פרק 1: מהי משכנתא?
משכנתא נקבעת לפי שלושה מספרים: כמה הון עצמי יש לכם, איזה חלק מההכנסה הפנויה תוכלו להפנות להחזר, ובאיזה תמהיל תחלקו את ההלוואה בין המסלולים. חסרי דירה יכולים לקבל מימון של עד 75% ממחיר הנכס, ומשפרי דיור עד 70%. ההון העצמי שלכם אינו פנוי כולו לדירה — מס רכישה, עורך דין, תיווך ושמאות יוצאים ממנו לפני שנוגעים במחיר.
שני דברים קובעים משכנתא איכותית : כמה תשלמו לבנק בסך הכל ביחס לתמהילים אחרים והאם ההחזר החודשי משאיר לכם חיים מספיק נוחים שמאפשרים גם להינות משעות הפנאי ולא רק לעבוד או לחסוך כדי לסגור את החודש.
בעוד שדבר אחד שהכי מאפיין ישראלים זה השנאה לצאת פראייר ,הפרדוקס הוא שהסטטיסטיקה מלמדת אותנו שרק כ-44% מהלווים בישראל בכלל מבקשים יותר מהצעה אחת, שלא לדבר על מו"מ רציני. מה שאומר שרוב הישראלים יוצאים מאוד פראיירים ובעיקר להרבה מאד שנים .
1.1 אם כך , בואו נתחיל מההתחלה, בהנחה שאתם לא יודעים הרבה בנושא. משכנתא היא הלוואה, אבל לא הלוואה רגילה. היא הלוואה שהביטחון שלה הוא הנכס עצמו. במילים פשוטות: הבנק נותן לכם סכום גדול לקניית דירה, ובתמורה רושם על אותה דירה שעבוד לטובתו. אם חלילה תפסיקו לשלם, לבנק יש זכות חוקית לממש את הנכס ולהיפרע ממנו.
היסטורית, לפני שנים רבות, היו אנשים ממשכנים חפצים יקרי ערך, כמו תכשיטים, כביטחון ולוקחים הלוואה, במקום שנקרא בית עבוט. הנוהג הזה כבר לא קיים היום, אבל המילה "משכנתא" שהושאלה מארמית דווקא, חיה ובועטת.
זה ההבדל המהותי בין משכנתא לכל הלוואה אחרת שלקחתם בחיים: הלוואה לרכב, הלוואה לרהיטים, הלוואה לטיול גדול, אפילו הלוואה בלי ביטחון, כולן קטנות בהיקפן ביחס להכנסה שלכם ולתקופה קצרה יחסית. משכנתא היא הפוכה מזה בכל פרמטר: זה הסכום הכי גדול שרוב האנשים ילוו בחייהם, לתקופה הכי ארוכה, כנגד הנכס הכי יקר שיהיה להם.
1.2 למה בכלל הבנק מוכן להלוות סכום כזה?
כי יש לו ביטחון. הבנק לא באמת מהמר עליכם, הוא מהמר על הנכס. זו הסיבה שהריבית על משכנתא נמוכה משמעותית מריבית על הלוואה רגילה, הסיכון של הבנק נמוך יותר בזכות השעבוד. וזו גם הסיבה שהבנק כל כך מקפיד על כל פרט בבקשה שלכם, על שווי הנכס, על התקינות המשפטית שלו, ועל היכולת שלכם להחזיר, כי אם משהו ישתבש, הביטחון היחיד שלו הוא לממש נכס, אבל זהו תהליך יקר ואיטי שהוא מעדיף להימנע ממנו. הבנק מעדיף כסף ביד ובמזומן.
1.3 המילים שתשמעו לאורך כל הדרך
כדי להבין את שאר המדריך, כדאי שתכירו כמה מושגים בסיסיים כבר עכשיו.
קרן היא הסכום שאתם בפועל לוקחים מהבנק, לפני כל ריבית.
ריבית היא המחיר שאתם משלמים על השימוש בכסף של הבנק, בדרך כלל באחוזים לשנה.
החזר חודשי הוא מה שאתם משלמים כל חודש, ומורכב משילוב של קרן וריבית, ביחס שמשתנה עם הזמן.
תקופת ההלוואה היא מספר השנים שבהן אתם מחזירים, בדרך כלל בין 15 ל-30 שנה במשכנתא.
הצמדה למדד אומרת שסכום החוב שלכם עולה ויורד עם מדד המחירים לצרכן, גם בלי קשר לריבית.
שעבוד הוא הרישום המשפטי שהופך את הנכס לביטחון של הבנק, עד שתסיימו להחזיר את ההלוואה במלואה.
מסלול הוא סוג הריבית שבחרתם, קבועה, משתנה, צמודה או לא. על זה בהרחבה בפרק 6.
תמהיל הוא איך שאתם מחלקים את הסכום הכולל בין כמה מסלולים במקביל. על זה בהרחבה בפרק 7.
מחזור הוא למעשה החלפת הלוואה קיימת בהלוואה חדשה. עושים מחזור כשיש בשוק תנאים אטרקטיביים יותר, ויש כדאיות כלכלית להחליף את ההלוואה הקיימת בהלוואה זולה יותר.
גרייס ובלון הם שני שמות שונים, ומעט מפוצצים, לאותה משפחת הלוואות בדיוק, הלוואות שבהן לא מחזירים את הקרן במשך תקופה מוגדרת. למה בלון? כי הקרן שלא הוחזרה מתנפחת ומחכה לכם בסוף, כמו בלון. מה זה גרייס? באנגלית זו תקופת חסד, יש גרייס חלקי שבו משלמים רק את הריבית בלי הקרן ויש גרייס מלא שבו לא משלמים לא את הריבית ולא את הקרן .
אז שימו לב שהבנק לא באמת עושה איתכם חסד, הוא רק דוחה את הרגע שבו תצטרכו להחזיר הכול, בדיוק כמו בלון שממתין להתפוצץ.
פריים, קל"צ, מל"צ, ק"צ ו-מ"צ הם שמות של מסלולי הריבית השונים, כל אחד עם התנאים שלו. הרחבה מלאה בפרק 6.
1.4 למה זו ההחלטה הפיננסית הכי גדולה שתקבלו
לא בגלל גובה ההלוואה בלבד, אלא גם בגלל האורך שלה. משכנתא ל-25 או 30 שנה אומרת שאתם מקבלים היום החלטה שתלווה אתכם דרך שינויים בקריירה, במשפחה, ואולי אפילו בכלכלה כולה. ריבית שנראית זניחה בהפרש של חצי אחוז, כשמכפילים אותה לאורך תקופה כזאת, יכולה להיות הפרש של מאות אלפי שקלים בין מסלול אחד למשנהו.
וזו בדיוק הסיבה שהמדריך הזה קיים. לא כדי להפחיד אתכם, אלא כדי שתדעו בדיוק על מה אתם חותמים, ותקבלו את ההחלטות האלה בעיניים פקוחות ולא מתוך לחץ של רגע החתימה.
1.5 איך המדריך הזה בנוי?
מכאן אנחנו יורדים לפרטים, בסדר הגיוני: מהן 11 התחנות של התהליך, כמה משכנתא אתם יכולים לקחת, מה משתנה אם זכיתם בהגרלה של דירה בהנחה (הרבה בנושא בנספח מיוחד) , אילו הוצאות נלוות אוכלות מההון העצמי, איך מגישים בקשה ומקבלים אישור עקרוני, אילו מסלולי ריבית קיימים ואיך בונים מהם תמהיל, כמה עולים הביטוחים שהבנק דורש, איך מנהלים מכרז ריביות מול הבנקים, מה קורה אחרי שאומרים כן, ומתי בכלל שווה למחזר. בסוף המדריך תמצאו גם מילון מונחים ושאלות ותשובות.
פרק 2: התהליך שלב אחר שלב
משכנתא היא לא רגע אחד של חתימה, היא מסלול של 11 תחנות. הנה המפה המלאה, כדי שתדעו בכל שלב איפה אתם עומדים ומה הצעד הבא.
2.1 מפת 11 התחנות מסלול "המשכנתאוטו"
11 התחנות שכאן הן התמונה הכללית. במסלול "המשכנתאוטו" תמצאו את אותה מפה בגרסה אינטראקטיבית: כל תחנה נפתחת להסבר מלא, למסמכים הנדרשים ולנקודות שכדאי לשים לב אליהן, כך שתוכלו להתקדם תחנה אחר תחנה בלי לאבד את החוט.
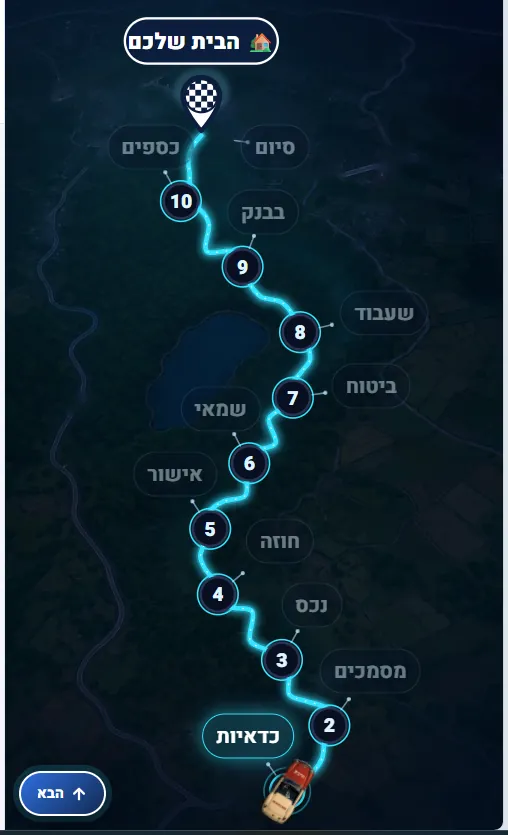
תחנה 1, בדיקת כדאיות. לפני שיוצאים לדרך מוודאים שהמספרים מסתדרים: הון עצמי, יכולת החזר והיסטוריית אשראי. הרחבה מלאה בפרק 3.
תחנה 2, איסוף מסמכים. אוספים ומארגנים את כל מה שהבנק ידרוש, לפי הוותק התעסוקתי, הזכאות וסוג הנכס.
תחנה 3, בדיקת הנכס. בודקים לעומק את הנכס עצמו: זכויות, שכנים, בדק בית וחריגות בנייה, לפני שחותמים על החוזה.
תחנה 4, חתימת חוזה רכישה. חותמים על חוזה הרכישה מול עורך הדין, השלב שבו העסקה הופכת למחייבת משפטית. בשלב הזה גם נרשמת הערת אזהרה שמגנה עליכם כקונים.
תחנה 5, אישור עקרוני ואישור סופי. הבנק בוחן את הבקשה שלכם עבור הנכס הספציפי. לתחנה הזאת צריך להגיע כשכבר החלטתם על המסלולים ועל התמהיל שאתם מבקשים. הרחבה מלאה בפרק 5, ובפרקים 6 ו-7
תחנה 6, שמאי מטעם הבנק. שמאי מטעם הבנק מעריך את שווי הנכס, וההערכה הזאת קובעת את גובה המשכנתא שתאושר בפועל.
תחנה 7, ביטוח חיים וביטוח מבנה. מסדירים את שני הביטוחים שהבנק דורש כתנאי לשחרור הכסף. הרחבה מלאה בפרק 8.
תחנה 8, רישום שעבוד ומשכנתא. הבנק רושם שעבוד על הנכס לטובתו, כבטוחה להלוואה. הרחבה מלאה בפרק 10.
תחנה 9, חוזה משכנתא בבנק. חותמים בבנק על הסכם ההלוואה הרשמי ועל שטר המשכנתא.
תחנה 10, שחרור כספים למוכר. הבנק מעביר את הכספים ישירות לחשבון המוכר, בהתאם לחוזה שנחתם.
תחנה 11, קו הסיום. הנכס רשום על שמכם.
והמסלול הושלם.
לכל תחנה יש רשימת מסמכים משלה, והיא לא זהה לכולם: היא משתנה לפי סוג הנכס, סוג התעסוקה שלכם והזכאות שלכם. במקום להעתיק לכאן רשימה כללית שרובה לא רלוונטית עבורכם, בינינו צ׳ק ליסט מסמכים דיגיטלי שמייצר את הרשימה המדויקת שלכם, מאפשר לסמן מה כבר הושלם, ומראה מה עוד חסר לפני הפנייה לבנק.
תכננו את הנסיעה שלכם אל הבית באמצעות "המשכנתאוטו" : https://pensyoter.co.il/הריבית/משכנתאוטו/
תחנה נפתחת להסבר מלא, למסמכים הנדרשים ולנקודות שדורשות תשומת לב . השימוש ללא עלות.
2.2 רשימת המסמכים צ'ק ליסט לכל תחנה
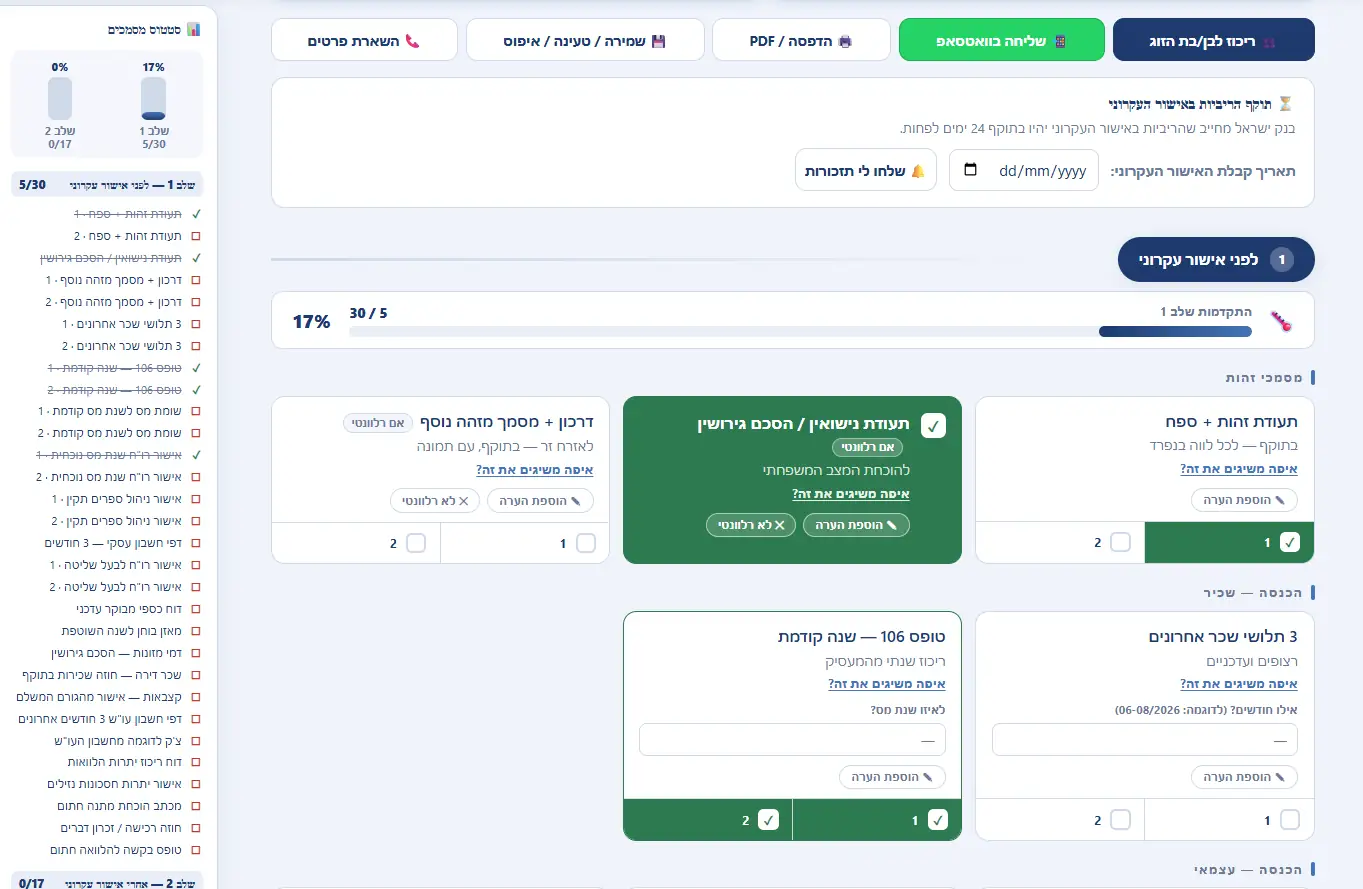
בדקו את עצמכם בעזרת צ׳ק ליסט המסמכים שלנו : https://pensyoter.co.il/הריבית/צק-ליסט-משכנתא/
הרכיבו את הרשימה המדויקת שלכם, לפי סוג הנכס, התעסוקה והזכאות, עם סימון של מה שכבר הושלם.
הצק ליסט לשימושכם ללא עלות
פרק 3: תכנון פיננסי נכון למשכנתא
לפני שאתם מתאהבים בדירה, יש שני מספרים שאתם חייבים לדעת עליכם. לא על הדירה, אלא על עצמכם. וכל עוד לא חישבתם את שניהם, כל דירה שתראו היא בגדר ניחוש.
המספר הראשון הוא כמה הון עצמי יש לכם. השני הוא כמה החזר חודשי אתם יכולים לעמוד בו בלי לחנוק את עצמכם.
אלו שני מספרים שונים לגמרי, שכל אחד מהם לבד עלול להטעות אתכם. רק ביחד התמונה של קניית הדירה ברורה.
אז לקחתי את מיכל ודן לנסיעה במסלול משותף. , הם קונים דירה ראשונה ב-2.5 מיליון ₪ עם 1 מיליון שקל הון עצמי. במסלול שלהם נציג את האפשרויות , ההזדמנות , נקודות ההתלבטות ואיך לבחור נכון.
3.1 הכלל הראשון: כמה הון עצמי צריך
בנק ישראל קובע כמה אחוז ממחיר הדירה מותר לבנק להלוות לכם, ומה שנשאר אתם חייבים להביא מהכיס שלכם. זה נקרא שיעור מימון, וזה משתנה לפי סוג הדירה שאתם קונים.
דירה יחידה, כלומר זו הדירה הראשונה שלכם ואין לכם דירה אחרת, הבנק יכול לממן עד 75% משוויה. אתם צריכים להביא לפחות 25% הון עצמי.
דירה חלופית, משפרי דיור שעדיין לא מכרו את הדירה הקודמת שלהם, המימון יורד ל-70%. הון עצמי מינימלי 30%.
דירה להשקעה, דירה נוספת שהיא לא הראשונה שלכם, המימון יורד עוד יותר, ל-50%. פה צריך להביא חצי מהמחיר מהכיס.
נקודה שרוב האנשים לא יודעים: הבנק לא בהכרח מחשב את האחוז לפי המחיר שסיכמתם עם המוכר. הוא לוקח את הנמוך מבין שני מספרים, מחיר החוזה או שווי שקבע שמאי מטעם הבנק. אם השמאי מעריך את הדירה בפחות ממה שאתם משלמים עליה, ולצערי זה קורה, הפער הזה נופל עליכם, במזומן, תרתי משמע, מעבר להון העצמי שכבר תכננתם.
מחשבון המשכנתא המתקדם של "הריבית". בדקו איזה שיעור מימון חל עליכם לפי סוג העסקה, וכמה הון עצמי תצטרכו להביא בפועל, לפי אותו חישוב שהבנק עושה.
3.2 הכלל השני: מה יחס ההחזר האפשרי מתוך ההכנסה?
זה הכלל שאנשים שוכחים כי הם מתמקדים רק בהון העצמי. גם אם יש לכם את כל ההון העצמי הדרוש, הבנק עדיין בודק שההחזר החודשי לא יבלע אתכם.
בנק ישראל קבע תקרה מוחלטת: ההחזר החודשי לא יכול לעלות על 50% מההכנסה הפנויה שלכם. זו הוראה מחייבת, לא המלצה, ואף בנק לא יכול לחרוג ממנה.
בפועל זה כמעט אף פעם לא רלוונטי, כי הבנקים עצמם עוצרים הרבה לפני זה. ברגע שההחזר עובר 40% מההכנסה, הבנק נדרש להקצות יותר הון משלו כנגד ההלוואה. למה זה לא כדאי לו? הוא מרתק הון, כסף שלו, לטובת המשכנתא שלכם, מה שאומר שהוא לא יכול לעשות בו שימוש ולהרוויח עליו. אני אישית לא נתקלתי בבנק שמוכן לזוז אפילו פרומיל מעל 40%, ולכן בפועל, רוב הבנקים פשוט לא יאשרו הלוואה שההחזר בה עובר את הרף הזה.
ואני אומר לכם עוד משהו, כמישהו שרואה את זה מהצד המקצועי: גם 40% זה גבוה מדי לחיים נוחים. אני ממליץ ללקוחות שלי לא לעבור 30%, ובעדיפות לשאוף ל-25%. ההבדל בין "הבנק יאשר לי" לבין "אני יכול לישון בלילה" הוא בדיוק הפער הזה. הבנק בודק סיכון אשראי, לא איכות חיים.
היה לי לקוח שהיה נעול ולהוט על דירה מסוימת ופשוט לא ראה דבר מלבד הרצון להשיג אותה . לצערי, אחרי כמה שנים קרה אצלו מקרה רפואי לא פשוט במשפחה. מה שקרה זה שבעקבות אדם חולה במשפחתו, כל המשפחה נרתמה לעזרה, וההכנסה ירדה באופן טבעי. ההחזר, בנוסף להוצאות הרפואיות, הפך לקשה מאוד לעמוד בו. צריך לחשוב גם על סיטואציות קיצוניות, לא רק על המצב הכי ורוד.
3.3 מה קורה כששני הכללים נותנים תשובות שונות?
זה בדיוק המקום שבו אנשים טועים. הם בודקים כמה הון עצמי יש להם, מחשבים לפי זה איזו דירה הם יכולים לקנות, ומגלים בהלם אצל הבנק שההחזר החודשי על הסכום הזה גבוה מדי ביחס למשכורת שלהם.
הדרך הנכונה היא לחשב את שתי התקרות בנפרד, ולקחת את הנמוכה מביניהן.
תקרה אחת: כמה דירה ההון העצמי שלכם מאפשר, לפי אחוז המימון שמתאים לכם. תקרה שנייה: כמה הלוואה ההחזר החודשי שאתם יכולים לעמוד בו מאפשר, לפי הריבית והתקופה שאתם מתכננים.
הדירה שאתם יכולים לקנות היא לא הגבוהה מבין השתיים. היא הנמוכה. מי שמתעלם מזה ומתחיל לחפש דירה לפי ההון העצמי בלבד, בלי לבדוק את ההחזר, עלול למצוא את עצמו מאוהב בדירה שהבנק פשוט לא יאשר לו לממן.
3.4 הרפורמה שכדאי להכיר אם כבר יש לכם משכנתא על נכס אחר
מאוקטובר 2026 השתנה לרעה האופן שבו בנק ישראל מחשב את יחס ההחזר להכנסה למשפרי דיור. ההסתכלות מחמירה יותר ומאפשרת פחות. ההחזר הקיים נכנס לחישוב באופן שמצמצם את אפשרות לקיחת ההלוואה בצורה משמעותית, בעיקר עבור מי שלוקח הלוואה נוספת כנגד נכס שכבר משועבד.
3.5 אז מה ערך הדירה שאתם באמת יכולים לקנות?
תשובה קצרה: תחשבו את שתי התקרות, קחו את הנמוכה, ורק אז תתחילו לחפש. זה נשמע פשוט, וזה באמת פשוט, הבעיה היא שרוב האנשים עושים את זה הפוך, מתאהבים בדירה קודם ומגלים את המספרים אחר כך. עשו את זה בסדר הנכון, ותחסכו לעצמכם המון אכזבות מיותרות בדרך.
למיכל ודן כזכור הון עצמי של 1 מיליון שקלים שמהווים כ 40% הון עצמי. זה לא רע לדירה ראשונה ולזוג צעיר בתחילת דרכם המשותפת. מנגד, לבנק יש 3 מדרגות של מימון כאשר בין מדרגה למדרגה יש שיפור בתנאי הריבית שהם יכולים להעניק. כאן חשוב לדעת שההפרשים בין כל רמת אחוז מימון גדלים ככל שמספר השנים של ההלוואה עולים.
שלוש רמות המימון הן:
- עד 45%
- מעל 45% ועד 60%
- מעל 60% ועד 75%
במקרה שלנו מיכל ודן בהון עצמי של 40% יזדקקו לאחוז מימון של 60% ולכן יכנסו לקטגוריה השנייה של עד 60% שזו רמת המימון האמצעית.
עכשיו שימו לב שמיכל ודן ממש על התפר באחוז המימון שבין הרמה השנייה והרמה השלישית. עכשיו אם לא ישימו לב שיש להם הוצאות לא קטנות נוספות של מתווך ועורך דין בעיקר ואולי אפילו התאמות בדירה או חלילה תיקונים בדירה , הם נופלים לרמת המימון השלישית ולריביות הפחות טובות שבטווח הזה . לכן, במצב שכזה מומלץ לנסות להתאמץ ולשמור רזרבות בצד עבור ההון העצמי, אולי אפילו מהמשפחה לטווח זמן מסוים וזאת על מנת להבטיח את הריביות המשופרות שמתקבלות מרמות המימון הנמוכות יותר.
פרק 4: העסקה ונספחיה
אז אנחנו יודעים את המסלול המתוכנן ואנחנו יודעים שצריך לתכנן את המסלול ואת הדרך. צידה לדרך צריך? צריך. אז נצטייד בהון עצמי ובהרבה סבלנות, כי באמת צריך.
אז לגבי ההון העצמי . תחשבו רגע על ההון העצמי שהיה לכם בראש. עכשיו תשכחו לרגע מהמספר הזה, כי הוא לא באמת פנוי במלואו לדירה עצמה. יש שורה שלמה של תשלומים שקשורים לעסקה, לא הולכים למוכר, ובכל זאת יוצאים מאותו כיס בדיוק, ההון העצמי שלכם.
טעות מאוד נפוצה שאני רואה היא לתכנן לפי הון עצמי שכולו פנוי לדירה, ולגלות בשלב מאוחר מדי שנשאר פחות ממה שחשבתם, ולפעמים הרבה פחות.
4.1 הכלל הבסיסי: המשכנתא ממנה רק את הדירה
המשכנתא, כל שקל בה, מיועדת אך ורק לרכישת הדירה עצמה. אף הוצאה נלווית לעסקה לא ממומנת דרכה. זה אומר שכל מה שמפורט בהמשך צריך לצאת מההון העצמי שלכם, במזומן, בנפרד לגמרי מהסכום שמועבר למוכר.
4.2 מה בדיוק נכנס בתוך "נספחי העסקה"?
מס רכישה. מס שמשלמים לרשות המיסים על עצם הרכישה, בשיעור שנקבע לפי מדרגות, ומשתנה משמעותית בהתאם לשאלה אם זו הדירה היחידה שלכם או שזו דירה נוספת. דירה יחידה נהנית ממדרגת פטור ומשיעורים נמוכים יותר בהמשך סולם מדרגות המס. דירה נוספת משלמת החל מהשקל הראשון ובשיעור גבוה יותר.
מס רכישה על דירה יחידה פטור עד 1,978,745 ₪, ואחר כך יש מדרגות שמתחילות ב-3.5% ומסתיימות ב-10%. בעסקה של דירה נוספת המס כבד יותר: 8% מהשקל הראשון, ו-10% מעל 6,055,070 ₪.
שכר טרחת עורך דין. ברוב העסקאות נדרש עורך דין מטעמכם, בנוסף לעורך הדין מטעם הבנק שגם לו משלמים בנפרד. שכר הטרחה נגזר בדרך כלל כאחוז ממחיר הדירה, והוא פתוח למשא ומתן בדיוק כמו המרווח בבנק. כלל האצבע עומד על כ0.5% מערך העסקה .
דמי תיווך. אם קניתם דרך מתווך, זו עוד עמלה שיוצאת מההון העצמי . דמי התיווך נעים לרוב בין 1% ל2% בתוספת מע"מ . חלק מהעסקאות מבוצעות ללא תיווך והעלות נחסכת.
עמלת פתיחת תיק משכנתא. כפי שנראה בפרק 9 (מכרז ריביות), סכום קבוע וידוע מראש שהבנק גובה על עצם פתיחת התיק.
הוצאות מעבר. הובלה, סידורים ראשוניים בדירה, ולפעמים גם תיקונים קטנים לפני הכניסה. הסעיף הזה נשכח הכי הרבה, כי הוא לא קשור טכנית ל"עסקה" עצמה, אבל הוא קורה באותה תקופה בדיוק ופוגע באותו תזרים מזומנים.
4.3 למה זה מסוכן להתעלם מזה?
כי ההתעלמות לא מתבטאת בבעיה מול הבנק, היא מתבטאת אחרי שכבר חתמתם. אתם עומדים ברגע שבו הכי הרבה תשלומים נדרשים בבת אחת, עם פחות מזומן משחשבתם. זה מה שאני קורא לו להיכנס לעסקה עם "בור" תזרימי, לא בור בהון העצמי לדירה עצמה, אלא בור בכל מה שסביבה.
4.4 איך נכון לתכנן את זה?
תחזרו לפרק 3 ותתקנו את החישוב: מתוך ההון העצמי הכולל שיש לכם, קודם מפרישים בצד סכום שמיועד לנספחים האלה, ורק מה שנשאר אחרי ההפרשה הזאת הוא ההון העצמי ה"אמיתי" שפנוי לדירה. סדר הפעולות הזה חשוב: לא לחשב קודם כמה דירה אתם יכולים, ולגלות אחר כך שהנספחים אוכלים מזה, אלא להפריש את הנספחים מראש ורק אז לחשב.
עכשיו, כשההון העצמי האמיתי שלכם מוגדר, אתם מוכנים לצעד הבא: להבין מה נדרש כדי להגיש בקשה ולקבל אישור עקרוני.
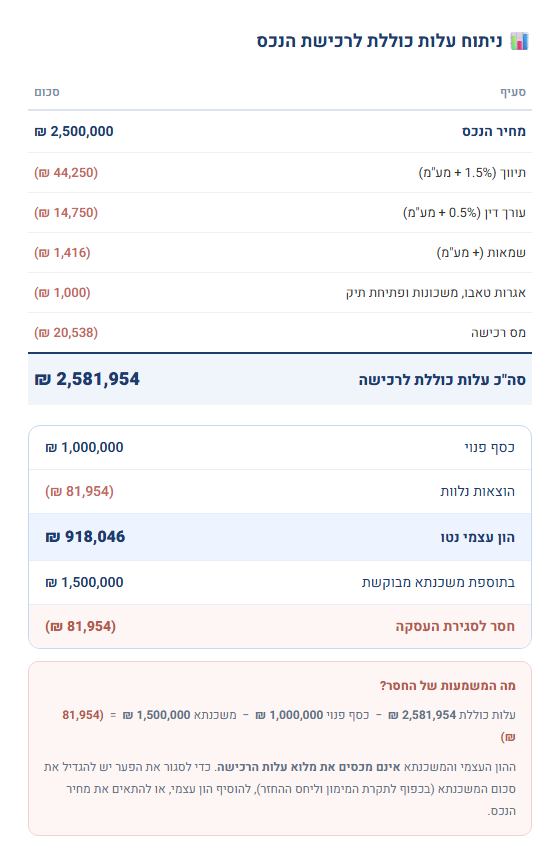
במקרה שלנו מיכל ודן קנו דרך מתווך ושילמו לו 1.5% בתוספת מע"מ, ועורך הדין שטיפל להם בעסקה גבה 0.5% בתוספת מע"מ. יחד עם מס הרכישה, השמאות והאגרות, סך העלויות הנלוות הגיע לכ-82,000 ש"ח (81,954 ש"ח במחשבון). כך שלמעשה ההון העצמי שלהם הוא כ-39% מהעסקה (1 מיליון ש"ח מתוך כ-2.58 מיליון ש"ח, ערך העסקה כולל העלויות הנלוות), וחסרים להם כ-82,000 ש"ח לסגירת העסקה.
פרק 5: בקשת משכנתא ואישור עקרוני
אחרי שהבנו את הנושא של ההון העצמי ועל עצמנו ומה יש לנו ,עכשיו נישיר מבט אל מי שאנחנו עומדים לפנות אליו ולבקש את המימון. לא ברור אם לכם יש עקרונות ברזל וכמה הם חשובים לכם , אבל כדאי שתדעו שלבנקים יש כמה כאלו וכדאי שתכירו אותם .
כשאתם באים לבנק לבקש מימון הבנק יבחן אתכם לפי אמות המידה שלו והכללים שלו ואז יסכים (או לא) לתת לכם באופן עקרוני אישור לממן את הקנייה של הנכס שאתם רוצים.
5.1 מה זה בכלל אישור עקרוני?
זו הבטחה של הבנק, לא חתומה על הנכס הספציפי אלא על הסכום. הבנק אומר לכם: בהנחה שכל מה שסיפרתם לנו נכון, אנחנו מוכנים להלוות לכם X שקלים בתנאים האלה. זהו. אין עוד כלום, אין נכס, אין חוזה, רק מספר שאתם יכולים לצאת איתו לשוק ולדעת בדיוק מה אתם מחפשים.
חשוב להבין מה זה לא: זו לא התחייבות סופית. אם יתברר שהנכס בעייתי, שההכנסה לא בדיוק כמו שהצהרתם, או שיש חוב שלא סיפרתם עליו, הבנק לא חייב לכם כלום.
בדרך כלל אנשים עושים הפוך: קודם מאתרים את הנכס, ורק אז מבקשים אישור למשכנתא. יש גם כאלה שטועים וחותמים על חוזה או זיכרון דברים לפני שיש להם אישור בכלל. אם אין בעיה במימון, לא קרה שום דבר. אבל אם המימון לחוץ, פה מתחילות הבעיות.
אם רוצים לעבוד מסודר, מתוכנן ונכון, קודם מבקשים את האישור העקרוני, יודעים מה גבולות הגזרה, ורק אז נכנסים לשטח.
5.2 איך מבקשים את זה בפועל?
שלוש דרכים, ואף אחת מהן לא מסובכת יותר מהאחרת. באתר הבנק במילוי טופס דיגיטלי, או בטלפון, מול נציג שישאל אתכם את אותן שאלות בעל פה. או דרך יועץ משכנתאות פרטי, שמגיש בשמכם אחרי שחתמתם לו על ייפוי כוח. לרוב, פנייה דיגיטלית תעשה את העבודה, אבל תהיה יותר גסה ופחות מדויקת.
5.3 מה הבנק שואל אתכם?
פחות או יותר הכל. שם, תאריך לידה, מספר תעודת זהות, כתובת. איפה מתנהל חשבון העו"ש שלכם. מקום עבודה, תפקיד, וותק, השכלה. שכר נטו. כל הלוואה קיימת, כל תשלום מזונות, כל נכס נוסף שיש לכם. ואם כבר יש לכם נכס מסוים שאתם מכוונים אליו, גם פרטים עליו, כתובת, גוש וחלקה, מספר חדרים, מטר רבוע.
אם אין לכם עדיין נכס ספציפי, זה בסדר גמור. תתארו נכס לדוגמה שמתאים למה שאתם מחפשים, בעיקר המחיר. ברגע שתמצאו נכס אמיתי, פשוט תעדכנו את הבקשה.
5.4 למה בכלל שואלים כל כך הרבה
כי הבנק בעצם בודק שלושה דברים, לא יותר, וכל שאלה שהוא שואל אתכם משרתת אחד מהם.
- לווים: כלומר מי אתם. גיל, הכנסה, יציבות תעסוקתית, התנהלות אשראי.
- עסקה: כלומר בשביל מה בעצם אתם רוצים את הכסף. רכישה, שיפוץ, איחוד הלוואות.
- בטוחה: כלומר מה אתם נותנים לבנק בתמורה אם משהו ישתבש. שווי הנכס, תקינות הרישום שלו, מצבו הפיזי.
אם אחד משלושת הפרמטרים האלה חלש, זה יכול להפיל בקשה גם כשהשניים האחרים מצוינים. לווים מעולים עם עסקה פשוטה עדיין יכולים להידחות אם הבטוחה בעייתית, נכס בלי רישום תקין בטאבו למשל.
5.5 מה כדאי לספר לבנק, ומה עדיף לשמור לעצמכם?
עשו לעצמכם כלל פשוט: תענו בדיוק על מה שנשאלתם. לא פחות, אבל גם לא יותר. אם לא שאלו אתכם משהו, אין שום סיבה לנדב מידע שרק עלול להקשות על הבקשה.
הכלל הזה נשבר במקרה אחד: אם יש משהו שידוע לכם שיתגלה בכל מקרה, עדיף שהבנק ישמע את זה מכם ולא יגלה בעצמו. רכישה מקרוב משפחה למשל, זה מדווח ממילא לרשות המסים, אז אין טעם להסתיר. בנק שמגלה דבר כזה בעצמו יבחן את כל הבקשה מחדש, בחשדנות, ולפעמים בתנאים פחות טובים ממה שהיה נותן לכם אילו סיפרתם מראש.
5.6 כמה זמן האישור בתוקף?
לפי הנחיית בנק ישראל, אישור עקרוני חייב להישאר בתוקף לפחות 24 ימים. כל עוד הוא בתוקף והמידע שמסרתם מתאמת, הבנק מחויב להעמיד לכם את המשכנתא בתנאים שכתובים בו. ברגע שהוא פג, אין לו שום תוקף, והבנק לא מחויב לכלום.
המשמעות המעשית: אם ביקשתם אישור עקרוני מוקדם רק כדי לדעת שאתם ברי מימון, קחו בחשבון שעד שתמצאו נכס בפועל הוא כנראה כבר יפוג. זאת לא באמת בעיה, כי הוא ממילא לא נועד להישאר תקף עד החתימה, הוא נועד לתת לכם את גבולות הגזרה מוקדם. כשתתקרבו לעסקה בפועל, פשוט תחדשו אותו, וזה לא כזה מסובך.
תזכורת אחת אחרונה: אישור עקרוני הוא בחינם ולא מחייב אתכם לכלום. אפשר, וכדאי, לבקש אותו מכמה בנקים במקביל ולהשוות.
עם האישור העקרוני ביד אתם יודעים כמה אתם יכולים ללוות. השאלה הבאה היא איך בדיוק מרכיבים את ההלוואה הזאת, וזה מתחיל בהכרת המסלולים.
מיכל ודן שלנו באו לבנק , הציגו את העסקה המתוכננת (לפני רכישתה, וזה חשוב) והראו לבנק יכולת השתכרות: מיכל עובדת כמנהלת מחלקה בחברה בינלאומית ומשתכרת 14,000 שקלים ודן עובד כקונדיטור ומשתכר כ11,000 שקלים בתור שכיר במלון . הוא גם מאמן ילדים בקט סל ומשתכר עוד כ2,000 שקלים בחודש. בסך הכל יש בידיהם שכר חודשי נאה של 27,000 נטו .
הותק שלהם לא גבוה ועומד על חמש שנים למיכל ושלוש שנים לדן . ואין להם הכנסות נוספות.
פרק 6: מסלולי משכנתא וסוגי ריבית
אחרי שתפסנו את העיקרון , וביקשנו אישור עקרוני למימון אנחנו עולים שלב וכדי לעלות על המסלול הנכון. צריך לבחור מה הרכב המסלולים שנרצה לשלב ובכך נרצה ליצור תמהיל משלנו .
עכשיו זה הזמן לומר שמשכנתא היא לא הלוואה אחת. היא תיק שמורכב מכמה הלוואות, כל אחת במסלול ריבית אחר, והן הלוואות שרצות במקביל תחת אותו חוזה. הבחירה איך לחלק ביניהן היא ההחלטה הכי חשובה והכי יקרה שתקבלו בכל התהליך, אגב, היא לרוב יקרה יותר מאיזה בנק תבחרו.
מאחר ודן היה צריך דימוי חזק עבורו כדי הבין לעומק את עניין המסלולים והתמהיל , בחרתי לו את הדבר שהכי קרוב אליו וזה הכדורסל וננסה להכניס אתכם אל עולם הדימוים הזה . וכך לפני שנכנסים לתמהיל (זה הפרק הבא), צריך להכיר את חמשת השחקנים (שהם החמישייה הפותחת בכדורסל).
6.1 מה בכלל קובע כמה תשלמו על כל מסלול?
שלושה דברים, לא יותר: האם הריבית קבועה או משתנה, האם הקרן צמודה למדד, ומה עלול לקרות לכם אם תרצו לצאת מהמסלול מוקדם. זהו. כל מסלול הוא רק שילוב אחר של שלושת המשתנים האלה. ברגע שמבינים את זה, כל מסלול הופך פשוט.
6.2 ריבית קבועה לא צמודה (קל"צ)
פה ההחזר שלכם לא זז. ברזל. לא יזוז אם הריבית עולה, לא יזוז אם המדד קופץ. אתם יודעים בדיוק כמה תשלמו בשנה הראשונה וכמה תשלמו בשנה העשרים. אחד לאחד.
אלא מה? זה עולה לא מעט. במחיר השקט הזה אתם משלמים ריבית גבוהה יותר משאר המסלולים, תמורת ההבטחה לשקט. מי שמלווה לכם את הכסף לוקח על עצמו את כל הסיכון של עליית ריבית עתידית ושהוא ירוויח פחות, והוא לא עושה את זה בחינם.
הבעיה האמיתית היא דווקא לא בריבית עצמה, היא בעמלת הפירעון המוקדם. אם הריבית בשוק תרד אחרי שלקחתם את ההלוואה ותרצו למחזר, תשלמו לבנק פיצוי על ההפרש, ולפי התקנות זה יכול להגיע לעשרות אלפי שקלים.
בכדורסל זה הסנטר, הכי גבוה ולא זז. הוא גם השחקן הכי יקר.
6.3 ריבית קבועה צמודת מדד (ק"צ)
כאן הקרן שלכם צמודה למדד המחירים לצרכן. כל עליית מדד מגדילה את יתרת החוב שלכם, גם אחרי שכבר שילמתם החזר באותו חודש. זה נשמע לא להיט בכלל, וזה יכול להיות רע, אבל יש לו יתרון אמיתי: הוא לרוב זול יותר בריבית הנקובה מהקל"צ המקביל לו.
מתי זה בכל זאת הגיוני? לתקופה קצרה, וככל שהיא יותר קצרה אתם יכולים לדייק בתחזית המדד, כי בטווחי זמן ארוכים קשה מאוד לחזות מה יהיה. אם ניתן כלל אצבע, לרוב לא מעבר לשנה 20.
בכדורסל זה הפאוור־פורוורד, כמעט תאום של הסנטר, גם הוא לא ממש זז ממקומו. אבל כל פעם שיש דחיפה מתחת לסל (זה המדד), הוא סופג אותה על הגוף, וזה מצטבר לו לאורך המשחק.
6.4 ריבית משתנה, צמודה או לא (מ"צ / מל"צ)
הריבית נקבעת לפי נוסחה קבועה: עוגן ועוד מרווח. היתרון האמיתי הוא לא הריבית, הוא נקודת היציאה. בכל תקופת עדכון (בדרך כלל כל חמש שנים) אפשר לצאת בלי שום עמלת פירעון מוקדם. נזכיר מה כל אחת:
מל"צ : ריבית משתנה לא צמודה
מ"צ : ריבית משתנה צמודה
ההבדל בין מ"צ למל"צ הוא רק ההצמדה למדד, ואם שניהם מוצעים באותה ריבית בערך, כמעט תמיד עדיף המל"צ.
בכדורסל זה הקלע. ריבית משתנה צמודה (מ"צ) הוא הקלע שזורק כששני מגנים (הריבית והמדד) דבוקים אליו, האחד , הריבית שמחכה לנקודת העדכון כדי לזוז, והשני המדד שדוחף אותו כל הזמן, גם בין העדכונים. ריבית משתנה לא צמודה (מל"צ) הוא אותו קלע בדיוק, רק מול מגן אחד בלבד, הריבית. בין נקודות העדכון אף אחד לא נוגע בו.
6.5 מסלול הפריים הכי פשוט להסביר, הכי מסוכן להחזיק בכמות גדולה מדי. הנוסחה: ריבית בנק ישראל ועוד 1.5%, לפי נוהג קבוע בבנקים. למשל אם ריבית בנק ישראל עומדת על 3.00%, כלומר הפריים יהיה 4.50%. הריבית יכולה לזוז שמונה פעמים בשנה, אין הצמדה למדד, ואין שום עמלת פירעון מוקדם. פריים אגב זה נגזר מהמילה ראשי או ראשוני באנגלית , הריבית העיקרית.
בכדורסל זה הרכז, זז על כל המגרש, משנה כיוון וקצב עם כל החלטה. הכי תגובתי על המגרש, גם הכי מסוכן להעמיס עליו יותר מדי.
6.6 מסלולי מט"ח דולר, אירו . אני אהיה ישיר: זה מסלול ספקולטיבי, לא מסלול משכנתא רגיל. אם אין לכם הכנסה קבועה באותו מטבע זר, אין שום סיבה טובה לגעת בו.
בכדורסל זה הזר האקזוטי מהספסל, מגיע מליגה אחרת לגמרי עם כללים משלו. יכול להפתיע אתכם לטובה או לרעה, וזה כמעט לא תלוי בשליטה או בידע שלכם, אלא במה שקורה במגרש אחר לגמרי.
עכשיו אחרי שהבנו את השחקנים ומה התפקיד של כל אחד מהם , זה הזמן לסדר אותם על הלוח . דן אוהב לראות אותם על הלוח ובמשכנתא הלוח הנכון הוא לוח הסילוקין .
6.7 מה זה לוח הסילוקין ?
זה לוח התשלומים . הוא מציג לכם כמה תשלמו ומתי תשלמו . זו עוד החלטה שכמעט אף אחד לא מדבר עליה, והיא לא נמצאת בכלל בשכבת המסלולים. לוח הסילוקין קובע איך מתחלק כל תשלום חודשי בין הקרן לריבית.
יש שני סוגי לוחות סילוקין עיקריים . שימו לב! אם ניקח את אותו מסלול בדיוק, באותה ריבית, אבל ניתן לו לרוץ בלוח סילוקין שונה , בשתי שיטות שונות הוא ייתן לנו תוצאה שונה לגמרי.
תכירו אותם כי זה יכול גם לעשות לכם חיסכון קטן בעלויות אם תדעו להשתמש בזה בתבונה.
6.8 שני סוגים של לוח הסילוקין: שפיצר מול קרן שווה.
לוח שפיצר. ברירת המחדל כמעט בכל בנק. ההחזר החודשי קבוע לאורך התקופה, אבל ההרכב שלו משתנה: בשנים הראשונות רובו ריבית ומיעוטו קרן, ורק בהמשך היחס מתהפך. היתרון הוא ודאות ותשלום התחלתי נמוך יותר. החיסרון הוא שהקרן נשחקת לאט, ולכן אחרי חמש שנים אתם עדיין חייבים כמעט את כל הסכום המקורי.
לוח קרן שווה. מחזירים כל חודש את אותו חלק מהקרן, והריבית מחושבת על היתרה שהולכת וקטנה. ההחזר מתחיל גבוה ויורד עם הזמן. סך הריבית שתשלמו לאורך כל ההלוואה נמוך יותר מאשר בשפיצר, אבל הנטל בשנים הראשונות כבד יותר, וזה בדיוק המקום שבו נופלים מבחן יכולת ההחזר של הבנק.
אז מה לבחור? אם התזרים שלכם מתוח בשנים הראשונות, ביחרו שפיצר. אם יש לכם כרית נוחה והמטרה היא לשלם פחות ריבית בסך הכול, שווה לפחות לשאול על קרן שווה. הבנק לא יציע לכם את זה מיוזמתו, וזו שאלה שכדאי שתביאו איתכם לפגישה.
אגב, לא כל הבנקים גם מוכנים לקרן שווה , היו בנקים שסירבו לבקשה שלי לקרן שווה . ההבדל בעיקרון הוא יותר בנוחות . אנשים אוהבים את המוכר ולכן שמחים לראות סכום קבוע פחות או יותר של תשלום , זה מרגיע אותם אבל זו דוגמא מובהקת של פסיכולוגיה מול כלכלה . יותר משתלם קרן שווה , יותר מרגיע שפיצר. מאחר ודן אוהב סימולציות ותרגילים, הוא ביקש ממני דוגמא להבין את האימפקט של הקרן שווה מול שפיצר. אז הכנתי לו דוגמא ובואו תראו אותה גם אתם:
לקחתי דוגמא קצת חדה (חדה כי התקופה ארוכה ובריבית קבועה לא צמודה שלא משפיע עליה כלום) כזו שתתן לכם את מלוא ההבדל.
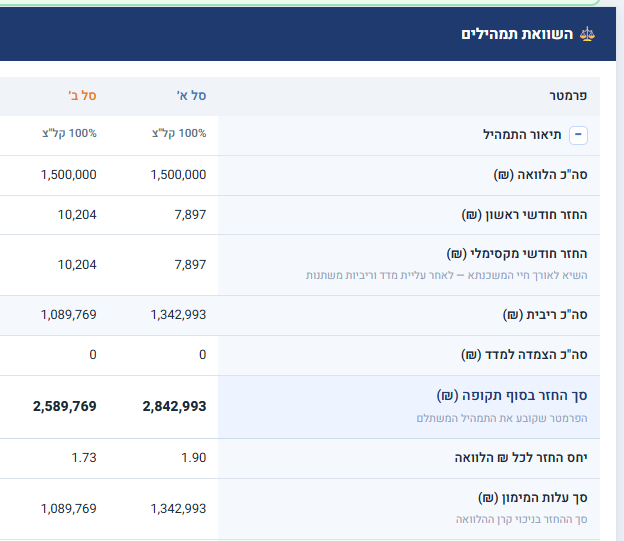
אז הנה דוגמא של 1.5 מיליון שקל על אותה תקופה ובאותו מסלול ריבית קבועה לא צמודה ל 30 שנה. ניתן לראות שרק הפרמטר של שיטת התשלום ללא כל שינוי אחר , בקרן שווה מול שפיצר יגרום לחיסכון
של 253,224 ₪ לכל חיי ההלוואה (2.842 מ' בשפיצר ש' מול 2.589 מ' בקרן שווה)
שני מסלולים זהים – שניהם קל"צ (זה שלא זז וקבוע) לאותו משך שמן של 360 חודשים באותה ריבית קבועה לא צמודה של 4.83% כל ההבדל הוא שבלוח סילוקין אחד הוא שפיצר ובשני הוא קרן שווה , ושוב , ההבדל הוא 253,224 שקלים לכל אורך התקופה . ההבדל הוא לא קוסמטי .
למה זה קורה ?
קרן שווה זה אומר שהקרן זהה ועליה מתווספת הריבית . מאחר והריבית גבוהה יותר בשנים הראשונות כי סכום ההלוואה יותר גבוה אז בהכרח הסכום הוא יותר גבוה בהתחלה
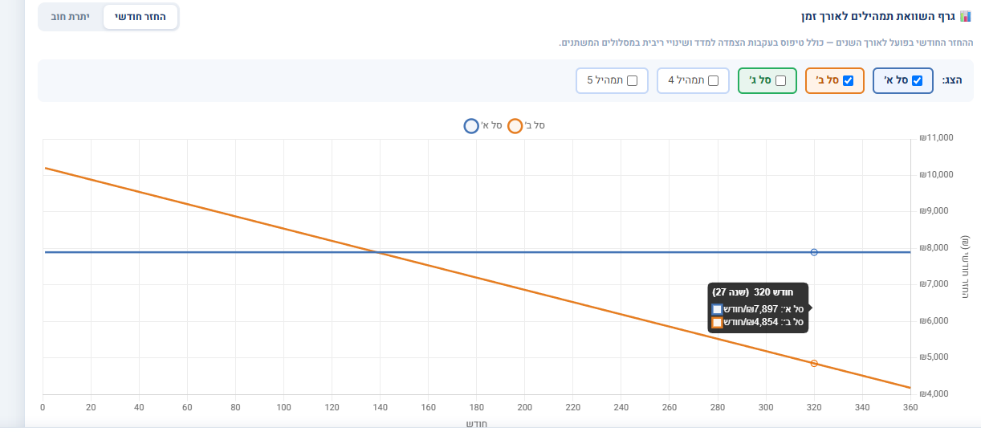
בדוגמא זה אומר שמיכל ודן צריכים להתחיל חזק ולשלם מידי חודש יותר. בדוגמא שלנו הם יתחילו בקרן שווה עם החזר של 10,204 שקלים מידי חודש ובשפיצר הם יתחילו עם החזר חודשי של 7,897 שקלים מידי חודש . תוספת של 2,304 שקלים. ובסך הכל חיסכון של 253,224 לכל אורך חיי ההלוואה.
אפשר לראות זאת היטב בגרף הנ"ל צבע חום קרן שווה , צבע כחול שפיצר
מחודש לחודש ההחזר החודשי שלהם יקטן והחל מהשנה ה11 וחצי הם ישלמו פחות בקרן שווה
לסיכום : בכדורסל, לוח הסילוקין הוא לא שחקן נוסף. הוא שיטת המשחק: אותה חמישייה בדיוק יכולה לשחק מהיר בהתחלה או לחלק את המאמץ שווה על פני כל הרבעים.
6.9 אז מה בוחרים?
לא בוחרים אחד. אף אחד לא לוקח משכנתא שלמה במסלול אחד, וזה בדיוק מה שהתמהיל בפרק הבא בא לפתור.
פרק 7: בניית תמהיל משכנתא
עכשיו כשאתם ודן מכירים את חמשת השחקנים מהחלק הקודם, השאלה היא איזו חמישייה פותחת אתם בעצם מרכיבים.
דן הסביר לי שיש כללים גם בכדורסל ושצריך להיות מאוזנים , בתור מאמן הוא אומר לי , אף אחד לא בונה קבוצה מחמישה סנטרים. "אז זהו שגם משכנתא לא", עניתי . אם תבנה משכנתא שכולה קל"צ תקבל משכנתא שהיא קבוצה,איטית, יקרה, וחשופה לגמרי אם משהו משתנה. מצד שני אם תבנה משכנתא שכולה צמודה למדד, היא מסוכנת בדיוק באותה מידה, רק בכיוון ההפוך. תמהיל טוב הוא חמישייה מאוזנת, כל שחקן תופס את התפקיד שהוא הכי טוב בו.
7.1 הכללים שאסור לשחק בלעדיהם
בכדורסל יש כללים וחוקים שאין לעבור . אז גם פה והם הרבה יותר נוקשים. אז לפני שבוחרים תפקידים, יש שני קווי מגרש שבנק ישראל צייר, ואי אפשר לחרוג מהם.
לפחות שליש מהסכום הכולל חייב להיות במסלול בריבית קבועה, קל"צ או ק"צ, לא משנה איך תרכיבו את שאר התמהיל.
לא יותר משני שליש מהסכום הכולל מותר להיות במסלולים בריבית משתנה, ריבית פריים, ריבית משתנה צמודה (מ"צ) או ריבית משתנה לא צמודה (מל"צ), ביחד.
זה אומר שבפועל יש לכם טווח תמרון, לא בחירה חופשית לגמרי. אתם יכולים להטות את התמהיל לכיוון הביטחון או לכיוון הגמישות, אבל בתוך הגבולות האלה, לא מחוצה להם.
7.2 למה בכלל לפזר, ולא פשוט לבחור את המסלול הכי זול?
כי אתם לא יודעים מה יקרה. אף אחד לא יודע. אם הייתם בטוחים שהריבית תרד, הייתם הולכים כולם על פריים. אם הייתם בטוחים שהיא תעלה, הייתם נועלים הכול בקל"צ. בפועל אף אחד לא באמת יודע, לא הבנק, לא הכלכלנים, ולא אני. תמהיל הוא בדיוק התשובה לחוסר הוודאות הזה: לא מהמרים על תרחיש אחד, מתחלקים בין כמה תרחישים כדי שאף אחד מהם לא יפיל אתכם.
זה בדיוק ההיגיון של קבוצת כדורסל. לא משחקים עם חמישה שחקנים שכולם עושים אותו דבר, מרכיבים קבוצה שנותנת מענה ופייט על כל המגרש.
אגב, זה גם עיקרון מוכר מעולם המימון ונלמד בבתי ספר למנהל עסקים: פיזור סיכונים (דיברסיפיקציה) מקטין את התנודתיות והחשיפה לתרחיש קיצוני אחד, בלי לוותר על התשואה הצפויה. ריכוז גבוה מדי במסלול אחד לא הופך אתכם ל"מרוויחים" יותר בממוצע, הוא רק מגדיל את הסיכוי שתמצאו את עצמכם בתרחיש הקיצוני, לשני הכיוונים.
7.3 איך בפועל מרכיבים תמהיל?
אין תמהיל אחד נכון לכולם. יש כמה שאלות שקובעות את הכיוון.
כמה זמן יש לכם? ככל שהתקופה ארוכה יותר, יש יותר טעם לפזר, כי יותר דברים יכולים להשתנות בדרך. הלוואה קצרה יכולה להצדיק ריכוז גדול יותר במסלול אחד.
כמה יציבה ההכנסה שלכם? אם ההכנסה שלכם משתנה, עצמאים למשל, כדאי נטייה חזקה יותר לכיוון ההחזר הקבוע והידוע, גם במחיר ריבית מעט גבוהה יותר.
כמה אתם באמת יכולים לישון בלילה עם אי-ודאות? זו לא שאלה טכנית, זו שאלת אופי. יש אנשים שהעלייה הראשונה בהחזר החודשי שלהם תדיר שינה מעיניהם, ויש אנשים שזה לא יזיז להם. תבנו את התמהיל לפי מי שאתם, לא לפי מה שהשכן שלכם עשה.
הרכיבו תמהיל לדוגמה במחשבון שלנו https://pensyoter.co.il/הריבית/מחשבון-משכנתא/
בנו שניים־שלושה תמהילים חלופיים והשוו ביניהם לפני הפגישה בבנק, כדי שתגיעו עם עמדה ולא עם שאלה. המחשבון ללא עלות.
7.4 הטעות הכי נפוצה שאני רואה
ריכוז יתר במסלול אחד, בדרך כלל פריים, כי הוא הכי פשוט להסביר וההחזר הראשוני שלו נראה הכי נוח. אבל פריים עשוי לתעתע, אי אפשר לסמוך עליו לאורך זמן, ובמיוחד לא בתקופות משבר. פריים כזכור זה הרכז של הקבוצה, זה שזז הכי הרבה. קבוצה שכל חמשת השחקנים שלה הם רכזים לא באמת קבוצה מאוזנת, היא רק נראית פשוטה ביום הראשון.
7.5 ומה עם משא ומתן?
ברגע שיש לכם תמהיל בראש, רצוי לשים אותו במחשבון משכנתא ולהכין כמה אפשרויות מראש. וגם תהיו מספיק גמישים ופתוחים להקשיב למה שהבנק מציע. תזכרו שאתם יושבים מול אנשי מקצוע משופשפים שראו את כל סוגי הלווים האפשריים. מהצד השני, ככל שתבואו מוכנים יותר, יהיה קשה יותר להפתיע אתכם ולהזיז אתכם למקום פחות נוח.
עוד נקודה חשובה: התואר "יועץ משכנתאות" שהבנק נותן לעובד שיושב מולכם הוא תואר נדיב מדי. לא כי הוא לא מקצועי או רוצה ברעתכם, לרוב הוא גם קשוב וירצה אתכם כלקוחות. אבל, ויש פה אבל גדול, הוא לא מייעץ לכם באופן אובייקטיבי, הוא בעיקר משווק לכם ובודק אם אתם מתאימים לבנק. המשכורת שלו משולמת על ידי הבנק, לא על ידכם, והנאמנות המקצועית שלו נמצאת שם, לא אצלכם. תזכרו את זה.
השלב הבא הוא להשלים את תמונת העלות החודשית האמיתית, ולשם כך צריך להכיר את שני הביטוחים שהבנק דורש.
פרק 8: ביטוחי משכנתא
עד עכשיו דיברנו על הריבית, על התמהיל ועל ההחזר החודשי שנגזר מהם. פסק זמן בכדורסל לוקחים כידוע להתארגן לקחת אוויר להסתכל מסביב . אז ניקח פסק זמן על מנת להסתכל על שני מרכיבים נוספים שהם חשובים לביטחון הכלכלי ואלו הביטוחים: ביטוח מבנה וביטוח חיים. בלעדיהם, הבנק פשוט לא משחרר את הכסף.
8.1 זה לא אופציונלי, זה תנאי
כפי שראינו בפרק 2 (תחנה 7), רכישת שתי הפוליסות האלה היא תנאי מוקדם לקבלת המשכנתא, לא המלצה. הבנק לא ייתן לכם לגעת בכסף לפני שהפוליסות בתוקף ומשועבדות לטובתו.
8.2 ביטוח מבנה
ביטוח מבנה מכסה את הנכס עצמו, הקירות, התשתיות והרכוש הקבוע, לא את התכולה שבתוכו. הבנק דורש אותו כי הדירה היא הבטוחה שלו: אם המבנה ניזוק קשות, בשריפה, ברעידת אדמה או בנזקי מים, ערך הבטוחה שעליה מבוסס האשראי נפגע. לכן הבנק מתנה את מתן המשכנתא בפוליסה משועבדת לטובתו, כך שבמקרה נזק הפיצוי משמש קודם כל לכיסוי יתרת ההלוואה.
נקודה שרוב הלווים לא יודעים: אין חובה לרכוש את הפוליסה דווקא דרך סוכנות הביטוח שהבנק מפנה אליה. מותר, ולעיתים משתלם, להביא ביטוח מבנה ממבטח אחר לפי בחירתכם, כל עוד הפוליסה עומדת בדרישות המינימום של הבנק, כלומר סכום ביטוח שמכסה את עלות הבנייה מחדש של הנכס ולא את שווי השוק שלו, והיא משועבדת לטובתו. שווה להשוות הצעות מחיר לפני שחותמים אוטומטית על מה שהבנק מציע.
8.3 ביטוח חיים
ביטוח חיים למשכנתא, המכונה גם ביטוח מסוג ריסק, מבטיח שאם אחד הלווים נפטר במהלך תקופת ההלוואה, יתרת החוב שנותרה תיפרע מכספי הפוליסה במקום להישאר על כתפי בני המשפחה. הבנק דורש את זה כשכבת ביטחון נוספת מעבר לשעבוד הנכס עצמו. הסכום המבוטח בדרך כלל יורד עם השנים, בהתאם לירידת יתרת ההלוואה, ואם יש כמה לווים, ההשתתפות מתחלקת ביניהם לפי חלקם היחסי בהלוואה.
לרכישת הפוליסה נדרשת הצהרת בריאות, וכאן בדיוק נכנס משתנה שקשה לתכנן מראש: מצב בריאותי, גיל ועישון משפיעים ישירות על העלות, ולפעמים גם על עצם האפשרות לקבל כיסוי מלא.
8.4 למה זה צריך פרק משלו?
כי מדובר בעוד תשלום חודשי, לא חד פעמי, שיכול להגיע לכמה מאות שקלים בחודש, תלוי בגובה ההלוואה, בגיל הלווים ובמצב הבריאותי שלהם. אם בפרק 3 קבעתם שאתם לא רוצים לעבור 25%-30% מההכנסה הפנויה בהחזר החודשי, חשוב שתדעו שהמספר הזה צריך לכלול גם את הביטוחים, ולא רק את ההחזר של קרן וריבית.
8.5 איך זה משפיע על התכנון שלכם
כשאתם בונים תמהיל בפרק 7 ובודקים כמה אתם יכולים להחזיר בפרק 3, תזכרו להוסיף על גבי ההחזר החודשי הצפוי גם הערכה סבירה לעלות שני הביטוחים. אל תחכו לרגע שבו הבנק שולח אתכם לסוכן הביטוח כדי לגלות את המספר בפעם הראשונה.
היה לי לקוח שלקח משכנתא עבור רכישת נכס ייחודי ובגיל לא צעיר. בגלל הגיל וכן בשל תוספות ריסק בגין עישון הפרמיה לתשלום היתה לא זולה בכלל והכבידה על ההוצאה המתוכננת של המשכנתא שמלכתחילה היתה לא קטנה , הדבר גרם לחישוב מסלול מחדש של התמהיל , עיכוב בתהליך, התאמות ושינויים ואישור של כל התיק מחדש על מנת להתאים את ההחזר החודשי לאפשרות וליכולת שלו.
עם כל התמונה בידיים, החזר המשכנתא ושני הביטוחים ביחד, אתם מגיעים למשא ומתן מול הבנק עם עלות אמיתית ומלאה, ולא רק עם הריבית שכתובה בכותרת ההצעה.
פרק 9: מכרז ריביות והתמקחות מול הבנקים
מחקר של רשות התחרות מ-26.01.2021 מצא שרק כ-44% מהלווים בישראל בכלל טורחים לקבל יותר מהצעת מחיר אחת לפני שהם לוקחים משכנתא. המשמעות: רוב האנשים חותמים על ההצעה הראשונה שקיבלו, בלי לדעת אם היא טובה, בינונית או פשוט גרועה. ההפרש בין הצעה טובה להצעה בינונית יכול להגיע לעשרות אלפי שקלים על פני חיי ההלוואה. זה הפרק שמסביר איך לא להיות בתוך ה-56% האלה.
9.1 הכלי שכבר עובד לטובתכם, גם בלי שתדעו
נכון לכתיבת המדריך (2026), בנק ישראל מחייב כל בנק להציג לכם, לצד כל הצעה, שלושה "סלים" אחידים, בדיוק באותו הרכב בכל בנק שתלכו אליו:
סל ראשון, כולו בריבית קבועה לא צמודה, (קל"צ) מלא.
סל שני, שליש בריבית קבועה לא צמודה (קל"צ), שליש פריים ושליש בריבית משתנה כל חמש שנים.
סל שלישי, מחצית בריבית קבועה לא צמודה (קל"צ) ומחצית פריים.
זה אומר שאתם יכולים להשוות תפוח לתפוח בין בנקים, לא רק "ריבית" מול "ריבית" בלי הקשר, אלא בדיוק אותו הרכב תמהיל מול אותו הרכב תמהיל. אם בנק א׳ נותן לכם על סל שני ריבית טובה יותר מבנק ב׳ על אותו סל שני בדיוק, זו השוואה אמיתית, לא שיווקית.
הבנקים גם רשאים להציע לכם "סל רביעי", מותאם אישית, מעבר לשלושת הסלים האחידים. שימו לב: זה בדיוק המקום שבו יש לבנק, ולפעמים גם ליועץ שיושב מולכם, אינטרס להסיט אתכם. סל מותאם אישית יכול באמת להתאים לכם יותר, אבל הוא גם קשה יותר להשוואה בין בנקים, בדיוק כי הוא לא אחיד. אל תתנו לזה להחליף את ההשוואה הבסיסית על שלושת הסלים האחידים, תשתמשו בו כתוספת, לא כתחליף.
למה זה חשוב ?
כי השוואת המסלולים זה לב העניין . כאן תוכלו להשוות ולדעת מה יותר יקר ומה יותר זול ואטרקטיבי.
מאחר ודן בחור תחרותי והישגי , כשדיברנו על סלים , כל מה שהיה לו בראש זה הסלים , אבל של הכדורסל. ומה לעשות שבכדורסל מי שקולע יותר סלים הוא המנצח . (בנינו , גם אין פראפרזה יותר קולעת מזה..) . רק שפה המנצח הוא הסל שבו יש את התשלום הנמוך ביותר לסוף התקופה .
אז טענתי למיכל ודן את הסלים של בנק ישראל ואז בניתי להם שני סלים נוספים , תפורים למידותיהם בתמהילים שונים. כאן אני יכול לתת להם את ההשוואה הנכונה ולהראות להם מה טוב יותר ולא פחות חשוב , מה מתאים להם.
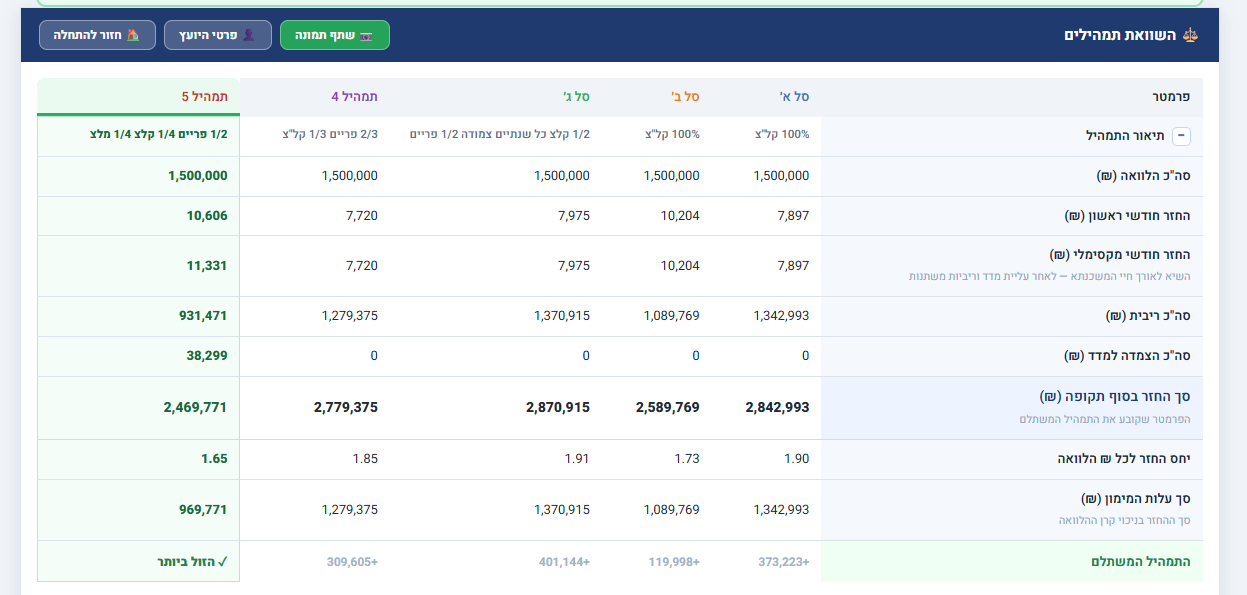
ופה אנחנו יכולים לראות פה שהסל המנצח הוא בתמהיל 5 . אבל פה הניצחון זה לא חזות הכל וגם כמו בכדורסל , לעיתים חשובה הדרך . והדרך צריכה להיות דרך סבירה ולא דרך חתחתים .
למה אני אומר את כל זה ? זוכרים את הדוגמא של הקרן השווה ? אז קרן שווה היא לעתים דרך קשה . כי לזוג צעיר שחושבים על גידול ילדים קטנים והוצאות גן פרטי וכל מה שכרוך בנוסף למשכנתא, משכנתא בקרן שווה עשויה להיות קשה עד מאוד . אני מבין שכלכלית כדאי להם יותר קרן שווה אבל יש סיכוי שזה יחנוק אותם . וגם פה חשוב מאוד להתאים יכולת לצורך.
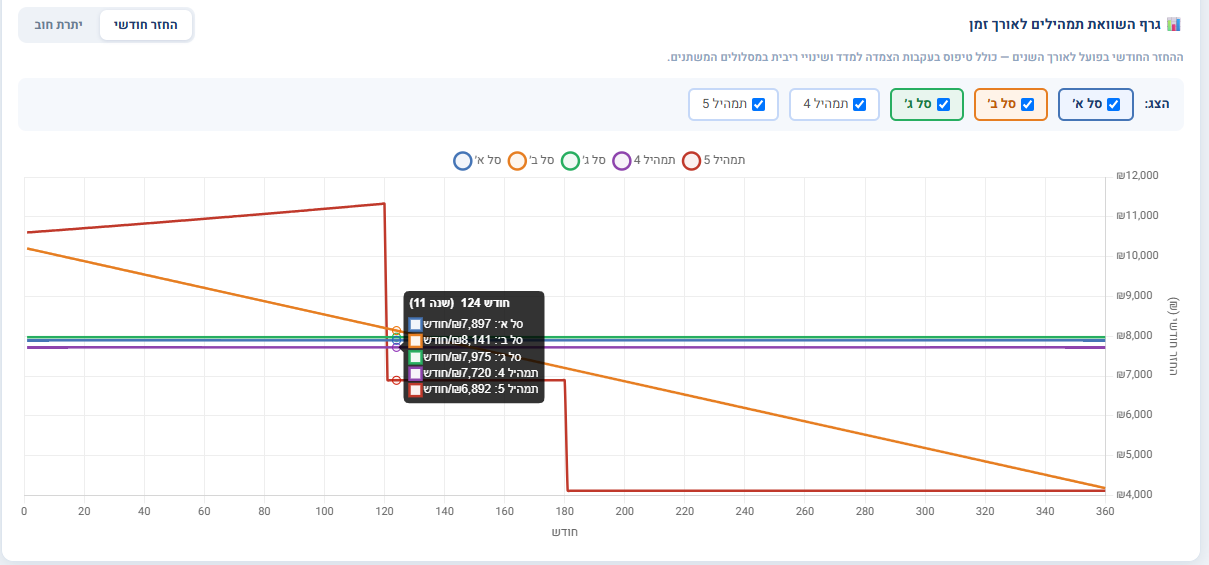
הגרף מעל מתאר את התשלומים לאורך חיי המשכנתא , כאן יש דוגמא של ההבדלים בין סוגי תשלומים שונים . יש שני מסלולים (סל ג' ותמהיל ד') שבהם התשלום הוא קבוע , וישנן עוד אפשרויות . סל ב' יורד באופן קבוע ובתמהיל 5 יש קפיצות שמתאימות למי שרוצה לשלם היום ובעתיד להפנות יכולת לתכניות בעתיד .
9.2 מה בעצם ניתן למשא ומתן?
לא הריבית של בנק ישראל, היא נתון זהה לכולם. מה שכן פתוח למשא ומתן הוא המרווח, ההפרש שהבנק מוסיף מעל הריבית הבסיסית בכל מסלול. שני בנקים יכולים להציע לכם בדיוק אותו מסלול, ולגבות מרווח שונה לגמרי, וזה בדיוק ההבדל שקובע כמה תשלמו בפועל.
מעבר למרווח, גם העמלות פתוחות למשא ומתן. בעבר עמלת פתיחת תיק הייתה משמעותית, כיום היא שולית, סביב 360 שקלים. עלות השמאות משתנה, פחות בנכסים סטנדרטיים, יותר בנכסים מיוחדים, ובמיוחד שווה לבדוק את תנאי הביטוח הנלווים. אל תסתכלו רק על מספר אחד, תסתכלו על העלות הכוללת.
9.3 איך מנהלים את זה נכון?
מיכל ודן ביקשו מכמה בנקים אישור למימון וביקשו אישור עקרוני מהם . ואז לקחו את ההצעה הטובה ביותר והתחילו סבבים מול הבנקים לשיפור . אז פשוט תבקשו אישור עקרוני מכמה בנקים במקביל, זה חינם ולא מחייב אתכם לכלום. עם כמה הצעות ביד, אתם לא צריכים לשכנע אף אחד שיוריד לכם את המחיר, אתם פשוט מראים הצעה מתחרה ושואלים אם הם יכולים להשתוות אליה או לשפר אותה.
מיכל ודן הגיעו עם התמהיל בנוי מראש . למה זה חשוב גם לכם ? כי אז אתם באים עם תוכנית שכבר הוגדרה מראש, לא כדי להתעקש עליו בקשיחות, אלא כדי שלא תתפתו להתאים את עצמכם למה שנוח לבנק להציע. ותזכרו את מה שדיברנו עליו בפרק 7: מי שיושב מולכם הוא לא יועץ ניטרלי, הוא נציג של הבנק. תתייחסו לכל מה שהוא אומר בהתאם.
9.4 מה עושים אם ההצעות דומות?
אז המשא ומתן עובר לפרטים הקטנים שרוב האנשים לא בודקים בכלל: גובה עמלת הפירעון המוקדם הצפויה במסלולים הקבועים, גמישות בתנאי המחזור העתידי, ותנאי ביטוח החיים שהבנק מציע. שני בנקים יכולים להיראות זהים על הנייר בשורה התחתונה של ההחזר החודשי, ולהיות שונים מאוד ברגע שתרצו למחזר בעוד חמש שנים.
מיכל ודן קיבלו משני בנקים הצעות כמעט זהות, אבל אחד מהם רצה אותם כלקוחות הבנק ולא רק כלקוחות משכנתא ואז הוא צירף להצעה גם הלוואה בריבית אפסית לתקופה מסוימת, כתמריץ למעבר אליו. כששקללנו את ההצעה הזו לתוך התמונה המלאה, היא תרמה להם לחיסכון נאה של כמה אלפי שקלים.
פרק 10: אחרי שאומרים כן לבנק
עד כאן המדריך עסק בהחלטות: איזה מסלול, איזה תמהיל, איזה בנק. ברגע שסגרתם תנאים ואמרתם כן להצעה, נפתח שלב אחר לגמרי, פחות החלטות ויותר בירוקרטיה. זה בדיוק השלב שרוב המדריכים מדלגים עליו, וגם בדיוק השלב שבו דברים נתקעים אם אף אחד לא עוקב אחריהם באופן פעיל.
10.1 חתימה על הסכם ההלוואה ועל שטר המשכנתא
בבנק חותמים על שני מסמכים מרכזיים: הסכם ההלוואה עצמו, שקובע את התנאים המדויקים, הריבית, התמהיל ולוחות הזמנים, ושטר המשכנתא, המסמך המשפטי שהופך את השעבוד על הנכס לרשמי. זה הרגע שבו כל מה שסגרתם במשא ומתן הופך למחייב בכתב, ולא רק להבטחה בעל פה של הפקיד בבנק. אצל רוב הלווים החתימה על ההסכם ועל שטר המשכנתא נעשית מול הבנק עצמו.
חתימת נוטריון נדרשת בתהליך לקיחת משכנתא בישראל בראש ובראשונה עבור אימות ייפוי כוח בלתי חוזר,לבנק לשם רישום המשכון לטובתו וכן במספר תרחישים ספציפיים אחרים, כפי שיפורט בסעיף הבא.
10.2 רישום השעבוד: טאבו ורשם המשכונות
הבנק רושם שעבוד על הנכס בשתי מערכות מקבילות: ברשם המקרקעין (הטאבו), או ברשות מקרקעי ישראל אם מדובר בקרקע מנהל, ובמקביל גם ברשם המשכונות. שני הרישומים נדרשים כדי שלבנק יהיה ביטחון משפטי מלא שאם חלילה לא תעמדו בתשלומים, יש לו זכות לממש את הנכס.
לצורך כך הבנק מבקש ייפוי כוח בלתי חוזר שהוא חובה בכל משכנתא. זהו המסמך המרכזי והיחיד שדורש אימות נוטריוני בכל הליך משכנתא סטנדרטי. במסמך זה אתם מסמיכים את הבנק (או את עורכי הדין מטעמו) לרשום את המשכנתא לטובת הבנק בטאבו, ברשות מקרקעי ישראל או בחברה המשכנת. המסמך מבטיח את זכויות הבנק ומאפשר לו לפעול בנכס במקרה של אי-פירעון ההלוואה. ללא חותמת נוטריון, המסמך חסר תוקף משפטי.
מתי עוד עשוי להידרש עורך דין נוטריון? במקרה יוצא דופן שבו שהחתימה נעשית מחוץ לישראל, למשל במקרה שבו לוקח ההלוואה כמו הורה שעושה את התהליך של המשכון עבור ילדיו הנמצאים בחו"ל ואינם יכולים להגיע פיזית לבנק בישראל, אז הם יידרשו לחתום על מסמכי המשכנתא וייפוי הכוח בפני נוטריון מקומי בצירוף חותמת "אפוסטיל" בינלאומית, או לחלופין בפני קונסול ישראל.
זה שונה מהערת האזהרה שכבר נרשמה בשלב מוקדם יותר, בזמן חתימת חוזה הרכישה (פרק 2, תחנה 4). הערת האזהרה מגנה עליכם כקונים מפני מכירה כפולה של אותו נכס, בעוד שרישום השעבוד עכשיו הוא לטובת הבנק, ומשלים את התמונה המשפטית.
10.3 כשלמוכר יש משכנתא קיימת
זה קורה בהרבה עסקאות יד שנייה, ומוסיף שכבת תיאום. כדי שהבנק שלכם יוכל לרשום שעבוד נקי על הנכס, השעבוד הקיים של המוכר צריך לרדת קודם. עורך הדין מטעם המוכר פונה לבנק שלו ומבקש מכתב כוונות, מסמך שמפרט את הסכום המדויק הדרוש לסגירת ההלוואה הקיימת נכון למועד מסוים, ומתחייב שברגע שהסכום יועבר, הבנק יוציא שטר ביטול משכנתא ויפעל למחיקת הרישום.
הבעיה היחידה כאן היא התזמון. מכתב הכוונות תקף לתקופה מוגבלת, בדרך כלל בין עשרה לשלושים יום, ואם התשלום לא מבוצע בתוכה צריך לבקש עדכון עם חישוב ריבית חדש, מה שעלול לייקר את הסגירה. הכסף מהמשכנתא שלכם צריך להגיע לבנק של המוכר בדיוק בחלון הזמן הזה, כדי שהשעבוד שלו ירד ושלכם יוכל לעלות בלי פערים. אם הרישום הישן נשאר פתוח באחת המערכות, גם אם השנייה כבר נקייה, זה מספיק כדי לעכב את השלמת הרישום שלכם. זה לא פרט טכני שאפשר להשאיר למזל, זה שלב שדורש מעקב אקטיבי בין שני עורכי הדין ושני הבנקים.
10.4 שחרור הכספים למוכר
כפי שראינו בפרק 2 (תחנה 10), רק אחרי שהשעבוד רשום, או לכל הפחות בתהליך רישום מאובטח דיו מבחינת הבנק, הוא מעביר את הכספים לחשבון המוכר בהתאם למנגנון שנקבע בחוזה הרכישה. זה הרגע שבו העסקה נסגרת כלכלית, גם אם הרישום המשפטי המלא עוד יימשך זמן מה ברקע.
10.5 למה זה שלב שדורש סבלנות ומעקב?
הרישום הרשמי, בטאבו או ברשם המשכונות, לא קורה תוך יום, ולפעמים לא תוך שבוע. יש כאן כמה גורמים חיצוניים, עורכי דין, בנקים ולפעמים גם רשויות, שכולם צריכים לפעול בתיאום. הכלל הכי חשוב בשלב הזה: אל תניחו שזה יסתדר מעצמו. תבקשו עדכונים אקטיביים מעורך הדין שלכם, ואל תחכו שהוא יזכור לעדכן אתכם ביוזמתו.
מיכל ודן שלקחו משכנתא עבור רכישת דירה שלא היה לה עדיין רישום של טאבו בגלל שהבניין היה חדש והחברה הקבלנית טרם סיימה את הרישום של כל הדירות בטאבו . הדבר הצריך תיאום בין שני עורכי הדין וחתימה על ידי עורך הדין של החברה הקבלנית המשכנת. עורך הדין של החברה המשכנת מטפל בעשרות תיקים במקביל, והתיק הזה לא היה בראש הרשימה שלו. זה לא זדון, זו מציאות שצריך לתכנן סביבה. התוצאה הייתה עיכוב בכל התהליך: האישור העקרוני כמעט וחרג מ-24 הימים שעליהם דיברנו בפרק 5, הזוג נאלץ לחדש אותו, והיה סיכון לתוקף הריבית והיינו צריכים לרוץ עם השגת כל האישורים אחרת זה היה עולה להם בריבית גבוהה יותר . הם הגיעו לקו הסיום עם הלשון בחוץ. לא מומלץ. חוסר תשומת לב וביורוקרטיה עלולים לעלות בכסף אמיתי.
10.6 קו הסיום
ברגע שהרישום הושלם והשעבוד רשום כחוק, הגעתם לתחנה 11 במסלול ה"משכנתאוטו", קו הסיום. הנכס רשום על שמכם, והמסלול הושלם בהצלחה.
פרק 11: פירעון מוקדם ומחזור משכנתא
11.1 פירעון מוקדם ומחזור: מה שחשוב לדעת כבר עכשיו
הפרק הזה לא נועד ללמד אתכם למחזר. הוא נועד להסביר למה החלטה שאתם מקבלים היום, לפני שבכלל לקחתם משכנתא, תקבע כמה יקר יהיה לכם לשנות את דעתכם בעוד חמש שנים.
עמלת פירעון מוקדם: כשאתם מסלקים הלוואה לפני הזמן, הבנק מפסיד את הריבית שתכנן לקבל, והעמלה מפצה אותו על הפער. היא מוסדרת בצו של האוצר, היא לא קנס, והיא לא תמיד קיימת. היא צצה במצב אחד: כשהריבית בשוק נמוכה מזו שאתם משלמים.
מבין ארבעת רכיבי העמלה, זה שמייצר את הסכומים הגדולים הוא עמלת הפרשי ההיוון. הבנק לוקח את הפער בין הריבית שלכם לריבית בשוק היום, פורש אותו קדימה עד סוף התקופה, ומכנס אותו לערך של היום.
ולכן, וזה העיקר לפרק הזה: בפריים אין היוון, כי הריבית ממילא נעה עם השוק. במשתנה יש נקודות עדכון שבהן יוצאים נקי. בקל"צ ובק"צ נעלתם ריבית, ולכן כל ירידת ריבית בשוק הופכת מיד לעמלה. התמהיל שבניתם בפרק 7 לא רק מפזר סיכון ריבית, הוא גם מתמחר את חופש התנועה העתידי שלכם. מי ששם 80% בקל"צ קנה ודאות, וויתר על גמישות.
11.2 מתי בכלל שוקלים מחזור? כשהריבית ירדה, כשהפרופיל שלכם השתפר, או כשהצורך השתנה. הכלל היחיד שצריך לזכור: תוך כמה חודשים החיסכון מכסה את עלות היציאה. זו נקודת האיזון, וזה המספר היחיד שקובע.
שימו לב שהחזר חודשי נמוך יותר, הוא בעצם תקופה ארוכה יותר. תמיד להשוות סך תשלומים, לא שורה חודשית.
מחזור הוא נושא שלם בפני עצמו, עם כללים ומסמכים משלו. הרחבנו עליו במדריך נפרד, ומצורף אליו מחשבון ייעודי שמחשב את עמלת הפירעון ואת נקודת האיזון לפי הנתונים שלכם.
נספח מיוחד דירה בהנחה: מה שונה כשאתם זוכים בהגרלה?
לפני שנתחיל, הערה על השם. אם חיפשתם "מחיר למשתכן", אתם במקום הנכון, אבל השם הזה כבר לא מדויק. "דירה בהנחה" היא התוכנית שהחליפה את מחיר למשתכן ב2023, והיא שם כולל לכמה מסלולים של משרד הבינוי והשיכון ורשות מקרקעי ישראל, ביניהם "מחיר מטרה" ו"מחיר מופחת". ההבדל המהותי: במחיר למשתכן המדינה קבעה את המחיר מראש, ובדירה בהנחה הקבלן מוכר בהנחה ממחיר השוק, בדרך כלל בטווח של 20% עד 30%.
הפרק הזה לא עוסק בהגרלה עצמה. הוא עוסק בשאלה שאף אחד לא עונה עליה עד שכבר זכיתם: מה משתנה במשכנתא שלכם כשהדירה מוזלת.
שתי תעודות זכאות שונות, ורוב האנשים מבלבלים ביניהן
זו הטעות הנפוצה ביותר, והיא עולה בזמן יקר.
תעודת זכאות לדירה בהנחה מונפקת דרך חברת ההרשמה מטעם משרד הבינוי והשיכון, והיא כרטיס הכניסה להגרלה בלבד. היא לא נותנת לכם שקל.
תעודת זכאות למשכנתא היא דבר אחר לגמרי. אותה מוציאים דרך אחד הבנקים למשכנתאות, והיא זו שמזכה בהלוואת זכאות מהמדינה. היא נקבעת לפי ניקוד: מצב משפחתי, ילדים, שנות נישואין, אחים ואחיות, שירות צבאי ומילואים.
אפשר להחזיק אחת בלי השנייה. אפשר לזכות בהגרלה ולא להיות זכאי להלוואת זכאות, ואפשר להיות זכאי להלוואת זכאות בלי קשר להגרלה, גם ברכישה רגילה בשוק החופשי. המלצה שלי: בדקו את שתיהן בנפרד.
הלוואת הזכאות: ההטבה שהכי הרבה אנשים מפספסים
הלוואת זכאות היא הלוואה צמודת מדד בריבית קבועה, לתקופה של 20, 25 או 30 שנה, בתנאים מועדפים שהמדינה קובעת. יש לה שלושה מאפיינים שחשובים לכם:
ריבית מסובסדת. נמוכה במידה מסוימת מהריבית הממוצעת על הלוואות צמודות מדד, והיא עם תקרה.
פטור מעמלת פירעון מוקדם. כשתגיעו לפרק 11 תזכרו את הנקודה הזו של הדירה בהנחה והטבת הפטור מהעמלה הזו. זו הטבה שווה מאוד, כי היא אומרת שהרכיב הזה בתמהיל שלכם לא ינעל אתכם. אתם יכולים לפרוע אותו או למחזר בלי הקנס שדיברנו עליו.
תוספות לפי אזור. הרוכשים נכס באזורי עדיפות לאומית, בנגב או ביישובי קו העימות עשויים לקבל תוספת לסכום ההלוואה.
איפה זה נכנס בתמהיל? הלוואת הזכאות היא רכיב צמוד מדד בריבית קבועה, כלומר היא מתנהגת כמו ק"צ מפרק 6. אל תתייחסו אליה כאל תוספת שיושבת בצד. היא נספרת בתוך התמהיל שלכם, ולכן היא צריכה להיכנס לחישוב חלוקת המסלולים ולא להתווסף עליו. בסביבת ריבית כמו זו של 2026, זהו לרוב הרכיב הזול ביותר בתמהיל, ולכן שווה לבנות את שאר התמהיל סביבו ולא להפך.
מגבלת זמן שאף אחד לא מזכיר
הזכאות אינה פתוחה ללא הגבלה. ברכישת דירה חדשה מקבלן, הסיוע ניתן כל עוד לא חלפו 36 חודשים ממועד חתימת חוזה הרכישה. בדירה יד שנייה, החלון קצר בהרבה, כשנה. 12 חודשים.
בדירה בהנחה זה קריטי, כי אתם חותמים חוזה על דירה שתיבנה, ולוקח שנים עד המסירה. אם תמתינו יותר מדי, תגלו שההטבה פגה.
שיעור המימון: מה בדיוק 75 אחוז?
הכללים מפרק 3 חלים גם כאן: חסרי דירה עד 75% מימון, משפרי דיור עד 70%. השאלה היא ממה מחשבים.
המימון מחושב ממחיר החוזה המוזל, ולא משווי השוק של הדירה. דוגמה: דירה ששווה בשוק 1.8 מיליון נמכרת לכם ב1.3 מיליון. 75% מהמחיר המוזל הם 975 אלף, כלומר ההון העצמי הנדרש הוא כ325 אלף.
מכאן שתי מסקנות, והשנייה חשובה יותר:
- בשקלים, אתם צריכים פחות הון עצמי מאשר קונה שקנה דירה דומה בשוק החופשי. זה היתרון.
- ביחס לשווי האמיתי של הנכס, אתם בשיעור מימון נמוך בהרבה. במקרה שלמעלה, המשכנתא היא כ54% משווי השוק ולא 75%. זה קלף במשא ומתן. בנקים מתמחרים סיכון לפי שיעור מימון, ואתם יושבים במדרגה נמוכה יותר מזו שנראית על הנייר. תגידו את זה בפגישה, ותבקשו תמחור בהתאם.
הכסף לא יוצא בבת אחת
זה ההבדל התפעולי הגדול, וזה מה שמפיל אנשים.
בעסקה רגילה המוכר מקבל את הכסף בכמה תשלומים גדולים. בדירה מקבלן אתם משלמים לפי קצב הבנייה, לאורך שנים, מול ערבויות חוק מכר. הבנק משחרר את המשכנתא במנות בהתאם, ולא בבת אחת. שלוש השלכות:
- התשלומים צמודים למדד תשומות הבנייה, שהוא מדד אחר לגמרי ממדד המחירים לצרכן שדיברנו עליו בפרק 6. הוא יכול להעלות את המחיר הסופי בעשרות אלפי שקלים, והוא לא מופיע בשום מקום בחוזה כמספר. תכננו אותו כהוצאה, בדיוק כמו שתכננו את הנספחים בפרק 4.
- ריבית משולמת רק על מה שנמשך בפועל. זה חוסך לכם כסף בשנים הראשונות, ולפעמים משתלב עם גרייס מפרק 1.
- חלון הזמן. האישור העקרוני תקף למשך 24 יום, כפי שראינו בפרק 5, והבנייה נמשכת שנים. אתם תעברו כמה סבבי חידוש, ובכל סבב הריבית שתקבלו היא הריבית של אותו יום. זו בדיוק הסיטואציה שתיארתי בפרק 9.
מגבלת המכירה
הדירה חסומה למכירה לתקופה שנקבעת במסמכי המכרז, ובדרך כלל מדובר בכחמש שנים. מכירה לפני תום התקופה עלולה לחייב אתכם בהחזר חלק מההנחה למדינה. התקופה ונקודת הפתיחה שלה משתנות בין מכרז למכרז, ולכן צריך לקרוא את מסמכי המכרז הספציפי ולא להסתמך על כלל אצבע.
מבחינה פיננסית זה אומר שהדירה הזאת אינה נכס נזיל בטווח הקצר. אם יש סיכוי סביר שתצטרכו למכור תוך חמש שנים, קחו את זה בחשבון לפני שאתם חותמים.
מה שכן משתנה ב2026
- השם. "מחיר למשתכן" הוא מונח היסטורי. חפשו "דירה בהנחה".
- עדיפות למשרתי מילואים. נכנסה כקריטריון בהגרלות האחרונות, לצד נכי צה"ל ובני המקום.
- לוח ההגרלות אינו יציב. חלק מההגרלות נדחו בשנתיים האחרונות. אל תבנו לוח זמנים פיננסי סביב מועד הגרלה משוער.
- סביבת הריבית. ככל שהריבית במשק גבוהה, כך היתרון של הלוואת הזכאות המסובסדת גדול יותר. זו הסיבה שב2026 היא שווה יותר מכפי שהייתה בשנים של ריבית אפס.
שורה תחתונה
ההנחה על המחיר היא לא הנחה על המשכנתא. הריבית שתקבלו נקבעת בדיוק לפי אותם כללים שבפרקים 6 עד 9, ואם לא תנהלו מכרז ריביות, תשלמו יותר מהשכן שלך באותו בניין. ההנחה נתנה לכם נקודת פתיחה טובה יותר, לא פטור מהעבודה.
פרק 12: סיכום המדריך
עברנו כברת דרך. מה זו בכלל משכנתא ואיך נראה התהליך תחנה אחר תחנה, כמה אתם יכולים לקחת ומה באמת נשאר מההון העצמי אחרי נספחי העסקה, איך מגישים בקשה ומקבלים אישור, אילו מסלולים קיימים ואיך בונים מהם תמהיל, כמה מוסיפים הביטוחים לתמונה, איך יוצאים מהפגישה עם הבנק עם התנאים הכי טובים שמגיעים לכם, מה קורה אחרי שאומרים כן, ומתי שווה למחזר בהמשך הדרך?
משכנתא היא לא רגע אחד של חתימה, היא סדרה שלמה של החלטות, וכל החלטה כזאת שווה כסף אמיתי לאורך שנים. עכשיו, כשאתם יודעים את זה, תוכלו לצאת לדרך עם הראש הכי פתוח שאפשר, ולא מתוך לחץ של מי שרק רוצה שהתהליך ייגמר.
נספח א׳: מילון מונחים
המונחים מסודרים לפי סדר האלף-בית. לצד כל מונח מצוין הפרק שבו הוא מוסבר בהרחבה.
אישור עקרוני. הצהרת נכונות של הבנק להלוות לכם סכום מסוים בתנאים מסוימים, לפני שיש נכס ספציפי. חינם, לא מחייב, ותקף לתקופה מוגבלת. פרק 5.
בטוחה. מה שאתם נותנים לבנק כביטחון להחזר ההלוואה. במשכנתא זה הנכס עצמו. פרק 1 (ההגדרה) ופרק 10 (הרישום)
בלון. הלוואה שבה לא מחזירים את הקרן במהלך תקופה מוגדרת, והיא מצטברת לתשלום בסוף. פרק 1.
גרייס. תקופה שבה לא משלמים קרן. בגרייס חלקי משלמים רק ריבית, בגרייס מלא לא משלמים כלום והחוב תופח. פרק 1.
הון עצמי. הכסף שאתם מביאים מהכיס, שאינו ממומן על ידי המשכנתא. פרקים 3 ו-4.
הערת אזהרה. רישום שמגן עליכם כקונים מפני מכירה כפולה של הנכס, ונרשם בשלב חתימת חוזה הרכישה. פרקים 2 ו-10.
הצמדה למדד. מנגנון שבו יתרת החוב שלכם עולה ויורדת עם מדד המחירים לצרכן, בנפרד מהריבית. פרק 6.
החזר חודשי. התשלום החודשי שלכם, המורכב מקרן ומריבית ביחס שמשתנה לאורך התקופה. פרק 3.
יחס החזר להכנסה. האחוז מההכנסה הפנויה שלכם שהולך על ההחזר החודשי. הכלל שקובע כמה תוכלו ללוות. פרק 3.
ייפוי כוח בלתי חוזר. המסמך שמסמיך את הבנק לרשום את המשכנתא לטובתו, והיחיד שדורש אימות נוטריוני בהליך סטנדרטי. פרק 10.
לוח סילוקין. השיטה שלפיה מתחלק כל תשלום חודשי בין קרן לריבית. שפיצר או קרן שווה. פרק 6.
מדרגות מס רכישה. השיעורים שלפיהם מחושב מס הרכישה, ומשתנים בין דירה יחידה לדירה נוספת. פרק 4.
מחזור. החלפת ההלוואה הקיימת בהלוואה חדשה, בתנאים טובים יותר או במבנה אחר. פרק 11.
מכתב כוונות. מסמך מהבנק של המוכר, שמפרט את הסכום הדרוש לסילוק המשכנתא הקיימת שלו ומתחייב למחוק את השעבוד. פרק 10.
מסלול. סוג הריבית שבחרתם: קבועה או משתנה, צמודה או לא. פרק 6.
מרווח. התוספת שהבנק מוסיף מעל ריבית הבסיס. זה מה שפתוח למשא ומתן, לא ריבית בנק ישראל. פרק 9.
משכנתא הפוכה. מוצר נפרד לחלוטין, המיועד לבני 60 ומעלה: הלוואה כנגד נכס קיים, שברוב המקרים אינה נפרעת בהחזרים חודשיים אלא במימוש הנכס. אינה נכללת במדריך הזה.
עמלת היוון. הרכיב המרכזי בעמלת הפירעון המוקדם, שנובע מהפער בין הריבית שלכם לריבית בשוק היום. פרק 11.
עמלת פירעון מוקדם. התשלום לבנק כשאתם מסלקים הלוואה לפני תום התקופה. פרק 11.
פריים. ריבית בנק ישראל בתוספת מרווח קבוע לפי נוהג הבנקים. משתנה עם החלטות הריבית, ללא הצמדה וללא עמלת פירעון מוקדם. פרק 6.
קל"צ. קבועה לא צמודה. ההחזר לא זז לאורך כל התקופה, במחיר ריבית גבוהה יותר ועמלת יציאה אפשרית. פרק 6.
ק"צ. קבועה צמודה. הריבית קבועה אך הקרן צמודה למדד. פרק 6.
קרן. הסכום שלוויתם בפועל, לפני ריבית. פרק 1.
שיעור מימון. האחוז ממחיר הנכס שהבנק מוכן לממן, לפי סוג העסקה. פרק 3.
שמאות. הערכת שווי הנכס מטעם הבנק, שקובעת את בסיס החישוב למשכנתא. פרקים ,2 3 ו-4.
שעבוד. הרישום המשפטי שהופך את הנכס לביטחון של הבנק. פרקים 2 ו-10.
תמהיל. חלוקת סכום המשכנתא בין כמה מסלולים במקביל. פרק 7
נספח ב׳: שאלות ותשובות
השאלות שחוזרות אצלי הכי הרבה, בתשובות קצרות, עם הפניה לפרק המלא.
כמה הון עצמי אני חייב להביא?
תלוי בסוג העסקה: דירה יחידה, דירה חלופית למשפרי דיור, או דירה להשקעה, כל אחת עם שיעור מימון מרבי אחר. הפירוט המלא בפרק 3.
האם אישור עקרוני מחייב אותי לבנק שנתן אותו?
לא. הוא חינם, לא מחייב, וכדאי לבקש אותו מכמה בנקים במקביל כדי להשוות. פרק 5.
מה קורה אם השמאי מעריך את הדירה בפחות ממה שאני משלם?
הבנק מחשב את שיעור המימון לפי הנמוך מבין השניים, כך שהפער נופל עליכם במזומן. פרק 3.
האם המשכנתא מממנת גם את מס הרכישה ואת עורך הדין?
לא. המשכנתא מיועדת לרכישת הדירה בלבד, וכל הנספחים יוצאים מההון העצמי. פרק 4.
האם אני חייב לקנות את הביטוחים דרך הבנק?
לא. הביטוחים עצמם הם תנאי, אבל מותר להביא פוליסה ממבטח אחר כל עוד היא עומדת בדרישות הבנק ומשועבדת לטובתו. פרק 8
איזה חלק מההצעה של הבנק בכלל ניתן למשא ומתן?
המרווח והעמלות, לא ריבית הבסיס. ההשוואה הנכונה היא על שלושת הסלים האחידים. פרק 9.
מה ההבדל בין הערת אזהרה לבין שעבוד?
הערת האזהרה מגנה עליכם כקונים בשלב חוזה הרכישה, השעבוד נרשם לטובת הבנק בשלב הביצוע. פרק 10.
מתי בכלל צריך נוטריון?
בעיקר לאימות ייפוי הכוח הבלתי חוזר לטובת הבנק, ובמקרים חריגים כמו חתימה מחוץ לישראל. פרק 10.
כמה זמן לוקח מרגע האישור ועד שהכסף אצל המוכר?
אין מספר אחיד. השלב תלוי בתיאום בין עורכי דין, בנקים ולעיתים רשויות, ודורש מעקב אקטיבי מצידכם. פרק 10.
מתי כדאי לשקול מחזור?
כשהריבית בשוק ירדה, כשהפרופיל שלכם השתפר, או כשהצורך שלכם השתנה. תמיד לבדוק תוך כמה חודשים החיסכון מכסה את עלות היציאה. פרק 11.
נספח ג׳: מי אני, ואיך ממשיכים מכאן?
מי כתב את המדריך?
אביחי אלקיים, כלכלן , בעל תואר ראשון BA מאוניברסיטת חיפה ותואר שני MBA במנהל עסקים מאוניברסיטת בר אילן בנוסף בעל רישיון סוכן פנסיוני מורשה, רישיון מספר L-00110728.
קצת עליי : אני עוסק בתכנון פרישה , תכנון פיננסי, שיווק של מוצרי השקעה פנסיונים ומשכנתאות, ומלווה לקוחות לאורך התהליך מהצד שלהם, לא מהצד של הבנק. המדריך הזה נכתב מתוך מה שאני רואה אצל לקוחות בפועל: אותן טעויות שחוזרות על עצמן, ואותן שאלות שאף אחד לא עונה עליהן בזמן.
הכלים שמלווים את המדריך
לצד המדריך פיתחתי ובניתי כמה תוכנות ומערכות כלים דיגיטליים שמתרגמים אותו למספרים שלכם: מחשבון משכנתא מתקדם, מחשבון מחזור, צ׳ק ליסט מסמכים דיגיטלי, ומסלול ה"משכנתאוטו" שמלווה אתכם תחנה אחר תחנה.
איך יוצרים איתי קשר
אם אתם לפני עסקה, באמצע תהליך, או שוקלים מחזור, אפשר לפנות אליי ישירות
בטלפון 050-3817327.
הבהרה
המדריך הזה הוא מידע כללי בלבד ואינו מהווה ייעוץ אישי, ייעוץ משכנתאות, ייעוץ מס או ייעוץ משפטי. הוא אינו מתחשב בנתונים האישיים שלכם, ואין להסתמך עליו לבדו לצורך קבלת החלטה פיננסית. שיעורי ריבית, מדרגות מס, עמלות והוראות רגולטוריות מתעדכנים מעת לעת, ולכן יש לוודא את הנתונים העדכניים במועד ההחלטה. אין באמור כדי להוות התחייבות לתוצאה כלשהי.
מקורות
- בנק ישראל, הוראת ניהול בנקאי תקין 329, מגבלות למתן הלוואות לדיור (חוזר ח-06-2852, 30/06/2026): https://boi.org.il/roles/supervisionregulation/nbt/nbt329/
- בנק ישראל, הוראת ניהול בנקאי תקין 451, נהלים למתן הלוואות לדיור: https://www.boi.org.il/media/utld2tgp/451.pdf
- בנק ישראל, חוזר ח-06-2540, אישור עקרוני ושמירת שיעור הריבית: https://boi.org.il/media/jappzqfn/h2540.pdf
- המפקח על הבנקים והמפקח על הביטוח, שיווק ביטוח חיים וביטוח מבנה אגב הלוואה לדיור (2005): https://boi.org.il/media/x1sma0by/h2160.pdf
- צו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס"ב-2002, נוסח משולב: https://www.boi.org.il/media/qy5cow0l/116.pdf
- רשות המסים, דע זכויותיך וחובותיך: מדריך למוכר ולרוכש זכות במקרקעין 2026: https://www.gov.il/BlobFolder/generalpage/guide-for-seller-right-in-land/he/Guides_knowrightinland_2026.pdf
- הכנסת, מרכז המחקר והמידע, שוק המשכנתאות בישראל: תיאור וניתוח (28/07/2021): https://fs.knesset.gov.il/globaldocs/MMM/c34c3121-b2ef-eb11-8128-00155d0af32a/2_c34c3121-b2ef-eb11-8128-00155d0af32a_11_18214.pdf