גרסה 1.0 · עודכן: ספטמבר 2026
מחזור משכנתא משתלם כשהחיסכון המצטבר גדול מעלות המהלך. העלות מורכבת מארבעה רכיבים, והמרכזי בהם הוא עמלת הפרשי היוון שקיימים רק במסלולים שבריבית קבועה, וגם שם רק כשהריבית בשוק נמוכה מהריבית שלכם. בפריים ובמשתנה בנקודת עדכון היא לרוב אפס. את הכדאיות מודדים בשני מספרים: נקודת האיזון, שאומרת מתי הכסף חוזר, והרווח בערך נוכחי, שאומר כמה באמת הרווחתם — ולא בהפרש הנומינלי, שמטעה. ועוד נקודה , ככל שהתקופה לסיום המשכנתא ארוכה יותר , הכדאיות למזור גבוהה יותר.
מדריך זה מיועד למי שכבר יש לו משכנתא ושוקל למחזר אותה. אם אתם לפני רכישה, המקום הנכון הוא מדריך המשכנתא המלא.
בסופו תדעו לקרוא מכתב יתרות לסילוק, להבין ממה מורכבת עמלת הפירעון המוקדם ואיך מקטינים אותה, לחשב בעצמכם אם המחזור משתלם, ולזהות את שלוש המלכודות שגורמות לאנשים למחזר. מהלך שלא הרוויח להם שקל.
זמן קריאה: כרבע שעה. אפשר גם לקפוץ לפרק הרלוונטי, כל פרק עומד בפני עצמו.
פרק 1: יש לנו משכנתא, אז למה לפתוח את זה עכשיו?
לקחתם משכנתא לפני כמה שנים. חתמתם, נשמתם לרווחה, והנחתם את זה מאחוריכם. זה בדיוק מה שרוב האנשים עושים, וזו בדיוק הסיבה שרובם משלמים יותר ממה שהם צריכים.
1.1 נקודת מבט אחרת
מחזור הוא לא הודאה בטעות. הוא תחזוקה. אף אחד לא מרגיש טיפש כשהוא מחליף ביטוח רכב כל שנה, אבל הוא כן ירגיש קצת פראייר אם יגלה פערים בתשלום מול אחרים. כאן זה בדיוק אותו דבר רק מה? במשכנתא זה מגיע בסכומים גדולים פי מאה.
לפי נתוני בנק ישראל, באוגוסט 2026 יותר מ-80% מסכום המחזורים (כ-4.2 מיליארד ש"ח מתוך כ-5 מיליארד) בוצעו בבנק המקורי, ורק כ-840 מיליון ש"ח עברו לבנק אחר. כידוע , המחזור הוא אפקטיבי כאשר עוברים מבנק לבנק , או שמביאים הצעה מהבנק המתחרה ואז לרוב הבנק שלכם ישווה את התנאים אבל לא ישפר אותם . אבל אם ממחזרים ללא הצעה נגדית לא תוזילו דבר כי הבנק לא ירגיש מאוים ולא יהיה מאותגר באובדן לקוח , ולכן הבנק לא ישפר לכם את הריביות הוא פשוט ייתן לכם במקרה הטוב את אותה עלות של ריבית . זה מתיישב עם העובדה ש15% מהמחזור היה רק בכדי להפחית את התשלום החודשי. ככה זה לצערי בארץ. הרוב חוסכים בכפיות מפסידים בדליים.
אבל אתם קצת שונים , איך אני יודע ? כי אתם קוראים את המדריך . אז אתם כבר מבינים שלבדוק זה כדאי ואתם פותחים את המשכנתא ובוחנים, אבל לא יודעים אם היא טובה או לא . בואו ניגע בנקודה הזו: מתי כדאי למחזר משכנתא ?
1.2 האלמנטים הבאים הם סיבות טובות למחזור והם גם הגורמים לכדאיות שבמחזור המשכנתא
- ירידת ריבית בשוק
- הפרופיל שלכם השתפר (היתרה ירדה, שיעור מימון נמוך יותר, ההכנסה שלכם עלתה)
- צורך לשנות את ההחזר החודשי (להקטין החזר או לסיים את המשכנתא בתקופה קצרה יותר).
- אתם רוצים לעשות איחוד הלוואות
- אתם רוצים לתקן תמהיל שכבר לא מתאים.
ירידת ריבית בשוק : ממחזרים כאשר הריבית במשק יורדת , וככל שהיא יורדת ויש פער בין הריביות: בין זו שלקחתם לבין זו שיש במשק , ובנוסף יש פרק זמן לא מבוטל וארוך לאורך חיי ההלוואה ,אז על פניו יש כדאיות יותר גדולה לבצע מחזור משכנתא.
שיפור בפרופיל שלכם : הכוונה לאחד או יותר מהפרמטרים הבאים יתרת המשכנתא ירדה, שיעור המימון נמוך יותר מאשר ביום הרכישה, ההכנסה והוותק שלכם טובים יותר, וההיסטוריה שלכם מול הבנק נקייה.
שינוי בצורך: הכוונה שההחזר החודשי שלכם לא תואם את מה שאתם רוצים להחזיר או יכולים להחזיר. וזה נע לשני הכיוונים ,קרי, החזר גבוה יותר או החזר נמוך יותר.
איחוד הלוואות : יש לכם הלוואות רבות מפוזרות , בתנאים שונים ומועדים שונים של פירעון . איחוד הלוואות עושה סדר, וסדר חוסך כסף.
תיקון תמהיל: התמהיל שלכם לא עונה על המגמה בשוק , למשל: אתם צופים ירידת ריבית לשנים הבאות ורוב התמהיל שלכם הוא בריבית קבועה לא צמודה . זה לא טוב . אתם תיקלעו לפער ריביות שיהפוך את המשכנתא שלכם ליקרה באופן יחסי . דוגמא נוספת : יש ציפייה במשק לאינפלציה גבוהה ובתמהיל שלכם רוב המשכנתא צמודה . זה אומר שהמשכנתא שלכם תתפח בגובה העלייה באינפלציה שלכם. שינוי בתמהיל הוא הקדמה של תרופה למכה. אחרת זו מכה שלא תהיה לה תרופה.
1.3 המקרה שילווה אותנו לאורך כל המדריך
כדי שלא נדבר בהפשטה, נשתמש לאורך המדריך במקרה אחד. משפחה שלקחה משכנתא במרץ 2020. חלפו שש שנים וחצי, ונשארו להם 17 שנים. כל מספר שתראו מכאן ואילך מגיע מהמקרה הזה.
ההלוואה הקיימת
| מסלול | יתרה | יתרת תקופה | ריבית |
| קבועה לא צמודה (קל"צ) | 520,000 ₪ | 204 חודשים | 5.20% |
| קבועה צמודה (ק"צ) | 260,000 ₪ | 204 חודשים | 3.10% + מדד 2.6% |
| סה"כ | 780,000 ₪ | החזר חודשי 5,490 ₪ |
ההצעה החדשה
| מסלול | סכום | תקופה | ריבית |
| קבועה לא צמודה | 780,000 ₪ | 204 חודשים | 4.10% |
| החזר חודשי 5,316 ₪ |
התוצאה, שורה אחר שורה
| שורה | סכום |
| הפחתה חודשית | 174 ₪ |
| פער התשלומים לכל התקופה (נומינלי) | 121,286 ₪ |
| שחיקת ערך הכסף | -41,682 ₪ |
| שווי הפער בכסף של היום | 79,603 ₪ |
| עמלת היוון (אחרי הפחתה של 30% לפי ותק) | -13,935 ₪ |
| עמלה תפעולית | -60 ₪ |
| עמלת הפרשי מדד | -282 ₪ |
| עלויות נלוות | -1,360 ₪ |
| הרווח האמיתי מהמחזור | 63,966 ₪ |
| נקודת איזון | 4 שנים ו-9 חודשים |
שימו לב למספר הראשון ולמספר האחרון. ההפחתה החודשית היא 174 שקל בלבד, סכום שנשמע זניח, ורוב האנשים היו מוותרים על המחזור בגללו. הרווח האמיתי הוא 63,966 שקל.
זה הלקח המרכזי של המדריך כולו, והוא מגיע מהמספרים ולא ממני: ההחזר החודשי הוא לא הסיפור.
שורה תחתונה : המדריך הזה לא ישכנע אתכם למחזר, הוא ילמד אתכם לבדוק: מה לבדוק ואיך לבדוק.
פרק 2: מה קיים במשכנתא שלכם?
לפני שמדברים על מה אפשר לשפר, צריך לדעת בדיוק מה יש לכם במשכנתא . קרי, מה היא מכילה מבחינת תמהיל , מסלולים , תנאי פירעון והחזר חודשי. רוב האנשים פשוט לא יודעים. לרוב הם יודעים כמה יורד להם מהחשבון כל חודש, וזה בערך הכול.
2.1 מה צריך לדעת לפני שממשיכים?
הכול מתחיל במסמך אחד: מכתב יתרות לסילוק. זה המסמך שבו הבנק שלכם אומר בשחור על גבי לבן כמה כסף צריך כדי לסגור את ההלוואה היום, וכמה זה יעלה לכם. בלי המסמך הזה אתם מנחשים, ואי אפשר לקבל החלטה על סמך ניחוש.
איך מבקשים? פונים לבנק שבו מתנהלת המשכנתא ומבקשים מכתב יתרות לסילוק, בכתב! אפשר דרך הסניף, דרך מוקד המשכנתאות או דרך האזור האישי, תלוי בבנק. אתם זכאים לקבל אותו, וזו לא בקשה חריגה.
מה חשוב לבקש במפורש? פירוט מלא של העמלה לפי רכיביה ולפי כל מסלול בנפרד, ולא רק שורת סיכום אחת. זו הנקודה שבה רוב האנשים מוותרים, ובדיוק שם מסתתר המידע שמאפשר לכם להתווכח.
מה תמצאו בו? את יתרת החוב בכל מסלול, את הריבית בכל מסלול, את התקופה שנותרה, את סכום העמלה, ואת התאריך שעד אליו הסכומים תקפים.
שלושת הדברים שחייבים להיות מולכם לפני שממשיכים הלאה: התמהיל והמסלולים, הריבית בכל מסלול וההחזר החודשי. אם אתם לא יודעים איזה אחוז מהמשכנתא שלכם יושב היום בפריים, אתם עוד לא מוכנים למחזר.
שימו לב, זו טעות ההזנה הנפוצה ביותר: המחשבון מבקש את יתרת התקופה, כלומר כמה חודשים נשארו לכם, ולא את התקופה המקורית שלקחתם. מי שמזין 300 חודשים במקום 204 מקבל תוצאה מנופחת ומטעה.
הערה חשובה: אל תסתמכו על מסך הסיכום באפליקציה. הוא מציג לרוב יתרה כוללת והחזר חודשי, בלי הפירוק למסלולים ובלי העמלה, ובדיוק שני אלה הם כל הסיפור.
מומלץ לרכז את יתרות המשכנתא בטבלה שבה יהיו הנתונים הבאים:
| סעיף | המצב הקיים | תנאי מחזור חדשים |
| מסלול | ||
| ריבית | ||
| שנים שנותרו | ||
| יתרה |
2.2 כך זה נראה כשמפרקים את זה:
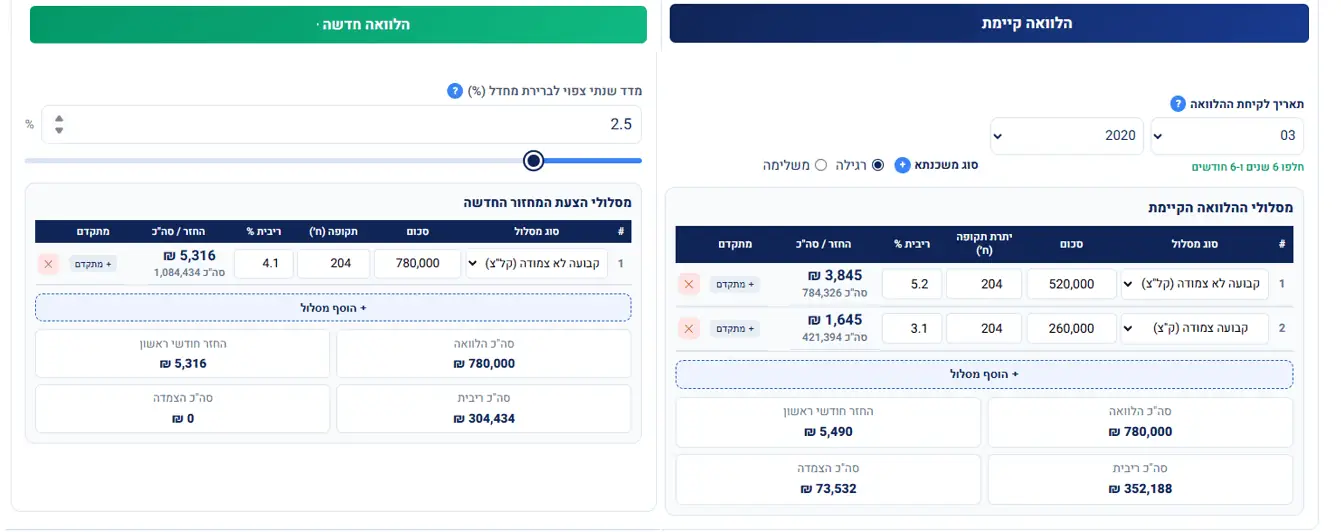
מסך ההלוואה הקיימת וההצעה החדשה במחשבון המחזור של "הריבית". במסך תזינו את נתוני ההלוואה הקיימת ואת ההלוואה החדשה. הדבר הראשון שאתם צריכים לבדוק הוא גובה ההחזר הכולל
המשפחה בדוגמה שנראה כאן חוסכת 174 ₪ בחודש. זה נשמע סכום זניח ואף מגוחך. בסוף המדריך תדעו למה החסכון הזניח הזה הוא בעצם 63,966 ₪, ולמה ההחזר החודשי הוא המספר שהכי קל לטעות בו.
2.3 אילו מסלולים ממחזרים?
בודקים את המחזור במסלולים בריבית הקבועה לא צמודה ובריבית הקבועה הצמודה למדד . לעיתים גם בריבית משתנה כל 10 שנים אם חל שינוי חד בריבית ויש עוד שנים רבות לנקודת העדכון.
ואילו מסלולים לרוב לא ממחזרים ?
מאחר ומסלולים בריבית פריים או משתנה מתעדכנים מול הריבית בשוק , כך כל המסלולים שחל בהם עדכון הם לא רלוונטיים למחזור.
פרק 3: עמלת הפירעון המוקדם
3.1 מה היא, ומתי היא בכלל קיימת?
זוכרים את הסיפוק או את ההקלה כשסגרתם אז את המשכנתא שלכם ? באותו הזמן גם הבנק שמח לסגור את העסקה ההיא , ומבחינתו עסקה סגורה היא עסקה שהוא יודע כמה הרוויח עליה . הבנק תמחר את הכסף לתקופה שסיכמתם ולא בכדי כתבתי בלשון עבר שהבנק הרוויח ולא הבנק ירוויח . ולמה זאת ? כי הבנק נועל את הרווח ביום מכירת המשכנתא כאשר במסלולים של הריבית הקבועה הרווח ננעל במספרים קבועים עד לסוף העסקה .
עכשיו אתם באים ואומרים , המממ יש מצב שאנחנו רוצים לצאת מהעסקה . אז זהו שיציאה מוקדמת שוברת את התמחור, ואם הריבית ירדה זה אומר שהבנק לא יוכל לקבל את הרווח שקיבל עליכם . עכשיו , כמו כל עסק הבנק לא רוצה להפסיד את העסקה שסגר , אז הוא אומר לכם : רוצים לצאת ? אין בעיה רק מה , שלמו לי את ההפרש של מה שאני אפסיד לאורך העסקה . להפרש הזה קוראים עמלת הפרשי ה-היוון של הריבית.
3.2 היוון, בשיטת נפרק ונרכיב
נתעכב שנייה על המושג הזה : היוון . לרבים מאיתנו זו מילה קצת מורכבת ומסובכת.
אז בואו קודם נפרק ואחר כך נרכיב בחזרה
נפרק : מאחר ואתם משלמים לבנק כל חודש סכום בגין המשכנתא אז התשלומים הללו הם רצף ארוך על פני ציר הזמן מרגע זה וקדימה אל תוך העתיד. ברגע שאתם פורעים את המשכנתא כל הרצף הזה חוזר מתחזית עתידית אל הנקודה הזו בהווה.
נרכיב: עכשיו הכל חוזר לערכי ההווה וליתר דיוק לנקודה זו בהווה וזה הבסיס למושג הזה. לכן זה נקרא היוון כי כל הפער הזה בכסף מתכנס אל ההווה. מה שנקרא כאן ובמזומן.
ההפרש הזה של ההיוון לא ניתן לגחמת הבנק , כלומר הבנק לא יכול לגבות מה שבא לו. ההפרש הזה מוסדר בצו של האוצר והנקודה שחייבת להיאמר כאן: זה לא קנס ואגב זה גם לא תמיד קיים. ההפרש הזה "צץ" במצב אחד בלבד, כפי שהזכרתי :כשהריבית בשוק היום נמוכה מהריבית שאתם משלמים על המשכנתא.
3.3 ממה מורכבת העמלה?
- בואו נצלול ונעמיק להפרש הזה ונראה ממה הוא מורכב:
- עמלה תפעולית. קטנה וקבועה, זניחה.
כמה משלמים ? עמלה תפעולית בסכום קבוע, העומדת כיום על 60 ש"ח. היא נגבית פעם אחת בגין פירעון מוקדם של ההלוואה על כל מסלוליה באותו מועד , כלומר לא לפי מסלול.
- עמלת איהודעה מוקדמת. היחידה שנמנעת לגמרי, בחינם, פשוט בהודעה בכתב מראש. רוב הלווים לא יודעים את זה. כמה משלמים ? עד 0.1% מהסכום הנפרע, וניתן להימנע ממנה בהודעה מוקדמת וביצוע הפירעון בתום 10 ימים ועד 45 ימים ממועד ההודעה
- עמלת הפרשי מדד. רק במסלולים צמודים, לשים לב שהן תלוית תאריך, לא תלוית סכום בלבד.
כמה משלמים ? בהלוואות צמודות מדד בלבד: על פירעון בין ה-1 ל-15 בחודש ניתן לגבות עמלה בגובה הסכום הנפרע כפול מחצית שיעור השינוי הממוצע במדד המחירים לצרכן ב-12 החודשים שקדמו לפירעון. אחרי ה-15 בחודש : אפס
- עמלת הפרשי היוון (הפרשי ריבית). זה הרכיב הגדול, וזה מה שיוצר את הסכומים המפחידים. הבנק משווה את הריבית שלכם לריבית הממוצעת בשוק היום על מסלול דומה לתקופה שנותרה, מחשב את הפער קדימה עד הסוף, ומהוון להיום. ככל שנשארו יותר שנים והפער גדול יותר, כך העמלה גדולה יותר.
כמה משלמים? פה יש לעשות בדיקה פרטנית לכל מסלול ולעשות סימולציה.
- הנחות. מהסכום המחושב יורדות הנחות שנקבעו בצו לפי ותק ומועד. תמיד לבקש פירוט מלא, לא רק שורה תחתונה. הנה טבלה המתייחסת לשיעורי ההפחתות:
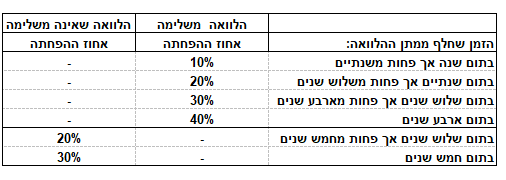
טבלת ההפחתות מהעמלה לפי ותק ההלוואה. כמה מהעמלה כבר לא תשלמו, לפי כמה שנים עברו.
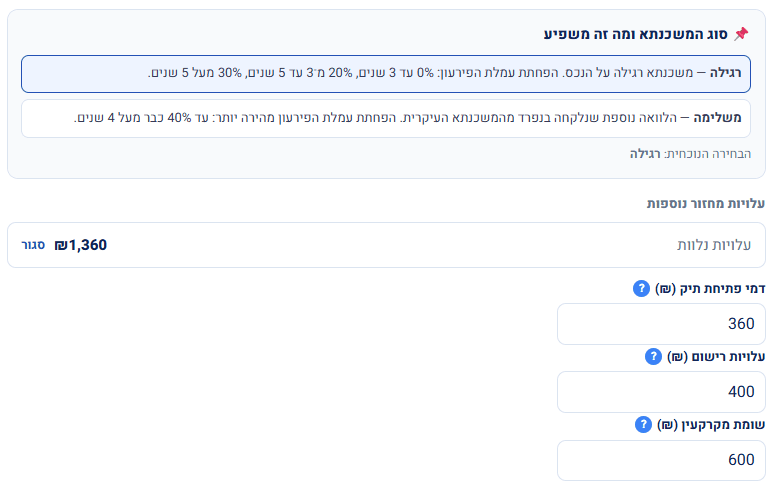
הנה דוגמא למשפחה
מחזור משכנתא ועלויות המחזור
ללא הפרשי ההיוון
3.4 האנקדוטה: מי בעצם מסבסד לכם את היציאה
אגב אנקדוטה , דווקא אלו שלא מתמקחים על הריביות מסבסדים לכם קצת את היציאה כי החישוב הוא מה שאתם לקחתם מול הממוצע של הריבית במסלול הזה שאנשים אחרים לקחו .
למה זה משנה לכם ? כי אם אתם קוראים את המדריך , אני יכול להניח ולקטלג אתכם כאנשים רציניים שלומדים את השוק ושיש סיכוי יותר מסביר שתשיגו תנאים יותר טובים מאשר מרבית האנשים רוב האנשים (וזה לא אני אומר , זו הסטטיסטיקה של חלק נכבד מנוטלי המשכנתאות) לא מתכוננים להליך הזה , לא משווים בין הבנקים , לא מתמקחים ולא לוקחים ליווי . מה כן עושים ? חותמים על ההצעה הראשונה .
מה זה עושה ? מעלה את הממוצע של הריבית של נוטלי המשכנתאות . וכמו שרפי רשף שואל: "איפה זה פוגש אתכם" ? בדיוק כאן בחישוב בין הריבית שאתם לקחתם לבין הריבית הממוצעת של כל מי שלקח משכנתא במסלול הזה , ואז הפער יותר קטן . תהנו.
3.5 למה יקר לצאת מקל"צ ומפריים לא?
זאת מאחר ובריבית הפריים אין היוון כי הריבית נעה עם השוק ומתואמת
איתו , אז אין פער להוון.
במשתנה יש נקודות עדכון שבהן יוצאים נקי. בקל"צ ובק"צ נעלתם ריבית, ולכן כל ירידת ריבית בשוק הופכת מיד לעמלה כזו.
3.6 למה למכתב היתרות יש תאריך תפוגה?
שימו לב לתאריך שמופיע במכתב. הסכום שכתוב בו אינו נכון לתמיד, והוא לא סתם ביורוקרטיה. שלושה דברים זזים כל הזמן: הריבית ממשיכה להיצבר על היתרה מדי יום, במסלול צמוד גם המדד ממשיך לזוז, ועמלת ההיוון עצמה מחושבת מול הריבית הממוצעת בשוק, שמתעדכנת מעת לעת.
המשמעות המעשית היא פשוטה: אל תתחילו לאסוף הצעות מבנקים לפני שיש בידכם מכתב עדכני, ואל תיתנו לו לפוג באמצע התהליך. אם הוא פג, תצטרכו לבקש חדש, והסכום עשוי להשתנות לשני הכיוונים.
מכתב כוונות (או מכתב יתרות לסילוק) מוגבל בזמן בגלל שינויי ריבית ומדד, וכפוף לרגולציה ברורה של בנק ישראל.
תוקף המכתב : לרוב, המכתב שיופק עבורכם יהיה תקף למשך 10 עד 14 ימים בלבד.
מחסום ה-15 לחודש: תוקף המכתב כמעט תמיד יפוג לפני ה-15 לכל חודש. הסיבה לכך היא שב-15 בחודש מתפרסם מדד המחירים לצרכן, אשר משנה את יתרת החוב במסלולים הצמודים. הבנקים מגבילים את התוקף כדי לא לספוג הפסדים במקרה של קפיצת מדד.
בדיקה ביום הביצוע: כפי שמצוין באישור העקרוני שקיבלתם, הגוף המלווה החדש תמיד יבצע בירור של היתרה העדכנית אצל הבנק הישן ממש ביום העברת הכספים בפועל, ללא תלות בתוקף הרשמי המודפס על המכתב.
לוח זמנים ריאלי לקבלת המכתב
- הפקה מיידית (דיגיטל): כיום, במרבית הבנקים ניתן להפיק את מכתב הכוונות באופן מיידי ועצמאי דרך האזור האישי באתר הבנק או באפליקציה (תחת פעולות במשכנתא/סילוק משכנתא).
- עד 3 ימי עסקים (פנייה לבנקאי): אם לא ניתן להפיק את המסמך דיגיטלית או שפניתם למוקד/סניף, הוראות הפיקוח על הבנקים מחייבות את הבנק להפיק ולמסור לכם את המכתב בתוך 3 ימי עסקים לכל היותר מרגע בקשתכם.
3.7 ומתי העמלה היא בכלל אפס ?
כדאי שתדעו שזו לא גזירת גורל, ובלא מעט מקרים היציאה לא עולה כמעט כלום. הנה המצבים:
כשהריבית בשוק גבוהה מזו שלכם. אין פער להוון, ולכן אין עמלת היוון. זה המצב הנפוץ ביותר שבו אנשים מופתעים לטובה.
בפריים ובמסלולים משתנים. בפריים אין היוון בכלל, ובמשתנה אפשר לצאת נקי בנקודת העדכון.
אחרי ההנחות. ככל שעברו יותר שנים, ההנחה מהעמלה גדלה, ולפעמים היא מוחקת חלק ניכר מהסכום.
בהלוואת זכאות. הלוואה מסובסדת מטעם המדינה פטורה מעמלת פירעון מוקדם, כך שהרכיב הזה בתמהיל שלכם לא נועל אתכם בכלל.
כדי שזה לא יישאר תיאורטי: הרצתי את אותה משפחה בדיוק, אבל עם ריבית קיימת של 3.5% במקום 5.2%. עמלת ההיוון יורדת לאפס, כי אין פער להוון. אותה משכנתא, אותה יתרה, אותו מועד, והעמלה נעלמת.
לכן, לפני שאתם נבהלים מהמילה עמלה: תבקשו את המספר. יכול להיות שאין ממה לפחד.
3.8 שתי החלטות ששוות לכם אלף שקלים
שני רכיבים מתוך העמלה תלויים לא בגובה ההלוואה אלא בתזמון ובנוהל, ואתם שולטים בשניהם:
| ההחלטה | בדוגמה שלנו |
| לפרוע אחרי ה-15 בחודש במקום לפניו | חוסך 282 ₪ |
| למסור הודעה מוקדמת בכתב | חוסך 780 ₪ |
בדוגמה שלנו מדובר ב‑1,062 שקל, על שתי דקות עבודה. אף אחד בבנק לא יזכיר לכם את זה, כי אף אחד לא חייב.
פרק 4: נקודת האיזון
כאן מגיע המספר שכולם מחפשים: תוך כמה חודשים החיסכון מכסה את עלות המהלך. הוא חשוב מאוד, אבל הוא לא מספיק לבדו, ואת זה כדאי להבין לפני שממשיכים.
4.1 מה נכנס לתוך "עלות המהלך"?
העמלה היא רק חלק מהסיפור, ומי שמסתכל רק עליה מקבל תמונה חלקית. מחזור הוא הלוואה חדשה לכל דבר, ולכן הוא גורר איתו את אותן עלויות פתיחה שהיו לכם בפעם הראשונה.
עמלת הפירעון המוקדם. כל ארבעת הרכיבים שפירטנו בפרק 3, אחרי ההנחות.
שמאות מחדש. הבנק החדש ירצה הערכת שווי עדכנית לנכס. על הבעיות הספציפיות של השמאות במחזור, ראו סעיף 9.4.
עמלת פתיחת תיק. בבנק החדש, ולעיתים ניתנת להנחה או לביטול במשא ומתן. שווה לבקש.
עורך דין ורישום. מחיקת השעבוד הישן ורישום החדש. לא תמיד נדרש, תלוי במבנה העסקה.
ביטוחים. פוליסת ביטוח חיים חדשה, ואיתה גם מחיר חדש לפי הגיל והמצב הבריאותי שלכם היום.
איך מחשבים את נקודת האיזון?
החישוב עצמו פשוט: לוקחים את סך העלות של המהלך, ומחלקים אותה בחיסכון החודשי. התוצאה היא מספר החודשים שאחריהם המהלך מתחיל להיות רווחי.
אבל יש כאן תנאי אחד שבלעדיו כל החישוב חסר ערך: החיסכון החודשי חייב להיות מחושב על אותה תקופה בדיוק. אם ההלוואה החדשה ארוכה יותר, ההחזר החודשי ירד ממילא, ומה שנראה כמו חיסכון הוא בעצם דחייה שעולה לכם יותר ריבית בסך הכול. תמיד להשוות תקופה מול תקופה, וסך תשלומים מול סך תשלומים.
ומה המספר הזה אומר
נקודת איזון של שנתיים על משכנתא שנותרו לה 18 שנה היא עסקה מצוינת: אתם משלמים פעם אחת ונהנים 16 שנה. אותה נקודת איזון בדיוק, על משכנתא שנותרו לה ארבע שנים, כמעט לא שווה את הטרחה. לכן הכלל הוא לא "כמה חודשים לנקודת האיזון", אלא "כמה זמן נשאר לי אחריה". זה ההבדל בין מחזור כדאי למחזור שנראה כדאי.
4.2 הפירוק המלא של המהלך: בטבלה אתם יכולים לראות את החישוב המלא
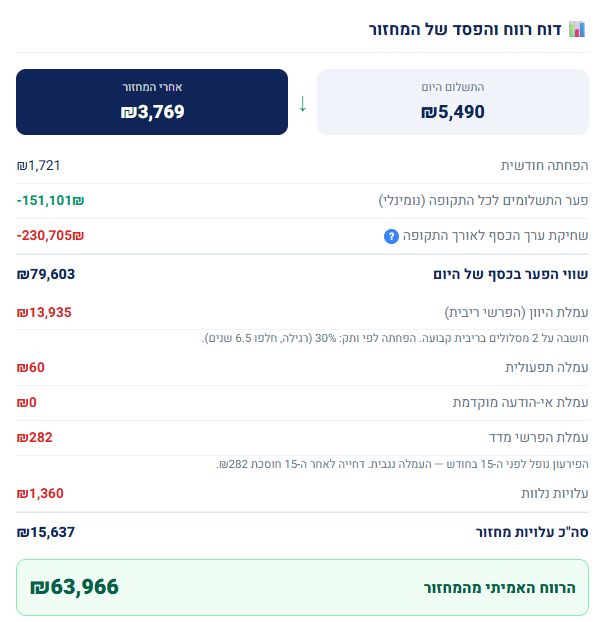
דוח הרווח וההפסד של המחזור.
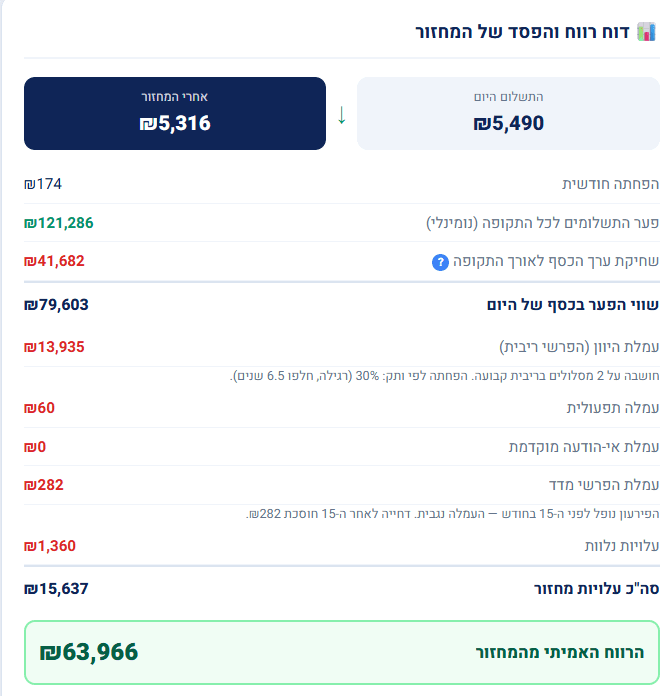
בחלק העליון החיסכון הגולמי ללא ניכוי העלויות . בחלק התחתון כל רכיבי העלות . השורה התחתונה היא שקובעת. ניתן לראות שחיסכון קטן של 174 שקלים בחודש צומחים ועולים לכמעט 64 א ששקלים.
טעות נפוצה היא להסתכל ולמדוד רק את פער התשלומים הגולמי אבל יש גם את שחיקת הכסף , קרי התשלום בגין הפרעון המוקדם והערך העתידי שאנו מאבדים וכן את ההצמדה למדד . אלמנטים שנכנסים במובהק למחשבון ולכן המדידה היא נקייה לאחר ניכוי כל העלויות .
4.3 מתי המחזור מתחיל להחזיר?
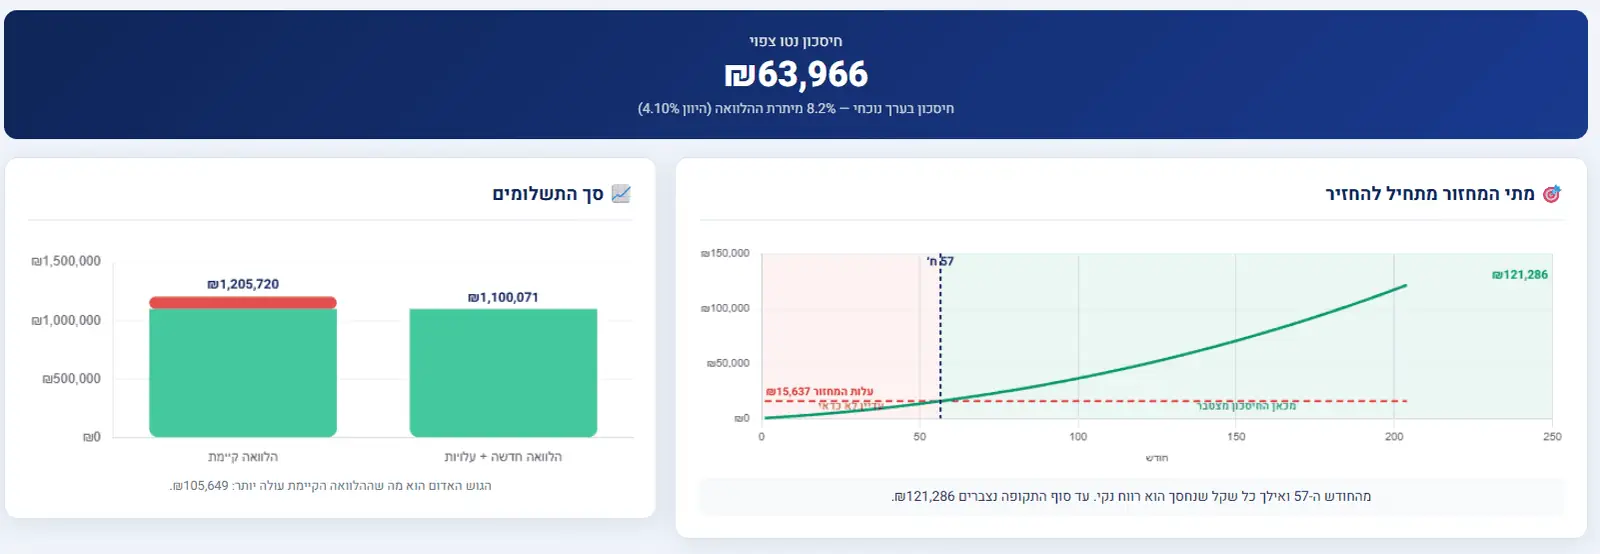
הגרף משמאל, השוואה בין סך התשלומים בשתי החלופות.
מימין, החלק הירוק שהוא החלק של החיסכון , וככל שהוא עולה החיסכון גדל
בצד השמאלי זה החלק שהמחזור עדיין לא משתלם והעלות גדולה מהחיסכון . הקו המקווקו היא הנקודה שבה העלות = חיסכון . במקרה הזה נקודה האיזון עומדת על 57 חודשים . ולאחר 57 חודשים המחזור מתחיל להשתלם .
4.4 שלושת המספרים שקובעים : עמלת היוון , חיסכון נטו , נקודת איזון . כדי לדעת אם המחזור משתלם נתמקד במספרים הללו
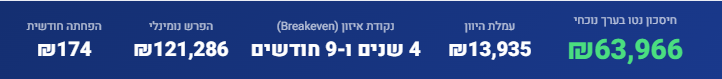
ככל שיש יותר זמן מנקודת האיזון והלאה, החיסכון מצטבר והופך ליותר ויותר כדאי.
4.5 המספר שקובע מתי, והמספר שקובע כמה
נקודת האיזון עונה על שאלה אחת בלבד: מתי הכסף חוזר לכיס. היא לא עונה על השאלה כמה הרווחתם, ואת זה אפשר ללמוד רק מהרווח בערך נוכחי.
ההבחנה הזאת נשמעת תיאורטית עד שרואים אותה במספרים. בפרק 6 תמצאו את אותה משפחה בדיוק, באותה הצעה, בשתי פריסות שונות: ההחזר החודשי ונקודת האיזון משתפרים דרמטית, וסך התשלומים גדל ביותר מ-150 אלף שקל. הרווח האמיתי, לעומת זאת, לא זז בשקל. זו המלכודת הנפוצה ביותר במחזור, ולכן הקדשנו לה פרק משלה.
פרק 5: התמהיל החדש
מחזור זה לא רק להוריד את הריבית. זו ההזדמנות לבנות מחדש תמהיל שמתאים למצבכם בהווה ולא לזה שאולי התאים לכם כשלקחתם את המשכנתא אי שם בעבר.
5.1 הפעם יש לכם מידע שלא היה לכם בפעם הראשונה
בפעם הראשונה בניתם תמהיל על סמך תיאוריה. עכשיו יש לכם משהו ששווה הרבה יותר: ניסיון. אתם יודעים איך זה הרגיש כשהפריים עלה, אתם יודעים אם ההצמדה למדד אכלה לכם את היתרה למרות שהחזרתם כל חודש את ההחזר החודשי, ואתם יודעים אם ההחזר החודשי היה נוח או מעיק.
זו הזדמנות אמיתית לתקן, ולא רק להוריד ריבית. שאלו את עצמכם שלוש שאלות: מה הפריע לי בפועל בחמש השנים האחרונות? מה אני צופה לגבי ההכנסה שלי בשנים הבאות? וכמה שנים אני באמת רוצה עוד להיות בפנים?
5.2 מה שלא משתנה
כללי בנק ישראל חלים על ההלוואה החדשה בדיוק כמו על הראשונה. לפחות שליש מהמשכנתא חייב להיות בריבית קבועה, ומגבלת יחס ההחזר להכנסה נבחנת מחדש. אתם לא ממשיכים הלוואה, אתם לוקחים אחת חדשה, וכל הבדיקות נעשות מההתחלה.
נקודה שנעימה פחות לשמוע: גם ההכנסה שלכם נבדקת מחדש. אם המצב התעסוקתי השתנה לרעה מאז, זה יכול להשפיע על מה שיאשרו לכם, ולפעמים כדאי לבדוק את זה לפני שבכלל מתחילים תהליך של מחזור משכנתא.
5.3 הטעות הנפוצה
לשחזר את אותו תמהיל בדיוק, רק בריבית נמוכה יותר. זה נוח, זה מהיר, וזה מחמיץ את חצי הערך של המהלך. אם התמהיל הישן לא התאים לכם, גם בריבית טובה יותר הוא לא יתאים.
פרק 6: מתי לא למחזר
אם קראתם עד כאן ואתם כבר משוכנעים לצאת לדרך, זה הפרק שנועד לעצור אתכם.
6.1 המלכודות
- תזהרו מהחזר חודשי נמוך יותר שהוא בעצם תקופה ארוכה יותר. זו הטעות הנפוצה ביותר. תמיד להשוות סך תשלומים, לא שורה חודשית.
- מלכודת העלויות הנלוות: דבר ראשון תזהרו מביטול ביטוח חיים לפני שאתם עושים חיתום למשכנתא החדשה, במיוחד אם מצב הבריאות שלכם השתנה לרעה או שאימצתם הרגלים בריאותיים רעים. פוליסה חדשה נקבעת לפי הגיל והמצב הבריאותי היום ובנוסף יש עלויות נלוות. אז אם הציעו לכם ריבית יותר טובה ונשמע לכם שתחסכו כסף . תחשבו שוב ,לא בטוח . למה אני סקפטי? כי זה תלוי בדיקה . אם תסתכלו בסימולציה ששמתי לכם מהמחשבון , החיסכון הגולמי מתחיל ב 121 אלף שקלים ואחרי שמורידים את השחיקה של הכסף ואת העלויות הנלוות כולל את קנס ההיוון אנחנו מסיימים עם מחצית מהסכום הזה . כשהמחזור מתחיל בנקודה נמוכה יותר או שהקנס גבוה , יכולים להציג לכם חיסכון גבוה וראיתי כאלו הצעות מפתות , אבל כשעושים את החשבון האמיתי , כזה שלא מתפשר ומעגל פינות. ולסיכום אני אומר שחשבתם שקניתם ענבים אבל נשארתם עם צימוקים .
- מלכודת פריסת התשלומים . כשההחזר החודשי יותר נמוך זה לא פתרון , זה רק עושה את הייאוש הרבה יותר נוח . ולכן אם אתם בסחרחורת הוצאות כרונית שימו לב שמחזור לא פותר בעיה תזרימית אמיתית, הוא רק דוחה אותה, ומי שנמצא במצוקה ומורידים לו את ההחזר על ידי הארכת תקופה, ישלם על זה הרבה.
אז הנה המשפחה שלנו עם מחזור יותר נוח בתשלום החודשי ובפריסה ל360 תשלומים
המלכודת: אותו מחזור, פריסה אחרת
הנה אותה משפחה בדיוק, אותה הצעה, אותה ריבית של 4.1%. ההבדל היחיד הוא התקופה: פעם אחת ל204 חודשים, שזו יתרת התקופה הקיימת שלהם, ופעם אחת ל360 חודשים.
| 204 חודשים | 360 חודשים | |
| הפחתה חודשית | ₪174 | ₪1,721 |
| נקודת איזון | 57 חודשים | 10 חודשים |
| פער התשלומים לכל התקופה | 121,286 ₪ | 151,101 – ₪ |
| הרווח האמיתי | 63,966 ₪ | 63,966 ₪ |
תסתכלו על השורה האחרונה. אותו סכום בדיוק, עד השקל.
איך זה ייתכן. ? התשובה פשוטה יותר משהיא נשמעת. ההלוואה החדשה נלקחת בריבית 4.1%, ומחושבת לפי אותה ריבית. לכן, בין אם תפרסו אותה על 17 שנה ובין אם על 30, היא שווה היום בדיוק 780,000 שקל. בפריסה הארוכה תשלמו הרבה יותר שקלים, אבל תשלמו אותם מאוחר יותר, ובאותה ריבית. שני הדברים מתקזזים במדויק.
מכאן נובע דבר אחד שכדאי לזכור: החיסכון מהמחזור מגיע כולו מהפער בין הריבית הישנה לחדשה. לא ממשך התקופה. התקופה קובעת איך זה מרגיש כל חודש, לא כמה זה שווה בכסף.
ולמה זו מלכודת ? כי שני המספרים שכל אדם מסתכל עליהם השתפרו דרמטית. ההחזר החודשי ירד כמעט פי עשרה, ונקודת האיזון התקצרה פי חמישה. הבנקאי יראה לכם בדיוק את שני אלה, ובצדק מבחינתו: זה מה שהלקוח מבקש לשמוע, והוא רוצה למכור.
מה שלא יופיע במצגת הוא ששני אלה נקנו במחיר. בפריסה הארוכה תשלמו 151,101 ₪ יותר בסך הכול, תישארו חשופים לסיכון עוד 13 שנה, ותשלמו ביטוח חיים לאורך כל התקופה הזאת.
מה שקורה כאן במילים פשוטות: ההקלה של 1,721 שקל בחודש אמיתית, אבל היא נגמרת. בחודש 205 ההלוואה הישנה הייתה מסתיימת, ובמקום לשלם אפס תשלמו 3,769 שקל עוד 156 חודשים. זה הרגע שאף אחד לא מראה לכם, והוא בדיוק מה שמאזן את החשבון.
הכלל שיוצא מכאן: תשוו תמיד קודם באותה תקופה. הרווח בערך הנוכחי הוא מה שאומר לכם אם המהלך שווה. אחרי שהחלטתם שהוא שווה, ורק אז, תחליטו אם אתם רוצים לפרוס אותו אחרת. הארכת תקופה היא החלטה תזרימית לגיטימית, לא חיסכון. מי שמערבב בין שתי ההחלטות הללו משלם על זה, בלי לדעת.
המחשבון מציג את ההסבר המלא , הנה ההסבר בדוגמא שלנו :
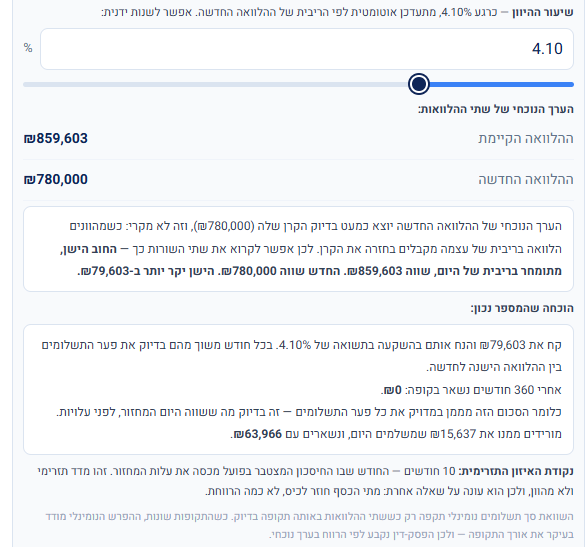
מה שהארכת התקופה כן עושה: מגדילה את סך התשלומים ב151,101 שקל, מאריכה את החשיפה לסיכון ב13 שנים, ומוסיפה 13 שנות ביטוח חיים. הערך הכלכלי זהה, המחיר האמיתי לא.
פרק 7: גרירה, איחוד הלוואות ומצבים מיוחדים
7.1 גרירת משכנתא, ולמה היא לא מחזור
גרירת משכנתא היא העברת המשכנתא הקיימת שלכם, על התנאים שלה, מהנכס הישן לנכס חדש. המשכנתא נשארת אותה משכנתא, רק הבטוחה מתחלפת. מחזור, לעומת זאת, סוגר את ההלוואה הישנה ופותח חדשה.
ההבדל המעשי הוא כסף: בגרירה אתם לא פורעים כלום, ולכן אין עמלת פירעון מוקדם. מכאן הכלל: אם הריבית שלכם היום טובה מזו שבשוק, גרירה עדיפה כמעט תמיד. אם הריבית שלכם גרועה מזו שבשוק, אין סיבה לגרור חוב יקר לנכס החדש, ועדיף למחזר.
הרבה אנשים עושים שילוב: גוררים את המסלולים שהריבית בהם טובה, וממחזרים את השאר. זה לגיטימי לחלוטין, וזה בדרך כלל הפתרון הנכון.
מבחינת הבנק מדובר בהעברת הביטחונות שלו מנכס אחד לנכס אחר. לכן, הבנקים מתייחסים לתהליך זה במלוא הרצינות, כמעט כמו לאישור משכנתא חדשה בכל הקשור לבדיקת הנכס.
מה הבנקים דורשים בפועל לאישור גרירה?
- הוכחת ביטחונות בנכס החדש: הבנק חייב לוודא שהדירה החדשה מספקת לו רשת ביטחון טובה. תצטרכו להציג חוזה רכישה חתום, נסח טאבו עדכני (או אישור זכויות), והכי חשוב – דו"ח שמאי מקרקעין מטעם הבנק המאשר את שווי הנכס החדש ומצבו התכנוני.
- עמידה ביחס המימון (LTV): הבנק יבדוק שסכום המשכנתא שאתם גוררים לא חורג מאחוז המימון המותר בחוק ביחס לשווי הדירה החדשה. אם הדירה החדשה זולה משמעותית מהקודמת, ייתכן ותידרשו לפרוע חלק מהמשכנתא לפני הגרירה כדי לעמוד במגבלות המימון.
- אימות כושר החזר (במקרים מסוימים): אם אתם גוררים את אותה הלוואה בדיוק, התהליך פשוט יותר. אולם, אם אתם זקוקים גם ל"משכנתא משלימה" לרכישת הנכס היקר יותר, או אם היו לכם חריגות או פיגורים בתשלומים לאחרונה, הבנק יבקש תלושי שכר ודפי חשבון עדכניים כדי לבחון מחדש את יכולת ההחזר שלכם.
- פתרון לפער זמנים (גרירה לפיקדון): הבנק לא מסכים שהכסף שלו יהיה ללא כיסוי. אם אתם מעבירים את החזקה בנכס הישן לפני שיש לכם נכס חדש לרשום עליו שעבוד, הבנק ידרוש לגרור את המשכנתא לתוך פיקדון בנקאי סגור או ערבות בנקאית. הכסף "ישכב" שם (ואתם תמשיכו לשלם את ההחזר החודשי) עד שתרכשו את הדירה החדשה ותרשמו עליה את השעבוד.
לוחות זמנים ריאליים לתהליך הגרירה
- בקשה ואישור עקרוני: 3-5 ימי עסקים מרגע הגשת בקשת הגרירה והצגת חוזי המכר והרכישה.
- שמאות מקרקעין: כ-7 עד 10 ימים (כולל תיאום, ביקור בנכס והעברת הדו"ח לבנק).
- טיפול משפטי וביטחונות: 10-14 ימים. זהו החלק הביורוקרטי ביותר, הכולל הסרת שעבוד מהדירה הישנה (לעתים מול עורכי הדין של הקונים שלכם) ורישום משכונות, הערות אזהרה או התחייבויות לרישום משכנתא על הדירה החדשה.
- זמן כולל משוער: כדאי להיערך ל-3 עד 5 שבועות ברוטו מהרגע שהגשתם את הניירת הראשונית ועד לסיום סבב החתימות והעברת השעבודים בפועל.
7.2 מוכרים וקונים באותה נשימה
זה המצב שבו הגרירה הכי רלוונטית, וגם הכי מסובכת, כי שלושה לוחות זמנים צריכים להיפגש: המכירה, הקנייה והמשכנתא שביניהן. הנכס הישן משועבד לבנק, והשעבוד הזה צריך לרדת כדי שהמכירה תושלם, אבל הכסף שמשחרר אותו מגיע מהעסקה החדשה.
הכלל היחיד שחשוב כאן: אל תחתמו על תאריכים בשני החוזים לפני שבדקתם מול הבנק אם לוח הזמנים בכלל אפשרי.
הקונה של הדירה שלה רצה לשלם מאוחר ככל האפשר, ורוב כספו מגיע ממשכנתא שמשתחררת רק במסירה. המוכר של הדירה שהיא קנתה דרש לקבל מוקדם ככל האפשר, ודרש תשלום ראשון גדול בחתימה.
התוצאה היתה בשל חוסר תשומת לב של העורכי דין : פער של כסף שלא היה לה אותו .
היא הרימה לי טלפון , קצת בלחץ על גבול ההסטריה שגילתה שהיא צריכה להעביר 220 אלף שקלים שלא היו לה אותם , ויש חודש וחצי בין החוזים. מה עושים שאלה בקול סדוק מלחץ ?
קודם כל נרגעים עניתי ויש פתרונות. באמת שאלה ? מהם ?
אז ככה עניתי לה:
קודם כל , בואי נפנה לשני הצדדים ופשוט ננסה לתקן את החוזה . למה ? כי לתקן את החוזה בהסכמה לא עולה כלום. רוב האנשים רצים לבנק לפני שניסו את הדבר הפשוט. . מוכר שמבין שהחלופה היא עסקה שמתפוצצת לרוב מוכן להזיז שבועות. כל שקל שנחסך כאן נחסך במאה אחוז, בלי ריבית.
אם לא יעלה בידנו , נבקש הלוואת גישור. זו הלוואה קצרה שנועדה בדיוק לפער הזה . היתרון האמיתי שלה הוא שהיא לא מגדילה את ההחזר החודשי הקבוע שלכם, ולכן לא פוגעת ביחס ההחזר של המשכנתא החדשה. התנאים, התקופה המרבית והריבית משתנים בין הבנקים ולאורך הזמן.
ובמקביל — גרירת המשכנתא. אם את ממילא מעבירה חלק מההלוואה הקיימת מהדירה הישנה לחדשה, לא נסגור אותה, ולכן אין עמלת פירעון מוקדם, ואין צורך להפנות את הכסף הראשון מהמכירה לסילוקה. . הרחבנו על כך בסעיף 7.1.
ועוד משהו אמרתי לה , יש תהליך שמקצר את הפער בלי שום הלוואה: עבודה על מכתב הכוונות. ככל שהוא מוצא מוקדם ומדויק יותר, כך הכסף ממכירת הדירה משתחרר מהר יותר. זה צוואר בקבוק שלוקח לעיתים שבועות, והוא כמעט תמיד ניתן לקיצור בלחיצה מסודרת על שני הבנקים.
היא נרגע , לשמחתנו הקונה שלה היה אדם נחמד ומקסים , הוא הבין את הסיטואציה והיה מוכן להקדים את התשלום בלי לדרוש תמורה. הלחץ ירד והבעיה נפתרה.
7.3 איחוד הלוואות לתוך המשכנתא
הרעיון מפתה: יש לכם הלוואות יקרות, הלוואת רכב, מסגרת, אולי כרטיס אשראי, והריבית עליהן גבוהה בהרבה מריבית משכנתא. אז למה לא לאחד אותן לתוך המשכנתא ולשלם ריבית נמוכה?
לפעמים זה באמת נכון, ולפעמים זו הטעות היקרה ביותר שתעשו. הסיבה היא שאתם מבצעים כאן שני שינויים ולא אחד: אתם מורידים את הריבית, אבל אתם גם מותחים חוב שהיה אמור להיגמר בעוד שלוש שנים על פני עשרים שנה. ריבית נמוכה יותר על תקופה ארוכה בהרבה יכולה בקלות להסתכם ביותר כסף.
ויש כאן עוד דבר, פחות מספרי ויותר חשוב: חוב צרכני הוא חוב לא מובטח. ברגע שאיחדתם אותו לתוך המשכנתא, הפכתם אותו לחוב שמשועבד לדירה שלכם. הסיכון השתנה, גם אם ההחזר החודשי נראה נוח יותר.
הכלל שאני עובד לפיו: לאחד רק אם התקופה שנותרה לחוב הצרכני דומה לתקופה שאתם פורסים אותו עליה, ורק אם זה נובע ממבנה חוב לא יעיל, ולא ממצוקה תזרימית שוטפת. איחוד לא פותר בעיה של הוצאות גדולות מהכנסות, הוא רק דוחה אותה.
7.4 כששני הלווים כבר לא ביחד
פרידה או גירושין מייצרים מצב שבו שני אנשים חתומים על הלוואה אחת, ואחד מהם רוצה לצאת. חשוב להבין נקודה אחת: הסכם ביניכם, גם אם אושר בבית משפט, לא משחרר אף אחד מהחוב מול הבנק. מבחינת הבנק שניכם ערבים עד שהוא יאמר אחרת.
כדי לשחרר לווה אחד, הבנק צריך לבחון מחדש את ההלוואה על שם הנותר בלבד: האם ההכנסה שלו לבדה עומדת ביחס ההחזר. אם התשובה היא לא, לא יהיה שחרור, גם אם שניכם מסכימים.
בפועל, במקרים כאלה מדובר לרוב במחזור מלא ולא בשינוי טכני של שמות. וכאן העמלה שדיברנו עליה בפרק 3 נכנסת לתמונה בדיוק ברגע הכי לא נוח.
פרק 8: אותו בנק או בנק אחר
הבנק שלכם מעדיף שתמחזרו אצלו, ואתם יכולים להשתמש בזה.
8.1 להשוות תפוח לתפוח
כשאתם פונים לכמה בנקים, כל אחד יציע לכם תמהיל קצת אחר, ואז אי אפשר להשוות. הפתרון הוא לא להיות נחמדים: אתם מכתיבים את הסל, לא הם.
קחו שניים או שלושה תמהילים קבועים שאתם בונים מראש, ובקשו מכל בנק לתמחר בדיוק אותם. אותם מסלולים, אותם סכומים, אותה תקופה. רק כך תראו מי באמת זול יותר, ולא מי טוב יותר בלארוז את ההצעה.
אם בנק מציע לכם סל משלו, מצוין, תקשיבו. אבל תבקשו ממנו לתמחר גם את הסלים שלכם, אחרת אין לכם מול מה למדוד.
8.2 מה נדרש כדי לעבור לבנק אחר
מעבר לבנק מתחרה הוא הליך מלא, לא העברת שורה במחשב. תצטרכו אישור עקרוני חדש, מסמכי הכנסה עדכניים, שמאות, מכתב כוונות מהבנק הישן, ורישום שעבוד חדש אחרי מחיקת הישן. זה לוקח זמן, ורוב העיכובים נובעים מתיאום בין שני הבנקים ולא מהבנקים עצמם.
8.3 הקלף שיש לכם ביד
הבנק שלכם ממש לא רוצה לאבד אתכם. הוא כבר מכיר אתכם, אין לו עלויות גיוס, והנכס כבר משועבד לו. לכן, ברוב המקרים, הצעה כתובה מבנק מתחרה משפרת את ההצעה בבית.
היתרון של להישאר הוא בעלויות: אין מכתב כוונות, לרוב אין רישום שעבוד מחדש, ולפעמים גם השמאות מתייתרת. בסכומים גבוליים זה מה שמכריע. אבל אל תישארו רק בגלל הנוחות, תישארו רק אם המספרים מצדיקים.
ולסיום, משהו שלא נעים להגיד: אף בנק לא ייתן לכם את התנאים הטובים ביותר שלו בהצעה הראשונה. זה לא בגלל שהוא לא הוגן, זה פשוט שככה זה עובד.
פרק 9: התהליך בפועל
אתם כבר עשיתם את זה פעם, אז הפרק הזה קצר.
9.1 מכתב הכוונות
מחזור משכנתא הוא לא רק אירוע פיננסי אלא גם אירוע משפטי .
מכתב הכוונות נופל במשבצת הזו.
כאשר אתם ממחזרים משכנתא ועוברים מגוף מממן אחד לגוף אחר נדרש תיאום משפטי ופיננסי בין שני הגופים כדי להבטיח מעבר חלק. הכלי המרכזי שמאפשר את המעבר הזה הוא מכתב כוונות. הנה הסבר מקצועי וברור על התהליך.
מכתב כוונות הוא מסמך משפטי רשמי המונפק מטעם הגוף המלווה הנוכחי אשר מחזיק בשעבוד על הנכס שלכם. במסמך זה מצהיר הגוף המלווה ומתחייב כי ברגע שיקבל את התשלום המלא לסילוק החוב הוא ידאג להסיר את השעבוד הרשום על הנכס. ההתחייבות הזו קריטית מכיוון שהיא מעניקה לגוף המלווה החדש את הביטחון הנדרש להעביר את הכספים.
9.2 מי מוציא אותו ומה התפקיד שלכם
הגוף שמנפיק את המסמך הוא הבנק או חברת הביטוח שבהם מתנהלת המשכנתא המקורית שלכם. מכיוון שהם אלו שהנכס משועבד לטובתם כרגע רק הם מוסמכים משפטית להגדיר באילו תנאים ולאיזה חשבון יש להעביר את הכסף כדי שהם יסכימו להסיר את הערת האזהרה או השעבוד.
מי מבקש את המכתב ומה התפקיד שלכם ?
אתם כלקוחות שממחזרים את ההלוואה מהווים את החוליה המקשרת. התפקיד שלכם הוא ליזום את התהליך ולפנות לגוף המלווה הנוכחי בדרישה להפיק עבורכם את מכתב הכוונות. לאחר שהמסמך הופק באחריותכם לאסוף אותו ולהעביר את מכתב הכוונות המקורי והעדכני לידי הגוף המלווה החדש. ללא המעורבות שלכם ואישורכם הגופים אינם יכולים להעביר ביניהם את המסמכים.
9.3 איך זה מתבצע בפועל?
כאשר תהליך המחזור יגיע לשלב הסופי הגוף המלווה החדש ישתמש בכספי ההלוואה החדשה שאישר לכם ויעביר אותם ישירות אל הגוף המלווה הישן. שחרור הכספים הזה מצד הגוף החדש יתבצע אך ורק כנגד הצגת מכתב כוונות מקורי ובתוקף. ממש ביום העברת הכסף הגוף החדש יוודא שוב את היתרה העדכנית מול הגוף הישן כדי להבטיח שסכום ההעברה מכסה את החוב במלואו
9.4 מה עוד נדרש?
בשמאות שאתם מוציאים בהפנייה מהבנק יש שלוש בעיות : הרלוונטיות שלה קצרה בזמן , היא ממוענת לבנק שהפנה אתכם , ולא כל השמאים עובדים עם כל הבנקים . אם תרצו להעביר את השמאות לבנק אחר שאיתו תרצו לסגור אתם תצטרכו לעשות שלושה דברים :
- לוודא שהשמאי נמצא ברשימת השמאים מטעם הבנק
- לעדכן את השמאות או להוציא חדשה
- לבקש מהשמאי להסב את השמאות ולמען אותה לבנק הממחזר
9.5 חמישה צעדי בדיקה
- לפנות לבנק שלכם ולבקש מכתב יתרות לסילוק עם פירוט מלא של העמלה.
- בדיקה של גובה הריביות בשוק היום (במסלולים הרלוונטיים)
- לוודא שמשווים תקופה מול תקופה.
- לבדוק גם מול בנקים אחרים. עצם הבדיקה משפרת את ההצעה בבית , לרוב הבנק שלכם ישווה.
- הכי חשוב : להריץ במחשבון ולבדוק תוך כמה חודשים החיסכון מכסה את עלות המהלך
- (נקודת האיזון, וגם הרווח בערך נוכחי, כפי שמוסבר בפרק 4).
- החישוב הוא כזה , מצד אחד הבנק קונס אתכם מצד שני נוצר חיסכון שמכסה ככל שיש יותר זמן על הקנס , נקודת האיזון היא זו שבה הקנס = חיסכון , ככל שיש יותר זמן מנקודת האיזון וקדימה אז החיסכון מצטבר יותר ויותר והופך בהתאמה ליותר ויותר כדאי .
9.6 המסמך שאתם לוקחים לבנק
בסוף הבדיקה אפשר להפיק מהמחשבון דוח מסודר בן ארבעה עמודים: ההשוואה בין ההלוואות, פירוט של איך חושב הרווח שלכם, ניתוח רגישות לשינויי ריבית ולוחות סילוקין.
לוח סילוקין כזכור זה הלוח שמציג לכם את הפירוט לתשלומים ומציג כמה תשלמו בכל נקודת זמן ומה מרכיב כל תשלום (רביית , קרן) זה המסמך שאתם מביאים איתכם לפגישה, ומהניסיון שלי עצם הנוכחות שלו על השולחן משנה את אופי השיחה.
9.7 שגר ואל תשכח
מחזור לא חייב להיות אירוע חד פעמי. שווה לבדוק כל כמה שנים, ובעיקר אחרי שינוי בריבית בנק ישראל.
אם יש דבר אחד שכדאי שתיקחו מכאן, זה שהמשכנתא שלכם היא לא החלטה שקיבלתם פעם אחת וזהו. היא הוצאה חודשית שממשיכה עשרים שנה, ומגיע לה בדיקה תקופתית בדיוק כמו כל הוצאה אחרת.
לפני שאתם פונים לבנק, כדאי לבדוק את עצמכם. במחשבון המחזור אפשר להזין את ההלוואה הקיימת ואת ההצעה החדשה, ולראות את עמלת הפירעון, את החיסכון נטו ואת נקודת האיזון, בדיוק כמו בדוגמאות שראיתם לאורך המדריך.
מחשבון מחזור המשכנתא של הריבית: https://pensyoter.co.il/הריבית/מחזור-משכנתא/ · טלפון 050-3817327 · וואטסאפ: https://wa.me/972503817327
נספח א׳: מילון מונחים
המונחים לפי סדר האלף-בית, עם הפניה לפרק שבו הם מוסברים בהרחבה.
גרירת משכנתא. העברת המשכנתא הקיימת, על תנאיה, מהנכס הישן לנכס חדש. אין פירעון, ולכן אין עמלת פירעון מוקדם. פרק 7.
הלוואת זכאות. הלוואה מסובסדת מטעם המדינה, צמודת מדד ובריבית קבועה, הפטורה מעמלת פירעון מוקדם. פרק 3.
היוון. תרגום של סכומים עתידיים לערך שלהם היום. הבסיס לחישוב הרכיב המרכזי בעמלת הפירעון. פרק 3.
יתרה לסילוק. הסכום הדרוש כדי לסגור את ההלוואה במועד מסוים, כולל העמלות. פרק 2.
יתרת תקופה. מספר החודשים שנותרו להלוואה, להבדיל מהתקופה המקורית. פרק 2.
לוח סילוקין. השיטה שלפיה מתחלק כל תשלום בין קרן לריבית. שפיצר או קרן שווה. פרק 9.
מחזור. סגירת ההלוואה הקיימת ופתיחת הלוואה חדשה במקומה, בתנאים אחרים.
מכתב יתרות לסילוק. מסמך רשמי מהבנק שמפרט את היתרה, את העמלה ואת מועד התוקף. פרקים 2 ו-3.
מכתב כוונות. התחייבות של הבנק הישן למחוק את השעבוד ברגע שיקבל את הסכום הנקוב. פרק 9.
נקודת איזון. מספר החודשים שאחריהם החיסכון מכסה את עלות המהלך. פרק 4.
עמלת אי-הודעה מוקדמת. עמלה שנמנעת לחלוטין בהודעה בכתב מראש. פרק 3.
עמלת הפרשי היוון. הרכיב המרכזי בעמלת הפירעון, הנובע מהפער בין הריבית שלכם לריבית הממוצעת בשוק. פרק 3.
עמלת הפרשי מדד. עמלה במסלולים צמודים בלבד, שתלויה בתאריך הפירעון בחודש. פרק 3.
ערך נוכחי. שווי של סכום עתידי במונחי היום. זה מה שהופך פער נומינלי לרווח אמיתי. פרק 4.
שחיקת ערך הכסף. ההפרש בין הסכום הנומינלי שנחסך לבין שוויו בכסף של היום. פרק 4.
שיעור מימון. היחס בין יתרת ההלוואה לשווי הנכס. במחזור הוא לרוב נמוך מזה שהיה ביום הרכישה, וזה לטובתכם. פרק 1.
שעבוד. הרישום המשפטי שהופך את הנכס לביטחון של הבנק. במחזור, הישן נמחק והחדש נרשם. פרק 9.
נספח ב׳: שאלות ותשובות
השאלות ששואלים אותי הכי הרבה בנושא מחזור, בתשובות קצרות.
כמה זה עולה לצאת מהמשכנתא הקיימת?
תלוי במסלולים ובריבית בשוק. בפריים ובמשתנה בנקודת עדכון לרוב אפס. בקבועה, זה נגזר מהפער בין הריבית שלכם לריבית הממוצעת היום. פרק 3.
איך אני יודע כמה בדיוק?
מבקשים מכתב יתרות לסילוק עם פירוט מלא לפי מסלול. זה מסמך שאתם זכאים לו. פרק 2.
האם אפשר למחזר רק חלק מהמשכנתא?
כן. אפשר למחזר מסלול אחד ולהשאיר את השאר, וזה לעיתים קרובות הפתרון הנכון. פרק 2.
ההחזר החודשי ירד, אז חסכתי, נכון?
לא בהכרח. אם התקופה התארכה, ההחזר יורד ממילא. תשוו סך תשלומים ורווח בערך נוכחי. פרק 4.
כמה זמן לוקח כל התהליך?
תלוי בעיקר בתיאום בין הבנקים ולא בבנקים עצמם. מכתב יתרות ומכתב כוונות הם צווארי הבקבוק. פרק 9.
אפשר למחזר אצל בנק אחר?
כן, וזה לגיטימי לחלוטין. לעיתים עצם הבדיקה משפרת את ההצעה בבנק הנוכחי. פרק 8.
מה ההבדל בין מחזור לגרירה?
במחזור סוגרים הלוואה ופותחים חדשה. בגרירה מעבירים את ההלוואה הקיימת לנכס אחר, בלי עמלת פירעון. פרק 7.
כדאי לאחד הלוואות לתוך המשכנתא?
לפעמים. שימו לב שאתם גם מותחים חוב קצר לתקופה ארוכה, וגם הופכים חוב לא מובטח לחוב שמשועבד לדירה. פרק 7.
צריך שמאות חדשה?
לרוב כן במעבר לבנק אחר. יש לכך פתרונות, כולל הסבת שמאות קיימת. פרק 9.
כל כמה זמן כדאי לבדוק מחזור?
כל כמה שנים, ובעיקר אחרי שינוי משמעותי בריבית בנק ישראל. פרק 1.
נספח ג׳: מי אני, ואיך ממשיכים מכאן
מי כתב את המדריך?
אביחי אלקיים, כלכלן , בעל תואר ראשון BA מאוניברסיטת חיפה ותואר שני MBA במנהל עסקים מאוניברסיטת בר אילן. בנוסף אני בעל רשיון סוכן פנסיוני מורשה, רישיון מספר L-00110728.
קצת עליי : אני עוסק בתכנון פרישה , תכנון פיננסי, שיווק של מוצרי השקעה פנסיונים ומשכנתאות, ומלווה לקוחות לאורך התהליך מהצד שלהם. לא מהצד של הבנק. המדריך הזה נכתב מתוך מה שאני רואה אצל לקוחות בפועל: אותן טעויות שחוזרות, ואותן שאלות שאף אחד לא עונה עליהן בזמן.
הכלים שמלווים את המדריך
לצד המדריך פיתחתי ובניתי כמה תוכנות ומערכות כלים דיגיטליים שמתרגמים אותו למספרים שלכם: לצד המדריך בניתי מחשבון מחזור משכנתא שמחשב את עמלת הפירעון על רכיביה, את הרווח בערך נוכחי ואת נקודת האיזון, ומפיק עבורכם דוח מסודר. לצידו קיימים גם מחשבון משכנתא מתקדם, צ׳ק ליסט מסמכים, ומסלול המשכנתאוטו.
מתי בכלל לא צריך אותי?
אם יש לכם מסלול אחד, הפער בין הריבית שלכם לריבית בשוק ברור וגדול, והעמלה אפסית, זו בדיקה שאתם יכולים לעשות לבד עם המחשבון. אני נדרש כשהתמונה מורכבת: כשיש כמה מסלולים, עמלה משמעותית, שינוי בהכנסה, גרירה, איחוד הלוואות, או מצב שבו הבנק אומר לכם משהו שלא מסתדר לכם.
איך יוצרים איתי קשר
אפשר לפנות אליי ישירות בטלפון 050-3817327. אביחי.
מחשבון מחזור המשכנתא: https://pensyoter.co.il/הריבית/מחזור-משכנתא/
כתובת מייל : Avichay@pensyoter.co.il
כתובת האתר Haribit.co.il
תאריך עדכון המדריך : 20/09/2026
הבהרה
המדריך הזה הוא מידע כללי בלבד ואינו מהווה ייעוץ אישי, ייעוץ משכנתאות, ייעוץ מס או ייעוץ משפטי. הוא אינו מתחשב בנתונים האישיים שלכם, ואין להסתמך עליו לבדו לצורך קבלת החלטה פיננסית. כל המספרים במדריך הם דוגמה להמחשה בלבד, מבוססים על סימולציה אחת, ואינם מהווים הצעה או התחייבות לתוצאה. שיעורי ריבית, עמלות והוראות רגולטוריות מתעדכנים מעת לעת, ויש לוודא את הנתונים העדכניים במועד ההחלטה.
מקורות
בנק ישראל, הוראת ניהול בנקאי תקין 329, מגבלות למתן הלוואות לדיור (חוזר ח-06-2852, 30/06/2026): https://boi.org.il/roles/supervisionregulation/nbt/nbt329/
בנק ישראל, הוראת ניהול בנקאי תקין 451, נהלים למתן הלוואות לדיור: https://www.boi.org.il/media/utld2tgp/451.pdf
צו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס"ב-2002, נוסח משולב: https://www.boi.org.il/media/qy5cow0l/116.pdf
בנק ישראל, הריבית הממוצעת על משכנתאות: https://boi.org.il/roles/supervisionregulation/rates/הריבית-הממוצעת-על-משכנתאות/
בנק ישראל, דוח בנק ישראל לשנת 2025, תיבה: מִחזורים באשראי לדיור (18/03/2026): https://www.boi.org.il/publications/pressreleases/18-3-26/
בנק ישראל, דוח חודשי על הלוואות לדיור (דוח 876), אוגוסט 2026, לוח 1: ביצועים ומיחזורים: https://boi.org.il/boi_files/Pikuah/D876-2608.xlsx