
אביחי אלקיים · ספטמבר 2026
משכנתא הפוכה היא הלוואה שמובטחת בנכס (הבית) ואינה נפרעת בתשלומים חודשיים, אלא באירוע. לרוב האירוע הוא מכירת הנכס או פטירת הלווים. הבעלות על הבית נשארת שלכם לכל אורך התקופה. הסכום שתקבלו נגזר מהגיל של הצעיר מבין בני הזוג, לא מהצורך שלכם, והוא נע לרוב בין 15% ל-35% משווי הנכס. מכיוון שאין תשלום חודשי, הריבית מצטרפת לקרן וצוברת ריבית בעצמה, ולכן המספר שקובע אינו הריבית השנתית אלא הסכום שייפרע בסוף: הלוואה של 700,000 ₪ שנפרעת אחרי 15 שנה מחזירה כ-2.2 מיליון ₪
המדריך הזה מיועד לבני 60 ומעלה שיש להם בעיה תזרימית והם שוקלים להוציא כסף משווי הבית שלהם, ובאותה נשימה הוא מיועד לילדים שלהם שמנסים להבין אם זה רעיון טוב. בסוף הקריאה תדעו איך המוצר עובד, כמה הוא באמת עולה, מה נשאר למשפחה, ומתי עדיף לוותר עליו.
זמן קריאה: כשלושים דקות.
כתבתי את המדריך לשני סוגי קוראים בו זמנית:
להורה שקורא כדי לדעת אם זה פתרון טוב והולם עבורו ולילד שקורא בעיקר כדי לדעת אם מרמים את ההורה שלו.
שניהם צודקים בחשש שלהם, ושניהם צריכים בדיוק את אותו מידע.
אם אתם מחפשים תשובה אחת ומהירה, פרק 3 הוא זה שקובע. אם אתם כבר בתהליך, דלגו לפרק 8. אם מישהו אחר במשפחה יזם את הרעיון, התחילו מפרק 10.
1. מה זו משכנתא הפוכה?
הנה דוגמא שמספרת את הסיפור: דוד ורחל סיימו לשלם את המשכנתא שלהם לפני שתים ־ עשרה שנה. הדירה שווה היום 3 מיליון ש"ח, בשל בעיה רפואית שהתעוררה אצל דוד לאחר פרישתו, ההוצאות הרפואיות גדלו דרמטית וקצבת הפנסיה כבר לא הצליחה לעמוד בהוצאה החודשית והם נכנסו לחובות ואוברדראפט שהלך ותפח עד כדי 500 אלף שקלים. הם גילו את מה שהרבה בני 60 + מגלים: הם עשירים על הנייר ולחוצים במזומן. הבית שווה הרבה, אבל אי אפשר לאכול אותו.
משכנתא הפוכה נועדה בדיוק למצב הזה. היא מוציאה כסף מהבית בלי שתעזבו אותו, ובלי שתשלמו החזר חודשי.
1.1 איך זה עובד?
אתם מקבלים סכום כסף, הבית נרשם כבטוחה, ואתם ממשיכים לגור בו בדיוק כמו קודם. הבעלות נשארת שלכם האפשרות הראשית היא שמדי חודש אתם לא משלמים דבר, והריבית מצטרפת לחוב ומחכה. ההלוואה נפרעת במכירת הנכס, או לאחר לכתם של שני בני הזוג — ואז החוב שנצבר משולם מתוך תמורת המכירה.
זה כל המוצר. כל השאר במדריך הזה הוא פירוט של שלוש מילים: "הריבית מחכה לכם".
ישנה אפשרות נוספת לשלם את הריבית מדי חודש, ולהפחית את גודל החוב העתידי ואז רק הקרן מחכה למכירת הנכס.
1.2 למה קוראים לה הפוכה?
כי במשכנתא רגילה אתם משלמים כדי להקטין את החוב עד לסיומו. מדי חודש אתם משלמים, החוב קטן והחלק שלכם בבית גדל. הכיוון הוא אחד – לסיים את החוב. תחשבו על שעון חול: החול נשפך מצד החוב אל צד הבעלות, ואחרי עשרים שנה החלק העליון ריק והבית שלכם
במשכנתא הפוכה הפכתם את השעון וחול נשפך בכיוון ההפוך. הכסף נכנס אליכם ביום הראשון, והחוב מתחיל לגדול כעת הכיוון של החוב הוא הפוך ולצד השני, מהבעלות שלכם אל החוב.
וכאן נמצאת המלכודת הראשונה, והיא מילולית. כשאומרים לכם "אין החזר חודשי" באוזן זה מצלצל ונשמע כמו "אין עלות", אבל אילו שני דברים שונים לגמרי. אין תשלום, אבל יש מחיר.
1.3 ארבע עובדות שכדאי לזכור
- אין החזר חודשי. לא בשנה הראשונה ולא בעשירית.
- הבעלות נשארת שלכם. הבית משועבד, לא נמכר ולא מועבר.
- הריבית נצברת על עצמה, ולכן הקצב עולה עם השנים.
- הפירעון קורה במכירה או לאחר לכתם של שני בני הזוג.
1.4 מול משכנתא רגילה
ההבדל אינו בגובה הריבית אלא במבנה. חמש שורות מסכמות אותו:
| משכנתא רגילה | משכנתא הפוכה | השאלה |
| תאריך שנקבע מראש | אירוע: מכירה או פטירה | מה קובע את מועד הפירעון? |
| יורד עם כל תשלום | עולה עם כל חודש | לאיזה כיוון זז החוב? |
| כן, ההחזר מוגבל בשיעור מההכנסה | בחברות הביטוח לא נבדקת כלל | האם נבדקת ההכנסה? |
| נדרש בדרך כלל | לא נדרש, וגם לא הצהרת בריאות | יש ביטוח חיים? |
| פיגורים והליכי גבייה | אין מה לפגר בו, אין תשלום שוטף | מה קורה אם לא משלמים? |
השורה השנייה היא זו שצריך להבין לפני שנכנסים למשכנתא הפוכה.
1.5 מה לעשות עכשיו?
לפני שתמשיכו לקרוא, כתבו לעצמכם שני נתונים:
- כמה כסף אתם צריכים?
- באיזו שנה בערך אתם מעריכים שהדירה תימכר?
שני הנתונים האלה יקבעו כמעט את כל מה שיבוא בהמשך, והם גם השאלות הראשונות שתישאלו בכל פגישה.
ועוד דבר אחד, שנחזור אליו בפרק 4: לא כל מוצר שנקרא משכנתא הפוכה הוא באמת כזה. נעסוק בזה אחרי שנראה איך המוצר האמיתי מתנהג לאורך זמן, כי רק אז ההבדל נעשה ברור.
2. כמה תוכלו לקבל?
דוד ורחל הניחו שהחשבון פשוט. הדירה שווה 3 מיליון, הם צריכים 500 אלף, וזה פחות מ20% מהשווי. בפגישה הראשונה הם גילו שהחישוב לא עובר דרך הצורך שלהם בכלל.
2.1 הגיל קובע, ולא הצורך
הסכום שתקבלו נגזר משווי הנכס ומהגיל של הלווה הצעיר ביותר. אצל דוד ורחל זו רחל, בת 68. הגיל של דוד לא רלוונטי, מאחר והוא מבוגר ממנה.
ההיגיון פשוט וקר: המלווה מעריך כמה שנים ההלוואה תרוץ עד שתיפרע. ככל שהלווה הצעיר יותר, ההלוואה צפויה לרוץ יותר שנים, החוב יספיק לתפוח יותר — ולכן הסכום שמוכנים לתת בהתחלה קטן יותר. זו אותה לוגיקה שמאחורי לוחות תוחלת חיים בחברות ביטוח, וזו אחת הסיבות שהשחקניות המרכזיות בתחום הן חברות ביטוח ולא בנקים.
הטווח שמפורסם בשוק נע לרוב בין כ-15% ל 35% משווי הנכס, לפי גיל. המשמעות המעשית: אצל זוג בשנות השישים המוקדמות הסכום קרוב לקצה התחתון, ולא לעליון.
2.2 מה שלא נבדק אצלכם
אצל חברות הביטוח אין ערבים, אין מבחן הכנסה, ואין ביטוח חיים או הצהרת בריאות. הבטוחה היחידה היא הנכס. זה נשמע כמו הקלה, ובמובן מסוים זו באמת הקלה: מי שהתקשה לקבל אשראי בגלל גיל או בגלל רקע רפואי מקבל כאן פתרון.
אבל יש לזה צד שני שכמעט לא מדברים עליו. מבחן ההכנסה קיים במשכנתא רגילה גם כדי להגן עליכם, לא רק על הבנק. כשאין מבחן כזה, אף גורם חיצוני לא בדק אם ההלוואה מתאימה לתזרים שלכם ולתוכניות שלכם. הבדיקה הזאת נשארה עליכם.
2.3 אז מה לעשות?
בקשו הצעה בכתב, עם תאריך עליה, שכוללת שלושה דברים:
- אחוז המימון לפי הגיל שלכם.
- סכום הברוטו.
- סכום נטו אחרי סילוק משכנתא קיימת ואחרי עלויות.
אם קיבלתם רק את הראשון מבין השלושה, לא קיבלתם הצעה.
3. איך החוב גדל?
זה הפרק החשוב במדריך. אם תרצו לקרוא רק פרק אחד – תקראו את הפרק הזה.
התקדמנו, דוד ורחל חתמו, הכסף נכנס, החוב שלהם עמד על 500 אלף ₪, בשל ההוצאות הרפואיות היקרות הם עשו את ההנחה שיצטרכו במשך 5 שנים עוד 150 א' שקלים במצטבר לקחו קצת מעבר וסגרו על 700 אלף ₪ והתאזנו. הם הרגישו רווחה. הם הרגישו שהזמן אוזל להם כל פעם במרוץ אחר הכסף לתרופות וכעת שעון החול התהפך ונתן להם אוויר לנשימה, תחושה של אנחת רווחה, כבר לא צריך לשלם כלום, והתחושה מדויקת: באמת לא צריך לשלם. הבעיה היא שקל לבלבל בין "לא קרה כלום" לבין "לא קורה כלום".
3.1 המנגנון
בהלוואה רגילה התשלום החודשי עושה שני דברים: מכסה את הריבית של החודש, ומוריד קצת מהקרן. במשכנתא הפוכה אין תשלום, ולכן הריבית של החודש לא משולמת — היא מצטרפת לקרן. בחודש הבא מחשבים ריבית על סכום גדול יותר, וכך הלאה.
המנגנון הזה נקרא ריבית דריבית, אותו מנגנון שעובד לטובתכם בחיסכון ארוך טווח. כאן הוא עובד באותה עוצמה בדיוק, רק בכיוון השני. ובניגוד לחיסכון, שאתם בודקים כשמתחשק לכם, כאן אין דף חשבון חודשי שמזכיר לכם. וזה רק חלק מהתמונה.
מדוע? כי בנוסף לריבית יש להלוואה קומה שנייה. אם ההלוואה צמודה למדד, הקרן עצמה גדלה עם עליית המדד, והריבית מחושבת על הקרן המעודכנת. שני מנגנונים שפועלים על אותו סכום, בלי אף תשלום שיבלום אותם. את הקומה השנייה של הריבית הצמודה יש נטייה חזקה לשכוח.
אז בואו נראה את החשבון האמיתי בתום החשבון של המשכנתא ההפוכה:
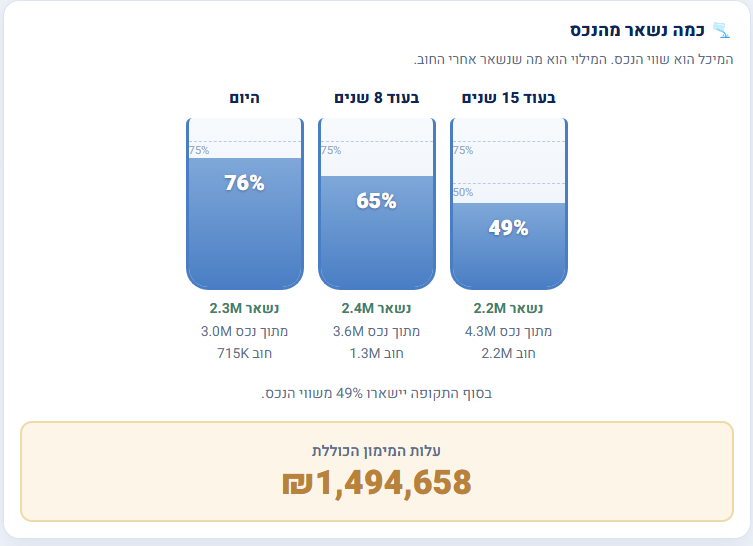
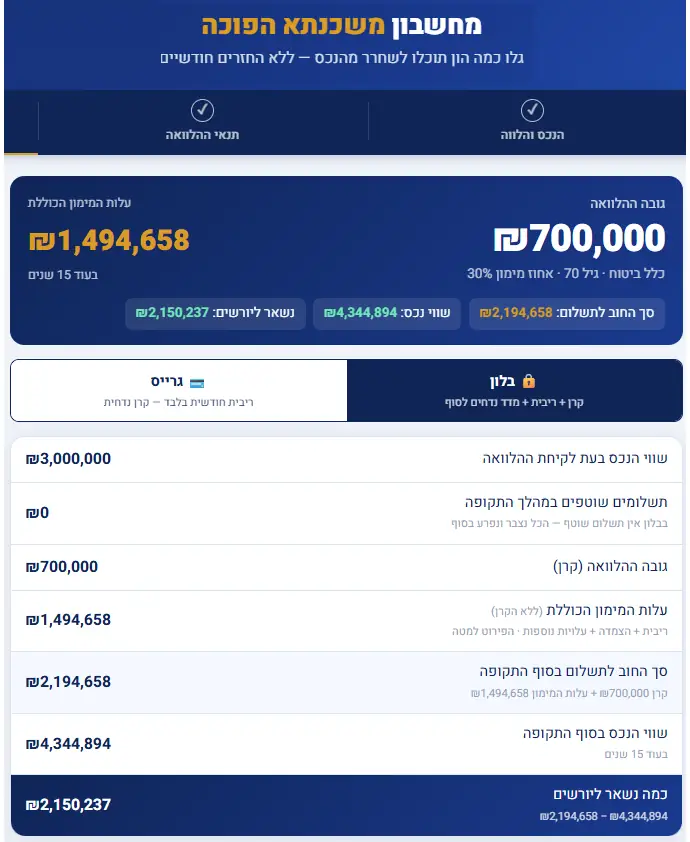
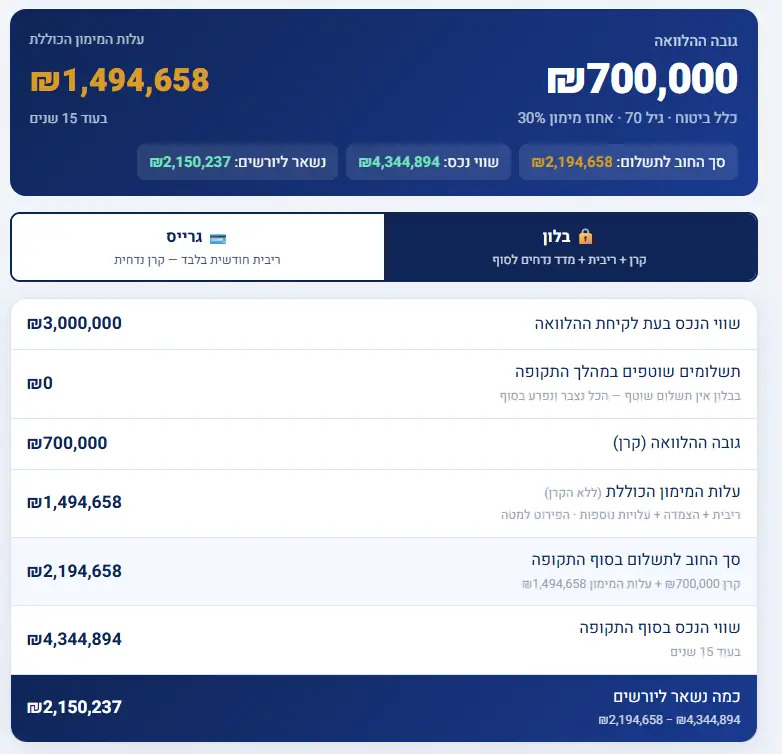
על משיכה של 700 אלף שקלים הם ישלמו לאחר כ15 שנה כמעט 2.2 מיליון שקלים!!! ולמעשה מנכס של 3 מיליון שקלים בעת לקיחת ההלוואה ושערכו עלה עם השנים לכ4.33 מיליון (ההנחה שהדירה שלהם תעלה מידי שנה בגובה של כ2.5% (.בתום תקופת ההלוואה הם יותירו בידי ילדיהם שווי של כ2.150 מ' ₪.
אפשר להסתכל על זה מעוד נקודת מבט: כשלקחו את ההלוואה, הם נטלו במזומן כרבע משווי הבית שלהם והיו בידיהם 75% משוויו
כשהחזירו את ההלוואה, הילדים שלהם נשארו עם מחצית משווי הבית, המחצית השנייה עברה לנותן ההלוואה
3.2 שלוש נקודות בזמן
הדרך היחידה להרגיש את זה היא לראות את אותו מספר בשלוש נקודות זמן שונות
אלו הנתונים של דוד ורחל, מהרצה אחת במחשבון:
| מה נשאר למשפחה | שווי הנכס בהנחה שמרנית | יתרת החוב | נקודת זמן |
| 2,300,000 | 3,000,000 | 700,000 | היום |
| 2,354,824 | 3,655,209 | 1,300,385 | בעוד 8 שנים |
| 2,150,237 | 4,344,894 | 2,194,658 | בעוד 15 שנים |
הטבלה הזאת היא דוגמה אחת בלבד, בתנאים שהיו נכונים ליום ההרצה. המספרים שלכם יהיו אחרים. מה שלא ישתנה הוא הצורה: השורות הראשונות עולות לאט ובעדינות, והאחרונות עולות מהר.
בשנה ה1 דוד הסתכל על היתרה וראה את יתרת החוב בהלוואה 700,000 ואת שווי הבית בניכוי ההלוואה על 2.3 מ' ₪
בשנה ה8 בנו של דוד הסתכל בפעם הראשונה, והפער בין מה שההורים לקחו כהלוואה לבין מה שרשום כבר לא היה פער אלא פי 2 בערך (1.3 מ' ₪ חוב על הלוואה של 700 א')
בשנה ה15 השאלה כבר לא הייתה מה גובה החוב, אלא כמה נשאר להם משווי הבית. (כ2.150 מ' ₪)
עוד נקודה חשובה: בשנים הראשונות הנכס מתייקר מהר יותר מקצב צמיחת החוב, ולכן מה שנשאר למשפחה אפילו עולה מעט. בגלל זה היתרה למשפחה אחרי 8 שנים היא גבוה יותר 2.35 מ' (לעומת 2.3 מ' בתחילת ההלוואה) אך בשלב מסוים החוב עוקף, ומשם התמונה מתהפכת.
בתמונה למטה: דוגמא להרצה אחת מתוך מחשבון המשכנתא ההפוכה.
נתוני ההלוואה שהורצו לפי השורה השלישית בטבלת הסיכום
הלוואה של 700,000 ₪, גיל 70, ריבית 5%, הצמדה 2.5%, תקופה 15 שנה.
3.3 השאלה שהילדים שואלים
מה קורה אם החוב מגיע לשווי הדירה?
שאלה שעולה בראש של הילדים בעיקר. אז כדי לא להגיע למצב שבו החוב עוקף את שווי הדירה, מה שעשו הגופים המממנים זה להגביל מראש את סכום ההלוואה ההתחלתי. שיעור המימון נגזר מגיל הלווה הצעיר ביותר, ונע לרוב בין 15% עד ל 35%. מגבלה זו דואגת שברוב המקרים, גם אחרי שנים רבות של צבירת ריבית, יישאר פער חיובי בין שווי הדירה (שנוטה גם להשביח עם השנים) לבין גובה החוב.
3.4 אז איפה הבעיה?
הבעיה היא ההרגל. כשאין דף חשבון חודשי, אין רגע שמכריח אתכם להסתכל, אין טלפון מהבנק ואין מעקב צמוד כמו מעקב של מישהו שמשלם מידי חודש ומחשב כמה כסף נשאר לו לסגור את החודש. מה שקורה זה שהמספר גדל בשקט במשך שנים עד שמישהו במשפחה נתקל בו במקרה. אז השיחה כבר לא עוסקת באפשרויות, אלא בנזק.
3.5 מה לעשות?
בקשו מהגוף המלווה, לפני החתימה, טבלת יתרות צפויות לעשרים שנה קדימה. לא ריבית שנתית — טבלה של סכומים. אם ההצעה כוללת הצמדה, בקשו את הטבלה בשתי הנחות מדד. ואחרי החתימה, קבעו לעצמכם תזכורת שנתית לבדוק את היתרה. פעם בשנה, באותו תאריך.
| מחשבון המשכנתא ההפוכה כדי להשתמש עליכם להזין גיל, שווי נכס וסכום מבוקש. המחשבון מחזיר את יתרת החוב בכל שנה עד לפירעון. הריצו אותו לפני הפגישה, וקחו את הטבלה איתכם. |
4. מוצרים שנקראים משכנתא הפוכה, אבל הם לא.
עכשיו, אחרי שראיתם איך החוב מתנהג לאורך חמש- עשרה שנה, אפשר לחזור להבטחה מפרק 1. דוד ורחל בדקו ארבעה גופים. שלוש הצעות היו למוצר שתואר עד כה. אחת נראתה זהה לגמרי, והייתה מוצר אחר.
4.1 שני שווקים, לא אחד
בישראל התחום מתחלק בין הבנקים לבין חברות הביטוח והגופים החוץ־בנקאיים. ההבדל אינו שיווקי אלא רגולטורי: הבנקים כפופים לפיקוח על הבנקים.
הגופים החוץ ־ בנקאיים כפופים לרשות שוק ההון.
דוח מבקר המדינה קובע במפורש שהגופים החוץ־בנקאיים אינם כפופים להוראות הפיקוח על הבנקים, ומגלים גמישות רבה יותר בקריטריונים לאישור.
אז מה יש לנו פה? שני רגולטורים, שני מוצרים שונים, שם אחד. זה כל ההסבר לבלבול.
4.2 שלושה הבדלים
ההבדל הראשון הוא התשלום החודשי. במוצר הבנקאי, שנקרא בדרך כלל משכנתא פנסיונית, לרוב משלמים לפחות את הריבית מדי חודש. במשכנתא הפוכה לא משלמים דבר (אך אם רוצים ניתן לשלם ריבית מבחירה).
ההבדל השני נובע מהראשון. אם יש תשלום חודשי, המלווה חייב לבדוק שאתם מסוגלים לעמוד בו, ולכן הוא בוחן את הפנסיה והקצבאות שלכם. במשכנתא הפוכה ההכנסה שלכם לא נבדקת, כי אין תשלום שוטף שצריך לעמוד בו.
ההבדל השלישי הוא הזמן, והוא החשוב מכולם. המוצר הבנקאי מוגבל בתקופה עד שלושים שנה. משכנתא הפוכה אינה מוגבלת בתאריך; היא נפרעת באירוע. כלומר: במוצר האחד יש יום שבו מתחילים לשלם, ובשני אין.
4.3 למה הבנקים לא מציעים את המוצר הקלאסי?
ההסבר המקובל הוא שבנק ישראל אינו מתיר לבנקים להעמיד הלוואה בלי יכולת החזר מוכחת ובלי תאריך סיום, ולכן המשכנתא ההפוכה במתכונתה המלאה מוצעת בפועל רק על ידי חברות ביטוח וגופי מימון חוץ-בנקאיים.
נתון שנותן פרופורציה: מתוך יתרת משכנתאות של כ-630 מיליארד ש"ח באמצע 2025, כ-96% מוחזקים בבנקים וכ-3% בגופים מוסדיים. השוק שאתם קוראים עליו כאן הוא פינה קטנה של שוק גדול, וזו אחת הסיבות שקשה למצוא בו מידע מסודר.
4.4 מי מציע מה?
בצד הבנקאי: מזרחי טפחות, שמציע משכנתא פנסיונית שעשויה לבלבל, השאר תחת שמות שיווקיים שונים. במדריך אנחנו מתמקדים במשכנתא הפוכה, אבל ההסבר הזה הוא כדי לתת את ההבדלים.
בצד החוץבנקאיים: הראל, הפניקס וכלל הן השחקניות הגדולות, ולצידן "מגדל", "מנורה", "מבטחים" ו"איילון", ויש גם את "קוואליטי" מIBI.
4.5 השם השיווקי המטעה, ומה לעשות
ההטעיה היא ששני המוצרים מוצגים תחת אותה כותרת, לפעמים באותו עמוד באינטרנט, ושהמונח "משכנתא פנסיונית" נשמע רך יותר ולכן פחות מעורר שאלות. אדם בן שבעים שחותם על מוצר עם תקופה קצובה עלול להגיע לגיל תשעים ולגלות שהוא נכנס לתקופת ההחזר, בזמן שהיה בטוח שאין החזר לעולם.
שאלה אחת מפרידה בין שני המוצרים השונים: מה קובע את מועד הפירעון — אירוע או תאריך? שאלו אותה בפגישה הראשונה, ובקשו את התשובה במסמך. אם התשובה כוללת מספר שנים, אתם מול מוצר אחר ממשכנתא הפוכה.
5. איך לקבל את הכסף מנותן המשכנתא?
כשדוד ורחל הגיעו לשאלה הזאת הם התייחסו אליה כאל פרט טכני. הם צריכים 700 אלף, אז שיעבירו 700 אלף. אבל יש חוסר בתכנון מוקדם, ולכך יש מחיר והוא לא זול. זו אחת משתי ההחלטות היקרות שהם יקבלו בתהליך, והיא נראית כמו החלטה על אופן ההעברה הבנקאית.
5.1 המסלולים
אפשר לקבל את הסכום בבת אחת, ואפשר לקבל תשלום חודשי לאורך שנים בצורה כזו שפותחים מסגרת ומושכים ממנה לפי הצורך, או לשלב בין אלה. חלק מהגופים מציעים גם משיכה בפעימות לפי אבני דרך שקובעים מראש.
בחירת המסלול נגזרת מהמטרה. סכום חד־פעמי מתאים כשיש הוצאה מוגדרת — שיפוץ, סילוק חוב, סיוע חד־פעמי. תשלום חודשי מתאים כשהפער הוא בתזרים השוטף ולא בהוצאה אחת. מסגרת מתאימה כשיודעים שיצטרכו, ולא יודעים מתי.
5.2 למה זה משנה כל כך?
"מונית הכסף" מכירים?
אז הכסף הגיע ובמונית כמו במונית המונה דופק. השאלה רק ממתי. אם הזוג שלנו לקחו את כל הכסף על ההתחלה, המונה דופק לכל אורך המסלול. אבל אם משכו בחלקים אז זה כמו כביש 6. משלמים לפי מקטעים והמונה דופק חלקית.
סכום שנמשך ביום הראשון צובר ריבית מהיום הראשון. אותו סכום בדיוק, שנמשך בפריסה חודשית לאורך עשר שנים, צובר ריבית רק על החלק שכבר יצא.
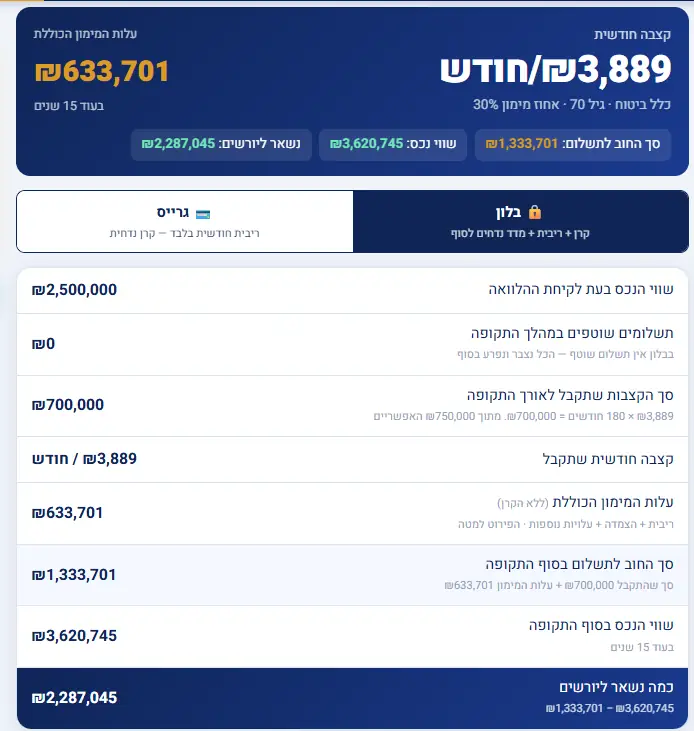
אותם 700 אלף, בשלוש דרכי משיכה, מייצרים שלוש יתרות שונות בשנה החמש עשרה:
| סך החוב לתשלום בסוף התקופה | עלות מימון (תשלומי ריבית והצמדה) | סך הסכום שהתקבל | אופן תשלום |
| 2,194,658 | 1,494,658 | 700,000 | סכום חד־פעמי |
| 1,333,701 | 633,701 | 700,000 | קצבה חודשית של 3,889 |
| 860,957 | 860,957 | הפרש |
שימו לב מה קורה כאן. הסכום שקיבלתם זהה, השימוש זהה, והמחיר שונה. ההבדל אינו בתנאי ההלוואה אלא בעיתוי.
עכשיו תראו איך זה מוצג יפה במחשבון שלנו.
זוכרים את הדוגמא הקודמת במחשבון? אזכיר לכם בכל זאת. כשלקחנו את כל הסכום בהתחלה עלות המימון הכוללת היתה 2.194 מ' שקלים ובמקרה הזה פה של משיכה בחלקים של ההלוואה, עלות המימון הכוללת היא 1.333 מיליון שקלים
התכנון המדויק חסך לנו פה תשלומי ריבית והצמדה של לא פחות מ 861 אלף שקלים ב15 שנה. וזה לא הולך ברגל, זה נוסע במונית אקספרס…
5.3 ההערכה השגויה והטעות.
אנשים לוקחים יותר ממה שהם צריכים, כי הכסף מוצע ואין החזר חודשי שמזכיר את קיומו. הסכום העודף יושב בחשבון, לא עושה כלום, וצובר ריבית באותו קצב כמו הכסף שכן שימש למשהו.
הצורה שבה זה נראה בפועל: זוג שביקש סכום לשיפוץ, לקח קצת יותר "ליתר ביטחון", והשאיר את ההפרש בעובר ושב. אחרי עשר שנים ההפרש הזה כבר לא היה קטן.
5.4 מה לעשות?
משכו רק את מה שאתם צריכים, ורק כשאתם צריכים. אם אתם מהססים בין סכום חד־פעמי למסגרת, בקשו מהגוף המלווה להריץ את שתי החלופות באותה טבלה, לחמש עשרה שנה. ההפרש בשורה האחרונה יקבל את ההחלטה במקומכם.
6. מה קורה בסוף?
זה הפרק שכולם רוצים לדלג עליו, וכולם קוראים ראשון. הילדים של דוד ורחל שאלו את השאלה בניסוח אחד: "אנחנו נאבד את הבית?" ההורים שאלו אותה בניסוח אחר: "נשאיר להם חוב?"
שתי השאלות נשמעות הפוכות, אבל התשובה שלהן זהה.
6.1 הבעלות לא עברה לשום מקום
הבית רשום על שמכם לאורך כל התקופה. מה שנרשם לטובת המלווה הוא שעבוד, כלומר הבטחה שאם ההלוואה לא תיפרע — יהיה אפשר לפרוע אותה מהנכס. זה בדיוק אותו מנגנון שהיה במשכנתא הרגילה שסיימתם לשלם לפני שנים.
אתם ממשיכים לגור בבית, להשכיר אותו אם תרצו ולהחליט עליו. השעבוד לא מוציא אתכם מהבית ולא הופך את המלווה לשותף.
6.2 על מה חתמו הילדים?
הילדים אינם ערבים ולא ייתבעו אישית. המסמך שהם חותמים עליו בחלק מהגופים הוא הצהרת מודעות — אישור שהם יודעים שההורים לוקחים את ההלוואה ומבינים את משמעותה. הצהרה כזאת אינה ערבות, ואינה יוצרת שום חבות אישית.
ההבחנה הזאת נשמעת משפטית ויבשה, והיא מקור של מריבות משפחתיות רבות. אח אחד חושב שהוא חתם על ערבות, אח שני חושב שהוא חתם על ויתור על הירושה, ואף אחד מהם לא צודק. מי שחותם צריך לקרוא מה כתוב מעל החתימה, ולשאול מה המסמך הזה מחייב אותו לעשות. אם התשובה היא "כלום", שיהיה כתוב.
6.3 שתי הדרכים של היורשים
כשמגיע מועד הפירעון, ליורשים יש שתי אפשרויות. הם יכולים לפרוע את החוב מכספם ולשמור את הנכס, או למכור את הנכס, לפרוע מתוך התמורה ולקחת את ההפרש. אם התמורה גבוהה מהחוב, ההפרש שלהם.
בפועל ההחלטה תלויה בשאלה אחת: האם הדירה שווה למשפחה יותר מהמספר שכתוב עליה. אם יש בן שגר בה, או שהיא הבית שגדלו בו ויש בו שימוש עתידי שוטף, המשפחה תעדיף לפרוע ולשמור. אם היא נכס בלבד, ימכרו.
6.4 המקרים שקשה לשאול עליהם
מה קורה כשאחד מבני הזוג הולך לעולמו והשני נשאר בבית. במוצר במתכונתו המלאה, ההלוואה נפרעת לאחר לכתם של שני בני הזוג, כך שבן הזוג שנשאר ממשיך לגור. זה נכון כשהשניים רשומים כלווים. אם רק אחד מהם רשום, התמונה שונה לגמרי.
ומה קורה במעבר לדיור מוגן? כאן יש פער אמיתי בין המקורות. אחת החברות הגדולות כותבת במפורש שאפשר לעבור לדיור מוגן, להשכיר את הדירה ולהמשיך לקבל את שכר הדירה, בלי פירעון מיידי. מקורות אחרים ברשת טוענים בדיוק את ההפך. אלו פרסומים תקופתיים ושמשנים נוסח ומה שקובע הן האותיות הקטנות ומה שחותמים עליו.
לכן, אל תסתמכו על מה שנאמר בעל פה בפגישה. שאלו את שתי השאלות — מה קורה לבן הזוג שנשאר, ומה קורה במעבר לדיור מוגן — ובקשו להצביע על הסעיף בהסכם שבו זה כתוב.
6.5 מה לעשות?
לפני החתימה, שבו עם הילדים פעם אחת והסבירו שלושה דברים: כמה סכום נלקח, לאיזו מטרה, ומה שתי האפשרויות שיעמדו בפניהם בסוף. שיחה אחת כזאת מונעת את רוב הסיפורים שמגיעים אליי אחרי המימוש, כשכבר אי אפשר לעשות דבר.
7. כמה זה עולה?
רוב האנשים שואלים על הריבית, ומפסיקים שם. הריבית היא הרכיב הגדול, אבל היא לא כל החשבון, ובמוצר הזה שני רכיבים קטנים יכולים להתנהג בצורה מפתיעה.
7.1 העלויות שנכנסות ביום הראשון
לפני שההלוואה יוצאת לדרך יש הערכת שווי של שמאי, שלרוב נבחר מרשימה מאושרת של המלווה, ויש עלויות פתיחת תיק ושכר טרחת עורך דין. אלה סכומים חד־פעמיים ולא גדולים ביחס להלוואה, אבל יש להם תכונה אחת שכדאי לשים לב אליה: אם הם משולמים מתוך ההלוואה ולא מכיסכם, הם הופכים לחלק מהקרן — ומתחילים לצבור ריבית כמו כל שקל אחר, לאורך כל התקופה. אפשר כמובן לשלם זאת באופן ישיר, אבל בתכלס אם המטרה להיות נזיל ולגייס כסף, הנטייה המובהקת היא לקבל זאת כתוספת ואז העלות גבוהה יותר.
7.2 מה שכדאי לדעת על פירעון מוקדם
רוב מי שלקח משכנתא רגילה מכיר את התחושה של להיות נעול. אתם רוצים למכור, לעבור או למחזר, ומגלים שיש מחיר ליציאה. עמלת פירעון מוקדם יכולה להגיע לעשרות אלפי שקלים, והיא אחת הסיבות שאנשים נשארים בהלוואה שכבר לא מתאימה להם.
במשכנתא הפוכה, ברוב המקרים, אין דבר כזה. הגופים המרכזיים בשוק כותבים שניתן לפרוע את ההלוואה בכל עת, כולה או חלקה, בלי עמלה ובלי קנס.
הסיבה מבנית ולא נדיבות. עמלת פירעון מוקדם במשכנתא רגילה מפצה את המלווה על שבירת לוח סילוקין — הוא תמחר לעצמו סדרה של תשלומים לתאריך ידוע, ואתם קטעתם אותה. במשכנתא הפוכה אין לוח סילוקין ואין תאריך. אין מה לשבור. מי שפורע מוקדם פשוט מפסיק לצבור ריבית, והחוב נעצר במקום שבו הוא נמצא.
מה זה שווה בפועל? אם יש סיכוי סביר שתמכרו את הבית בעוד שבע או שמונה שנים ותעברו לדירה קטנה, זה סעיף שמשנה את כל החישוב. אתם לא נעולים, והריבית תרוץ רק על השנים שבהן הכסף באמת היה אצלכם.
המלכודת: בדף אחד באתר של אחת החברות הגדולות כתוב שאין עמלת פירעון מוקדם, ובדף אחר של אותה חברה מופיעה שורה שלפיה תשלום העמלה נתון לשיקול החברה. שני נוסחים, אותו גוף. הכלל הפשוט הוא זה: מה שכתוב באתר אינו מה שמחייב. מה שמחייב הוא הסכם ההלוואה. [חשוב לאמת מול כל גוף בנפרד]
מה לעשות: לפני החתימה בקשו שיצביעו לכם על הסעיף בהסכם שעוסק בפירעון מוקדם, וקראו אותו בעצמכם. אתם מחפשים שלושה דברים: שכתוב שאפשר לפרוע בכל עת, שכתוב אם יש עמלה ובאיזה גובה, ושאין תקופת מינימום שבתוכה הפירעון מוגבל. אם באתר כתוב "ללא עמלה" ובהסכם אין משפט מקביל, שאלו למה.
7.3 מה באמת נחסך?
אין דרישה לביטוח חיים ואין הצהרת בריאות. זה חיסכון אמיתי ולא זניח: ביטוח חיים בגיל שבעים עולה הרבה יותר מאשר בגיל ארבעים, ולמי שיש רקע רפואי הוא לפעמים לא אפשרי בכלל. בנוסף נחסך הצורך בחיפוש ערבים, ונחסכת עוגמת הנפש שמגיעה מבן משפחה שלא רוצה להיות ערב.
בשורה התחתונה: החיסכון הזה אמיתי, והוא לא הופך את המוצר לזול. הוא הופך אותו לנגיש.
7.4 המלכודת: השוואה לחלופה הלא נכונה
אחת החברות משווקת את המוצר בטענה שהריבית בו אטרקטיבית ביחס לחלופות כמו הלוואות צרכניות. הטענה נכונה, אבל פה ההשוואה מטעה. ההסבר הוא כזה: הלוואה צרכנית נלקחת לשלוש עד חמש שנים ומוחזרת. כאן הריבית רצה חמש־עשרה או עשרים שנה בלי החזר. מה הבעיה? זו ריבית דה ריבית ולכן היא בפועל יקרה יותר מבחינת ערכים כספיים
לכן ריבית נמוכה יותר לאורך תקופה ארוכה באופן משמעותי כמו פי ארבע אינה בהכרח עסקה זולה יותר. את ההשוואה הנכונה עושים מול החלופות האמיתיות שלכם, ואלה מופיעות בפרק 10.
7.5 מה לעשות?
המדד הנכון אינו הריבית השנתית, אלא הסכום שייפרע בסוף. בקשו מכל גוף שלושה מספרים על דף אחד: כמה תקבלו ביד, כמה ייפרע בשנה החמש ־עשרה, וכמה תעלה יציאה מוקדמת בשנה השביעית. שלושת המספרים האלה מאפשרים השוואה אמיתית בין הצעות. ריבית לבדה לא.
8. איך התהליך עובד?
החלטתם לבדוק ברצינות. מכאן ואילך זה תהליך מוגדר, והוא לוקח שבועות ולא חודשים.
8.1 השלבים
מגישים בקשה ומצרפים מסמכים — תעודות זהות, נסח טאבו, ואישורים על ההכנסות אצל גופים שמבקשים אותם. הבקשה נבדקת ועוברת לוועדת אשראי. אחרי אישור עקרוני נשלח שמאי לבית, וההערכה שלו קובעת את שווי הבטוחה.
על בסיס השווי והגיל נקבע הסכום הסופי. אז נחתמים מסמכי ההלוואה, בחלק מהגופים בפני עורך דין, נרשם השעבוד, והכסף מועבר.
אם המסמכים נגישים ועושים את התהליך מסודר אז התהליך קצר ולוקח מספר שבועות בודד של כ3-4, אם יש קשיים בהשגת המסמכים אז התהליך יקח שבועות רבים יותר.
8.2 הנקודה שבה עוד אפשר לשנות
כל שינוי אפשרי עד החתימה, וכמעט שום שינוי לא אפשרי אחריה בלי עלות. זה נשמע מובן מאליו, ובפועל אנשים מגיעים לחתימה עייפים מהתהליך ומוותרים על שאלה אחרונה כי "כבר הגענו עד לכאן". השאלה האחרונה היא בדיוק זו שכדאי לשאול.
8.3 מי צריך להיות בחדר?
אחת החברות ממליצה שהילדים יהיו נוכחים בפגישת הייעוץ, כדי שכולם ישמעו את אותם דברים באותו זמן. זו המלצה טובה מסיבה אחת: היא מונעת את המצב שבו כל אחד במשפחה מספר גרסה אחרת של אותה פגישה.
נוכחות אינה החלטה. ההחלטה היא של בעלי הנכס, וגם על זה כדאי שיהיה סיכום ברור בסוף הפגישה. בפרק 10 נראה מה קורה כשהגבול הזה מיטשטש.
8.4 מה לעשות?
קחו לפגישה שלושה דברים: את הטבלה שהרצתם במחשבון, רשימה של השאלות מנספח ב, ואת המספרים שכתבתם לעצמכם בסוף פרק 1. אם יצאתם מהפגישה בלי תשובות בכתב לשאלות על דיור מוגן, על בן הזוג שנשאר ועל עמלת פירעון מוקדם — לא סיימתם את הפגישה, הזמן שהוקצב לה הסתיים.
9. מה קורה אם המצב משתנה?
זה פרק קצת פחות חגיגי. הוא עוסק בשאלה מה יקרה אם אחד מכם כבר לא יוכל לחתום על מסמכים, ובני שישים ומעלה יודעים בדיוק למה הכוונה.
הנקודה בפשטות: ההלוואה נמשכת עשרים שנה, והכשירות שלכם נבדקת פעם אחת בלבד, והיא ביום החתימה. כל מה שיצטרך חתימה אחר כך, ובמיוחד על מנת מכירת הנכס, ידרוש מישהו שמוסמך לחתום במקומכם. אם לא הוסדר מי זה יהיה, ההחלטה עוברת לגורם שבית המשפט ימנה.
9.1 מה קורה כשלא הוסדר מראש?
כשאדם אינו מסוגל עוד לנהל את ענייניו ולא הכין דבר, הדרך היחידה היא פנייה לבית משפט למינוי אפוטרופוס. ההליך נמשך זמן, כרוך בעלויות ובדיווחים שוטפים, ולא תמיד מסתיים במי שהמשפחה הייתה בוחרת.
התמונה המעשית פשוטה להבנה. יש הצעה טובה למכירת הדירה, יש קונה שממתין, ואין מי שיחתום. עד שיתמנה אפוטרופוס ויתקבלו האישורים הנדרשים, הקונה כבר עשוי לקנות דירה אחרת, אין מי שיקדם בזמן והעסקה מתפספסת.
9.2 ייפוי כוח מתמשך, ומה הוא באמת עושה
ייפוי כוח מתמשך מאפשר לכם לבחור מראש מי יפעל בשמכם אם יגיע יום שבו לא תוכלו, במקום שבית המשפט יבחר. הוא נערך על טופס ייעודי, רק בפני עורך דין שעבר הכשרה והוסמך לכך על ידי האפוטרופוס הכללי, ובזמן עריכת יפויי הכח המתמשך חובה על החותם להיות בכשירות והבנה בנוגע למה שהוא חותם.
שלוש עובדות שכדאי לדעת. ראשית, המסמך מופקד במרשם של האפוטרופוס הכללי ולא בבית המשפט. שנית, הוא אינו נכנס לתוקף במועד החתימה אלא רק כשמתקיים התנאי שקבעתם, וברירת המחדל בחוק היא אישור של רופא מומחה; לאחר מכן האפוטרופוס הכללי מוסר למיופה הכוח אישור על הכניסה לתוקף, וזה המסמך שהוא מציג מול בנקים ומול רשם המקרקעין. שלישית, ההפקדה עצמה נעשית בלי אגרה, כך שהעלות היחידה היא שכר הטרחה של עורך הדין.
אם נשווה את סדר הגודל של שכר הטרחה בין שתי הסיטואציות, הליך אפוטרופסות עולה יותר, כלל האצבע מראה שעלות מינוי אפוטרופוס עולה כפול מעלות של ייפויי כח מתמשך וזה עוד בתנאי שהכל הולך חלק ופשוט. לרוב ההליך נמשך זמן רב יותר, וגורר דיווחים שנתיים לאורך שנים.
9.3 והנה התשובה לשאלה החשובה
רבים מניחים שאם יש ייפוי כוח מתמשך, מיופה הכוח יוכל למכור את הדירה. זה לא מדויק ואנחנו פה בשביל לדייק.
מכירת דירה היא פעולה מהותית. גם כשייפוי הכוח מסמיך לענייני רכוש, מיופה הכוח אינו יכול למכור נכס מקרקעין על דעת עצמו, גם אם הממנה נתן לו סמכות מלאה לענייני רכוש ואפילו אם נכתב בייפוי הכוח במפורש שהוא מסכים לכך. לצורך ביצוע המכירה נדרש אישור מראש של בית המשפט לענייני משפחה. אותו כלל חל גם על השכרה לטווח ארוך כי השכרה לטווח ארוך מאוד נחשבת לעסקה במקרקעין.
כלומר יש כאן שתי שכבות, ורוב האנשים מכירים רק אחת. השכבה הראשונה היא מה כתוב במסמך שלכם: אם הסמכויות מנוסחות באופן כללי, כמו "לנהל את כל רכושי", גופים כמו בנקים ורשם המקרקעין עלולים לדרוש הרשאה מפורשת יותר ולא לקבל את המסמך. השכבה השנייה היא האישור הפרטני לפעולה עצמה, שנדרש גם כשהניסוח מושלם.
המסקנה המעשית: ייפוי כוח מתמשך אינו הופך את המכירה לאוטומטית. הוא הופך אותה מהליך של חודשים ארוכים להליך של אישור, ומעביר את ההחלטה למי שאתם בחרתם. זה הרבה, וזה לא הכול.
9.4 נקודה שנוגעת ישירות לפרק 10
אם אחת המטרות של ההלוואה היא סיוע לילדים, כדאי לדעת שהכוונה הזאת עלולה להיעצר בדיוק ביום שבו ייפוי הכוח נכנס לתוקף. מיופה כוח רשאי לתת מתנות סמליות ושגרתיות, כמו מתנה לחתונה או ליום הולדת, בהתאם למה שהיה מקובל אצלכם קודם. כל מה שמעבר לזה חייב להיכתב מראש בגוף המסמך כהנחיה מקדימה, ומעל תקרה מצטברת של 100,000 ש"ח נדרש אישור מראש של בית המשפט לענייני משפחה, גם אם כתבתם במפורש שאתם מסמיכים לכך.
ההיגיון של החוק הוא שכספכם נועד קודם כול לרווחתכם ולצרכים הרפואיים שלכם, ולכן הוצאה משמעותית בלי תמורה נמצאת תחת פיקוח.
מה לעשות?
אם סיוע מתמשך לילדים הוא חלק מהתוכנית, אימרו את זה לעורך הדין בזמן עריכת ייפוי הכוח, ולא אחרי שההלוואה כבר נלקחה.
9.5 שלוש טעויות נפוצות בניסוח
- סמכויות כלליות מדי. "לנהל את רכושי" אינו מספיק כשמדובר בעסקה מול הטאבו או מול בנק. צריך לציין את הנכס, את סוגי הפעולות המותרות, ואת המגבלות אם רוצים בהן.
- הנחה שאפשר לתקן אחר כך. אין תיקון חלקי של ייפוי כוח מתמשך. כל שינוי מהותי — החלפת מיופה כוח, הרחבת סמכויות, שינוי הנחיות לגבי נכס,מחייב עריכת מסמך חדש והפקדה מחדש, וזה אפשרי רק כל עוד הממנה כשיר.
- דחייה של ביצוע יפויי הכח המתמשך למועד אחר. ואז מגלים שכבר מאוחר מדיי. ייפוי כוח מתמשך אפשר לערוך רק כשאתם כשירים. מי שדוחה את זה "לכשיהיה צורך" מגלה לרוב שהצורך והאפשרות מגיעים בדיוק באותו יום.
9.6 מה לעשות
אם אתם שוקלים משכנתא הפוכה ואין לכם ייפוי כוח מתמשך, טפלו בשניהם באותה תקופה, ואצל עורך דין אחד אם אפשר.
ובקשו במפורש שלושה דברים בגוף המסמך:
- הרשאה מפורשת לפעול בנכס המשועבד, כולל מכירתו, עם ציון הכתובת.
- הנחיה מקדימה שמבהירה מה רצונכם לגבי הנכס ולגבי סיוע לילדים, אם ישנו.
- אדם מיודע שיקבל דיווחים ממיופה הכוח.
שלוש שורות במסמך אחד, והן ההבדל בין החלטה שנשארת במשפחה לבין הליך בבית משפט.
10. מתי זה לא מתאים?
עד כאן הסברתי איך המוצר עובד. הפרק הזה עוסק בשאלה אחרת לגמרי: האם הוא מתאים לכם? ברוב המקרים התשובה תלויה בנסיבות שלכם ולא באיכות המוצר, ובחלק מהמקרים היא שלילית מסיבות שאין להן שום קשר למשפחה.
10.1 חמישה מצבים שבהם התשובה היא לא
1. כשהטווח קצר. משכנתא הפוכה משתלמת כשהיא רצה שנים. אם אתם מתכננים למכור את הבית בתוך שנתיים־שלוש, אתם משלמים את כל עלויות ההקמה: שמאות, פתיחת תיק, עורך דין, כדי ליהנות מהכסף תקופה קצרה. בפריסה כזאת העלות היחסית של ההלוואה גבוהה במיוחד. אם המכירה בכל מקרה בדרך, עדיף למכור ולהשתמש בכסף שלכם.
2. כשיש כסף נזיל שנשכח. קרן השתלמות נזילה, קופת גמל שאפשר למשוך, כספי פיצויים שלא נמשכו מעבודה קודמת, תיק השקעות קטן. כסף כזה לרוב תמיד זול יותר מהלוואה שצוברת ריבית עשרים שנה על הבית.
3. כשהסכום שאתם צריכים גדול מהמימון שתקבלו. זה מצב שקורה יותר משנדמה. אם אתם זקוקים לסכום שגבוה מאחוז המימון שמגיע לכם לפי הגיל, המשכנתא ההפוכה תיתן פתרון חלקי בלבד, ואז תצטרכו הלוואות נוספות או שבעוד כמה שנים תמצאו את עצמכם מוכרים את הבית בכל מקרה, רק שהפעם עם חוב שנצבר עליו. במקרה כזה המוצר לא פתר את הבעיה, הוא רק דחה אותה והוסיף לה ריבית.
4. כשאתם מקבלים קצבה שתלויה בהכנסה או בנכסים. מי שמקבל הבטחת הכנסה או השלמת הכנסה נמצא במערכת שבוחנת גם הכנסות וגם נכסים, ויש חובת דיווח על כל שינוי שעשוי להשפיע על הזכאות. קצבה חודשית שמתקבלת מהמלווה עלולה להיראות אחרת בעיני הגורם שבוחן את הזכאות. זו בדיקה שאתם חייבים לעשות, הכללים משתנים וגם הקריטריונים ולכן האזהרה היא כללית והמלצה לבדיקה פרטנית במועד לקיחת המשכנתא ההפוכה. אובדן גימלה חודשית קבועה יכול למחוק את כל התועלת שבהלוואה. הרחבה בפרק 11.
5.כשלדירה יש ייעוד משפחתי. אם אחד הילדים גר בדירה, מתכוון לגור בה, או שהמשפחה מתכננת לשמור אותה אז התמונה משתנה. במקרה כזה מי שיצטרך לפרוע את החוב בסוף הוא בדיוק אותו ילד, מכיסו, כדי לא לאבד את הבית. זה לא פוסל את המהלך, אבל זה הופך אותו להחלטה שצריך לקבל יחד ומראש, ולא בדיעבד.
מי שאף אחד מחמשת המצבים אינו חל עליו, המוצר עשוי להתאים לו מאוד. השאר בפרק הזה עוסק במקרה אחר, לא באם המוצר מתאים, אלא במי הביא אותו.
10.2 שתי אמירות על אותו מצב
בסקירה שפרסם הפיקוח על הבנקים במאי 2026 מופיעה אזהרה מפורשת מפני לחצים משפחתיים על קשישים הנוטלים משכנתא הפוכה כדי לסייע לילדיהם, וקביעה שיש לפעול בזהירות מיוחדת שתבטיח את טובתם של הלווים המבוגרים. באותה סקירה נכתב שלחלק מהבנקים הובהר כי עליהם לשפר תהליכים כדי לזהות ולמנוע פרקטיקות שיווק שעלולות להטעות.
באותה שנה, אחת החברות שמשווקות את המוצר מסבירה שהוא מחזק את יחסי המשפחה, מאפשר להקדים ירושה ולקזז אותה מחלקם של הילדים, ומשקיט מתחים שנובעים ממצוקה כספית.
שתי האמירות מתארות את אותו מצב בדיוק. אחת קוראת לו סיכון, השנייה קוראת לו פתרון. ההבדל ביניהן אינו בעובדות אלא בשאלה מי יזם את השיחה.
10.3 הקדמת ירושה, במספרים
כשההורים מחליטים להעביר סכום לילדים מתוך משכנתא הפוכה, זו החלטה לגיטימית לחלוטין, והיא נפוצה. חברת הביטוח קוראת לזה הקדמת ירושה, וזה תיאור מדויק אלא בתנאי שמוסיפים לו שתי מילים: הקדמת ירושה שנושאת ריבית.
ההבדל בין לתת היום לבין לתת בעוד עשור אינו רק תזמון. הנה אותו סכום, בשלוש נקודות זמן:
| שיעור שהגיע לבן | ייפרע מהעיזבון | הבן קיבל היום | מתי נפרע |
| 69% | 290,700 ₪ | 200,000 ₪ | בעוד 5 שנים |
| 47% | 422,400 ₪ | 200,000 ₪ | בעוד 10 שנים |
| 33% | 613,900 ₪ | 200,000 ₪ | בעוד 15 שנים |
*החישוב מניח שהמתנה ניתנה מתוך הלוואה קיימת. הלוואה נפרדת שנלקחת במיוחד למטרה זו נושאת גם עלות פתיחה, שמייקרת אותה בכמה עשרות אלפי שקלים.
הכסף שהבן מקבל אינו יורד מחלקו בירושה שקל בשקל. הוא יורד ממנו בתוספת כל הריבית שנצברה עד הפירעון. אם יש עוד אחים, ההפרש הזה נלקח גם מהם.
זו לא סיבה לא לעשות את זה. זו סיבה לעשות את זה בעיניים פקוחות, ולהראות את הטבלה לכל האחים לפני ולא אחרי. סכסוכים נולדים פעמים רבות בשל מידע חלקי, שגוי או נסתר. חשיפה של המידע בזמן ולפני ביצוע מהלך מונע מראש סכסוכים רבים.
10.4 שלוש שאלות במקום מבחן
אין לי מבחן שאומר אם ההחלטה שלכם נכונה. אבל יש שלוש שאלות שאם התשובה לאחת מהן אינה ברורה, כדאי לעצור ולשמוע חוות דעת של מישהו שלא מרוויח מההחלטה.
- האם שני בני הזוג היו מגיעים לאותה החלטה גם אם אף אחד אחר לא היה בחדר?
- האם כל מי שמושפע מההחלטה (כולל אחים ואחיות שאינם מקבלים כלום) ראה את המספרים?
- האם נבדקה לפחות חלופה אחת אחרת ברצינות? (לא רק כדי לפסול אותה).
שלוש תשובות ברורות פירושן שההחלטה שלכם, ואפשר להמשיך. תשובה מהוססת אחת פירושה שיחה אחת נוספת לפני החתימה, בדרך כלל לא יותר מזה אבל גם לא פחות.
10.5 החלופות
משכנתא הפוכה אינה הדרך היחידה להוציא כסף מדירה, והיא גם לא תמיד הזולה. מכירה ומעבר לדירה קטנה יותר משחררת את מלוא ההפרש בלי ריבית כלל, ומחירה הוא עקירה מהבית ומהסביבה. השכרת חדר או יחידת דיור מייצרת תזרים חודשי בלי לגעת בהון, ומחירה הוא ויתור על פרטיות. מימוש נכסים פיננסיים לרוב זול משמעותית, וכבר הוזכר למעלה.
10.6 ובכל זאת
קל לקרוא את הפרק הזה ולהסיק שהמוצר בעייתי. לטעמי הוא לא, אבל זה מוצר שנדרשת בו זהירות רבה, אחריות רבה והתאמה מדויקת. אותו מסמך של בנק ישראל שהוזכר בסעיף 10.2 מציין שכ60% מהקשישים העניים בישראל היו בעלי דירות, רבות מהן במקומות מבוקשים, בעוד מקור ההכנסה העיקרי שלהם היה קצבת זקנה. עשירים בנכס, עניים בתזרים. וזה מצב אמיתי שצריך לו פתרון.
מה שחסר אינו המוצר אלא שכבת הגנה סביבו. באותה סקירה של הפיקוח על הבנקים נכתב שבישראל, בשונה ממדינות אחרות, טרם הוקם מנגנון ייעוץ אובייקטיבי ומפוקח בתחום הזה. בפועל, מי שמסביר את המוצר הוא לרוב מי שמוכר אותו. ובגילוי נאות, לרבות כותב שורות אלו.
10.7 מה לעשות?
לפני שאתם ממשיכים, עשו שני דברים. הראשון, עברו על חמשת המצבים בסעיף 10.1 וסמנו אם אחד מהם חל עליכם. השני, חשבו את החלופה הזולה ביותר שעומדת בפניכם, לא זו שהוצעה לכם, אלא זו שאתם מוצאים בעצמכם. אם אחרי שני אלה משכנתא הפוכה עדיין נראית הפתרון הנכון, כנראה שהיא באמת כזאת.
11. מה זה עושה לקצבאות ולמס?
זו השאלה שכמעט אף אחד לא שואל בפגישת המכירה, ולפעמים היא זו שמכריעה. משכנתא הפוכה אינה רק עסקה על הבית. היא משנה את התמונה הפיננסית של מי שמקבל קצבאות.
11.1 הבטחת הכנסה והשלמת הכנסה
בבקשה לגמלה מהמוסד לביטוח לאומי מדווחים לא רק על הכנסות אלא גם על נכסים, ושווי נדל"ן נקבע לפי שמאי מטעם המוסד. הזכאות נבחנת בהתאם למצב המשפחתי ולגיל.
השאלה הפתוחה היא זו: כסף שמתקבל ממשכנתא הפוכה: האם הוא נחשב הכנסה, נכס, שניהם, או אף אחד מהם? הלוואה בדרך כלל אינה הכנסה, אבל כסף שיושב בחשבון הוא נכס, וקצבה חודשית שמתקבלת מהמלווה נראית ומרגישה כמו הכנסה שוטפת.
מי שמקבל השלמת הכנסה צריך את התשובה הזאת לפני החתימה, לא אחריה. אובדן גמלה חודשית עלול לבטל את כל התועלת של ההלוואה.
11.2 חובת הדיווח
יש חובה להודיע למוסד לביטוח לאומי על כל שינוי שעשוי להשפיע על הזכאות, בתוך שלושים יום. מי שבוחר במסלול של קצבה חודשית מייצר לעצמו שינוי כזה בכל חודש, ולא תמיד מודע לכך.
11.3 מס
במימוש הנכס הדירה שעוברת בירושה חייבת במס או פטורה ממס לפי סטטוס המוריש. למשל אם זו דירתו היחידה של המוריש אז היורש פטור ממס לפי מדרגות המס של המוריש שהחזיק דירה יחידה. במידה זו דירתו השנייה של המוריש אז היורש יישא במס שבח ביום שיחליט למכור אותה, כאילו היה זה ההורה או המוריש שהוריש בחייו.
11.4 החלופה שנמצאת אצלכם בכיס
רגע לפני שמשעבדים דירה, שווה לבדוק מה יש בצד הפנסיוני. קופות גמל, קרנות השתלמות נזילות, כספי פיצויים שלא נמשכו, וקצבה שאפשר להגדיל. כל אלה מייצרים כסף בלי ריבית שרצה על הבית. יכולה להיות גם החלטה משולבת שמסתמכת על פערי המיסוי.
לרוב עדיף לגשת ולקחת את הכסף הנזיל או הכסף שבקופות ולהשתמש בו ולא להכנס לכל נושא המשכנתא ההפוכה.
אבל יש סיטואציות יותר מורכבות למשל של גיל מבוגר מדיי למשיכה של קצבת פנסיה מקרן פנסיה.
מה הכוונה מאוחר מדיי למשיכה?
הוא מאוחד מדיי למשיכה מן הטעם שהוא פשוט לא כדאי למקבל הקצבה (יותר לחברת הביטוח)
עוד אפשרות של משיכה הונית ממקרן הפנסיה היא לא פשוטה היות והמשיכה שלהן חייבת במס קשה לעיכול של 35%. על כל שקל ומהקרן.
ואולם אפשר לתפור פתרונות יחודיים לפתרון הבעיות המורכבות. אם למשל יש לכם קופות גמל והשתלמות פטורות ממס שמייצרות רווחים פטורים ממס, מה שתוכלו לשקול לעשות זה לשמור את הקרנות הפטורות שמייצרות רווחים פטורים שעולים על הריבית שבמשכנתא ההפוכה, הם גם מייצרים את התשואה בריבית דה ריבית, ואז במקום לפדות את הקרן ולהשתמש בה. ועדיין זה תלוי בדיקה ובמיוחד מה גובה הריבית במשכנתא ההפוגה וכמה יודעים לייצר תשואה ובמידה ועניתם בחיוב על השאלות למעלה, אז מי שמתוחכם פיננסית יכול לשקול לפרוע בעתיד את המשכנתא ההפוכה מהמקורות הללו. אבל צריך לקחת בחשבון שזה סיכון פיננסי על כל המשתמע.
זו הסיבה שהמדריך הזה נכתב על ידי סוכן פנסיוני ולא על ידי יועץ משכנתאות. משכנתא הפוכה נראית על פניו כמו החלטת נדל"ן, אבל בפועל זו החלטה פיננסית במימד הפנסיוני.
11.5 מה לעשות?
לפני הפגישה עם הגוף המלווה, עשו רשימה של כל מקורות הכסף שיש לכם מחוץ לדירה, וכל הקצבאות שאתם מקבלים. את הרשימה הזאת מביאים לפגישה, ולא בונים אחריה.
| בדיקת תמונת פרישה מלאה לפני החלטה על הבית כדאי לראות את כל התמונה: קצבאות, קופות, וזכויות שלא מומשו. קבעו בדיקה אחת לפני הפגישה עם הגוף המלווה. |
נספח א — מילון מונחים
כל מונח מופיע עם הפרק שבו הוא מוסבר.
- ריבית דריבית — ריבית שמחושבת גם על הריבית שנצברה קודם, ולא רק על הסכום המקורי. פרק 3.
- הצמדה למדד — עדכון הקרן לפי שינוי במדד המחירים לצרכן, כך שהריבית מחושבת על סכום מעודכן. פרק 3.
- שעבוד — רישום לטובת המלווה שמאפשר לו להיפרע מהנכס אם ההלוואה לא תיפרע. הבעלות אינה עוברת. פרק 6.
- אחוז מימון — החלק משווי הנכס שאפשר לקבל כהלוואה. במשכנתא הפוכה נקבע בעיקר לפי הגיל. פרק 2.
- הצהרת מודעות — מסמך שבו בני המשפחה מאשרים שהם יודעים על ההלוואה. אינו ערבות ואינו יוצר חבות אישית. פרק 6.
- עמלת פירעון מוקדם — תשלום בגין סילוק ההלוואה לפני מועדה. פרק 7.
- משכנתא פנסיונית — מוצר בנקאי לגיל השלישי, שבניגוד למשכנתא הפוכה מוגבל בתקופה ולרוב כולל תשלום חודשי. פרק 4.
- ייפוי כוח מתמשך — מסמך שבו אדם קובע מראש מי יפעל בשמו אם לא יוכל. פרק 9.
נספח ב — השאלות שצריך לשאול
את הרשימה הזאת לוקחים לפגישה. על כל שאלה מבקשים תשובה בכתב או הפניה לסעיף בהסכם.
- מה קובע את מועד הפירעון? האם אירוע, או תאריך? אם תאריך, איזה.
- מה אחוז המימון לגיל שלנו היום, ומה תוקף ההצעה?
- כמה ייפרע בשנה החמש עשרה, בטבלה, ובשתי הנחות מדד?
- האם קיימת הגבלה שלפיה החוב לא יעלה על שווי הנכס, ובאיזה סעיף היא כתובה.?
- מה קורה לבן הזוג שנשאר בבית?
- מה קורה במעבר לדיור מוגן, והאם אפשר להשכיר את הדירה?
- מה גובה עמלת הפירעון המוקדם, ולפי איזו נוסחה היא נקבעת?
- אילו עלויות נגבות מראש ואילו מגולגלות לקרן?
- על מה בדיוק חותמים הילדים, ומה זה מחייב אותם לעשות?
נספח ג מי כתב את המדריך?
אביחי אלקיים, כלכלן, בעל תואר ראשון BA מאוניברסיטת חיפה ותואר שני MBA במנהל עסקים מאוניברסיטת בר אילן בנוסף בעל סוכן פנסיוני מורשה, רישיון מספר L-00110728.
קצת עליי: אני עוסק בתכנון פרישה, תכנון פיננסי, שיווק של מוצרי השקעה פנסיונים ואני גם מייעץ לנוטלי הלוואות משכנתא.ומלווה לקוחות לאורך התהליך מהצד שלהם, לא מהצד של הבנק. המדריך הזה נכתב מתוך מה שאני רואה אצל לקוחות בפועל: אותן טעויות שחוזרות, ואותן שאלות שאף אחד לא עונה עליהן בזמן.
כתבתי את המדריך הזה כי משכנתא הפוכה מגיעה אליי כמעט תמיד כשאלה פנסיונית, ולא כשאלת נדל"ן: מה זה יעשה לקצבה, לזכויות, ולמה שיישאר למשפחה. את החלק הזה כמעט אף אחד לא כותב.
מתי לא צריך אותי
אם עשיתם את החישוב בפרק 10 והחלופה הפשוטה יצאה עדיפה, אין לכם צורך בייעוץ — יש לכם תשובה. אם אתם לא מקבלים קצבה מותנית הכנסה, אין לכם חיסכון פנסיוני משמעותי, והמשפחה כולה מיושרת על ההחלטה, סביר שתסתדרו מול הגוף המלווה בעצמכם עם רשימת השאלות מנספח ב.
ואם החלטתם כבר לפני שקראתם, ואתם מחפשים מישהו שיאשר — זה גם לא אני.
הערה שראוי לדעת
בסקירה של הפיקוח על הבנקים ממאי 2026 נכתב שבישראל, בשונה ממדינות אחרות, טרם הוקם מנגנון ייעוץ אובייקטיבי ומפוקח בתחום המשכנתאות ההפוכות. כלומר, בשלב הזה, מי שמסביר לכם את המוצר הוא בדרך כלל מי שמוכר אותו.
דיסקליימר
המדריך הזה הוא מידע כללי ואינו ייעוץ אישי, ואינו תחליף לבדיקה פרטנית של מצבכם. הנתונים המספריים שמופיעים בו הם דוגמאות מהרצה אחת ואינם הצעה או התחייבות. תנאי הגופים המלווים משתנים מעת לעת, וכל נתון יש לאמת במועד ההחלטה מול הגוף עצמו ומול מסמכי ההלוואה, שהם הקובעים.
הכלים שמלווים את המדריך
לצד המדריך פיתחתי ובניתי כמה תוכנות ומערכות כלים דיגיטליים שמתרגמים אותו למספרים שלכם: לצד המדריך בניתי מחשבון משכנתא הפוכה שמחשב את כדאיות ההלוואה, עלות תועלת, שיקוף של עלויות ההלוואה ומפיק דוח מסודר. לצידו קיימים גם מחשבון משכנתא מתקדם, מחשבון מחזור משכנתא צ׳ק ליסט מסמכים, ומסלול המשכנתאוטו.
איך יוצרים איתי קשר?
אפשר לפנות אליי ישירות בטלפון 050-3817327
אביחי אלקיים · ספטמבר 2026